Pontos Principais
A recuperação hidrológica do Sul contribuiu para um ambiente de menor pressão sobre os preços de curto prazo, mas o quadro permanece heterogêneo entre os subsistemas. A continuidade do deplecionamento no Sudeste/Centro-Oeste, Norte e Nordeste durante o período seco, a distribuição das chuvas entre agosto e setembro e a intensidade do El Niño são os principais fatores a serem acompanhados.
Balanço do Brasil
Do ponto de vista hidrológico, a ENA de junho permaneceu abaixo da Média de Longo Termo em todos os subsistemas: 88% da MLT no Sudeste/Centro-Oeste, 68% no Sul, 57% no Nordeste e 53% no Norte. As afluências observadas não foram suficientes para recuperar o armazenamento do Sudeste/Centro-Oeste. Entre 1º e 30 de junho, a EAR recuou 0,8% no Sudeste, 4,4% no Nordeste e 2,4% no Norte. O Sul foi a única exceção, com aumento de 4,7% no volume armazenado.
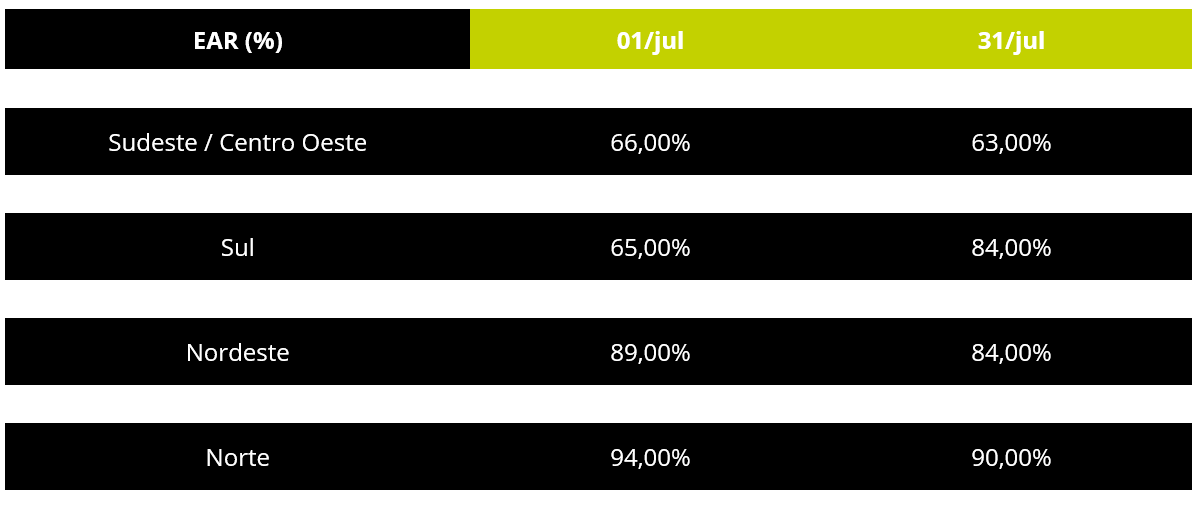
Em julho, a principal característica foi a acentuada diferenciação regional. O Sul registrou ENA de 13.920 MW médios, alta de aproximadamente 93% em relação aos 7.207 MW médios observados em junho. O valor equivaleu a 127% da MLT, ficando 27% acima da média histórica para o mês. Essa afluência permitiu uma recuperação expressiva da energia armazenada, que passou de 13.328 MWmês em 1º de julho para 17.198 MWmês em 31 de julho, aumento de aproximadamente 29%. Em relação à capacidade máxima, a EAR do Sul avançou de 65% para 84%.
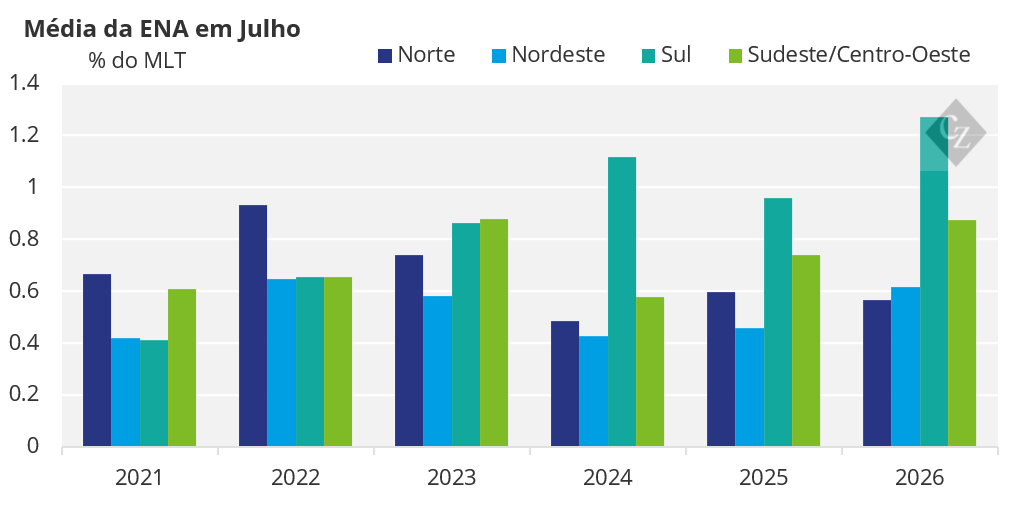
No Sudeste, tivemos um desempenho próximo da média, positivo para o período. Nos demais subsistemas, julho permaneceu abaixo da média histórica de afluências. O Sudeste/Centro-Oeste registrou ENA de 22.359 MW médios, ou 87% da MLT, enquanto Nordeste e Norte alcançaram, respectivamente, 62% e 57% da MLT. Como consequência, a EAR recuou de 66% para 63% no Sudeste, de 89% para 84% no Nordeste e de 94% para 90% no Norte. Considerando os volumes armazenados, o fechamento de julho representou redução de aproximadamente 3,9% no Sudeste, 5,9% no Nordeste e 4,5% no Norte em relação ao fechamento de junho.
Em síntese, junho e julho produziram trajetórias opostas entre o Sul e os demais subsistemas, com relativa exceção ao Sudeste. O Sul recuperou armazenamento e encerrou julho com afluência acima da média, enquanto Sudeste/Centro-Oeste, Norte e Nordeste apresentaram deplecionamento gradual dos reservatórios, movimento esperado durante o período seco. Ainda assim, Norte e Nordeste encerraram julho com níveis de armazenamento relativamente elevados, de 90% e 84% da capacidade máxima, respectivamente.
Fonte: ONS – Energia Armazenada nos Reservatórios (EAR), maio de 2026
Comportamento de Mercado e Preço de Liquidação das Diferenças (PLD)
O PLD médio de julho ficou em:
-
Sudeste/Centro-Oeste: R$ 135,38/MWh
-
Sul: R$ 135,31 /MWh
-
Nordeste: R$ 135,03/MWh
-
Norte: R$ 135,15/MWh
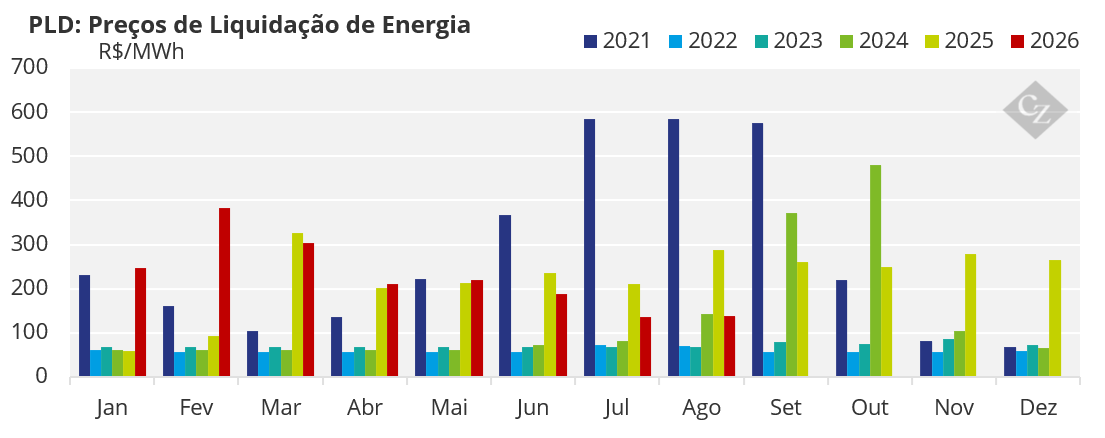
A comparação horária evidencia redução generalizada dos preços de junho para julho e maior convergência entre os submercados. Apesar do recuo das médias mensais, o perfil intradiário permaneceu marcado por preços mais elevados no início da noite, período associado à redução da geração solar e ao aumento da exigência de outras fontes para atendimento da carga.
Panorama do El Niño
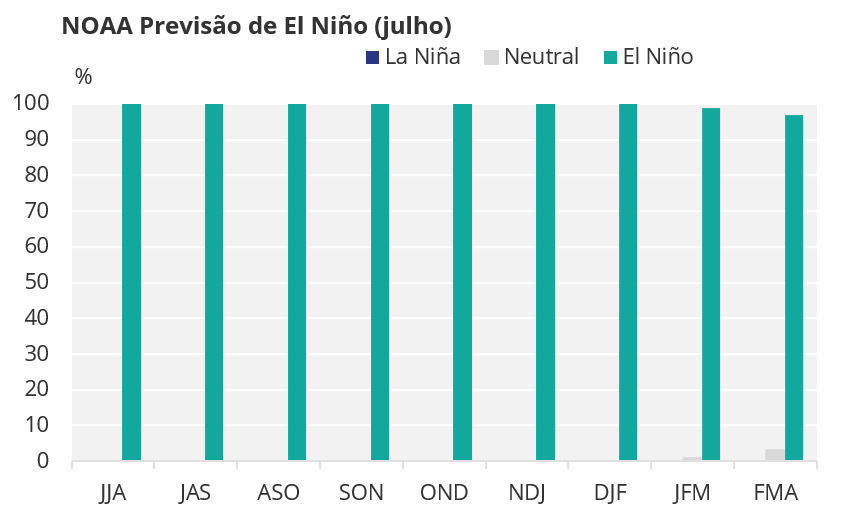
O El Niño encontra-se configurado e em processo de fortalecimento. Na discussão oficial publicada em 9 de julho, o Climate Prediction Center informou anomalia semanal de +1,2 °C na região Niño 3.4 e sinais consistentes de acoplamento entre oceano e atmosfera. O órgão atribuiu probabilidade de 97% de permanência do fenômeno até o início da primavera de 2027 no Hemisfério Norte e de 81% de ocorrência de um evento muito forte entre outubro e dezembro de 2026.
A atualização de julho do IRI reforça esse cenário, com elevada convergência dos modelos para a continuidade e intensificação do evento ao longo do segundo semestre. Embora um El Niño mais intenso aumente a probabilidade de determinados padrões climáticos, seus efeitos não ocorrem de maneira uniforme e devem ser avaliados em conjunto com os demais mecanismos atmosféricos.
Expectativas para Restante de Agosto
Para agosto, as projeções mantêm os maiores volumes de chuva concentrados nas bacias do Jacuí, Uruguai e Iguaçu, enquanto o centro-norte do país permanece predominantemente seco. Na segunda metade do mês, aumenta a possibilidade de avanço das precipitações para bacias do interior do Sudeste.
Expectativas para Setembro
Para setembro, o cenário se torna mais favorável à ocorrência de chuvas nas bacias do Paraná, Paranapanema, Tietê, Grande e Paranaíba, diante da expectativa de maior recorrência de sistemas transientes e de eventos convectivos mais intensos. Embora o cenário indique melhora em relação a agosto, sua materialização dependerá do posicionamento e da intensidade desses sistemas ao longo do período.
Condições de mercado
O cenário hidrológico mais favorável no Sul e a percepção de maior previsibilidade para o sistema contribuíram para a redução dos preços de curto prazo negociados na BBCE. Em junho, a plataforma registrou 22 TWh negociados, crescimento de 47,6% em relação a maio. O volume financeiro atingiu R$ 5,12 bilhões, alta mensal de 34,7%, e foram realizadas 3,6 mil operações, aumento de 37,5%. Na comparação com junho de 2025, porém, o volume energético foi 26,7% menor, o volume financeiro recuou 32,1% e o número de operações caiu 56,3%.
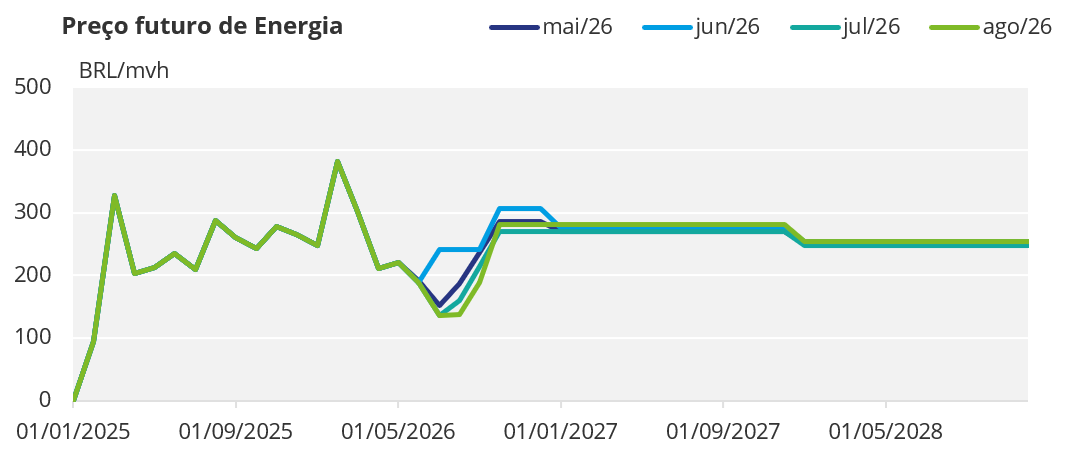
Na semana de 27 a 31 de julho, os produtos mensais do terceiro trimestre encerraram em queda. O contrato convencional de agosto para o Sudeste recuou 6,86%, de R$ 148,50/MWh para R$ 138,32/MWh, enquanto setembro caiu 6,31%, de R$ 201,58/MWh para R$ 188,86/MWh. O produto 3T26 recuou 3,51%, para R$ 157,00/MWh. Os contratos de prazo mais longo permaneceram mais estáveis, com alta de 0,56% no produto anual de 2027 e de 0,31% no anual de 2028.
A combinação entre queda dos preços de curto prazo e aumento da atividade em junho sugere um processo de reposicionamento dos agentes diante da melhora observada no Sul e da atualização das perspectivas hidrológicas. Essa leitura deve ser qualificada pelo fato de os produtos do quarto trimestre permanecerem em patamar substancialmente superior aos vencimentos de agosto e setembro, refletindo a diferença de risco entre os horizontes. Em 31 de julho, o produto 4T26 estava em R$ 280,50/MWh, frente a R$ 138,32/MWh em agosto e R$ 188,86/MWh em setembro.
LRCAP – Baterias
No ambiente de expansão e modernização do sistema elétrico, o cadastramento dos Leilões de Reserva de Capacidade de 2026 voltados ao armazenamento demonstrou elevado interesse dos empreendedores. A Portaria MME nº 136/2026 estabeleceu dois certames: o LRCap Armazenamento Nacional, Produto 2028 A, com exigência de conteúdo local, e o LRCap Armazenamento, Produto 2028 B. O primeiro recebeu 5.296 projetos, totalizando 261,4 GW, enquanto o segundo contabilizou 5.734 projetos e 281,0 GW. Como 4.939 projetos, equivalentes a 245,6 GW, foram inscritos nos dois certames, os valores não devem ser somados diretamente. No consolidado, foram cadastrados 6.091 projetos distintos, totalizando 296,8 GW.
O Nordeste concentrou 71,1% da potência cadastrada, seguido pelo Sudeste, com 18,8%. Os projetos deverão oferecer potência mínima de 30 MW, descarga por pelo menos quatro horas, recarga em até seis horas e eficiência mínima de 85%. A habilitação técnica pela EPE está prevista para 17 de novembro, antes dos leilões de 2 e 4 de dezembro. O resultado demonstra forte interesse do mercado, mas a potência cadastrada não corresponde ao volume que será necessariamente habilitado ou contratado.