Pontos Principais
A oferta recorde de leite continua na Nova Zelândia. No entanto, os mercados agora precisam levar em conta as condições climáticas, considerando os riscos emergentes associados ao El Niño e a queda na produção de leite na Europa provocada pelas ondas de calor. Os mercados de ingredientes proteicos permanecem limitados devido à alta demanda por proteínas do soro de leite, vinculada às tendências de nutrição, com o setor de suínos da China influenciando o interesse pelo soro de leite destinado à alimentação animal.
Crescimento da Oferta Encontra Riscos Climáticos Emergentes
O mercado global de laticínios chegou à metade de 2026 com um cenário de contrastes, marcado pela oferta abundante de leite e por riscos climáticos crescentes. A Nova Zelândia continua sendo o foco principal dos traders globais. O USDA projeta que a produção de leite da Nova Zelândia atingirá o recorde de 22,1 milhões de toneladas em 2026, sustentada pelos fortes preços pagos ao produtor, ganhos de produtividade e investimentos contínuos em alimentação suplementar.
Processadores e participantes do setor relatam uma disponibilidade de leite excepcionalmente alta no início da temporada, com leite sendo transportado inclusive da Ilha do Sul para a Ilha do Norte para processamento, o que evidencia a magnitude da oferta disponível no momento.
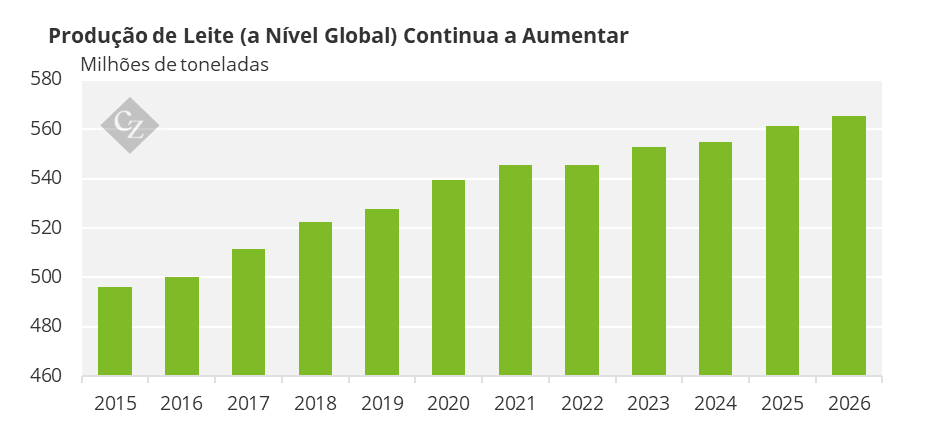
Fonte: USDA
Ao mesmo tempo, as previsões meteorológicas se concentram cada vez mais no risco de desenvolvimento do El Niño ainda em 2026. O NIWA estima uma probabilidade de 95% de surgimento de condições do El Niño entre julho e setembro, enquanto a Fonterra aponta o fenômeno como a principal incerteza em relação à oferta para a próxima temporada. No entanto, o preço elevado do leite e os fortes estoques de ração indicam que qualquer impacto na produção de leite da Nova Zelândia pode levar mais tempo para se manifestar do que em ciclos de seca anteriores.
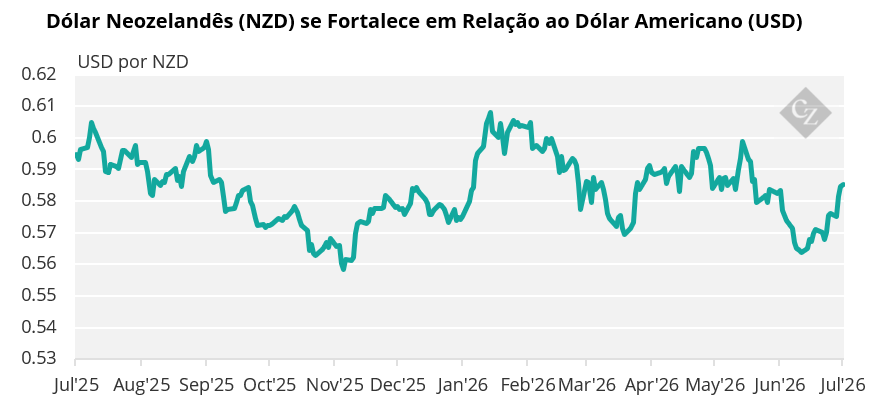
O dólar neozelandês tem se fortalecido em relação ao dólar americano, ajudando a sustentar os retornos ao produtor e a competitividade das exportações, apesar do menor preço da commodity.
Onda de Calor na Europa Sustenta os Preços
Enquanto a Oceania inicia uma temporada de produção potencialmente forte, a Europa enfrenta um cenário oposto. Ondas de calor recordes na Europa Ocidental e Central, durante os meses de junho e julho, submeteram as vacas leiteiras a um estresse térmico significativo, reduzindo a produção de leite e alterando os padrões sazonais de produção.
Relatórios do Copernicus* indicam que junho de 2026 foi o mês de junho mais quente já registrado na Europa Ocidental, enquanto o Dairy Market News do USDA alertou que o clima quente e seco prolongado estava gerando incertezas em relação à disponibilidade de leite ao longo do verão.
*Copernicus é um programa que monitora questões ambientais, como mudanças climáticas, proteção do ambiente e gestão de emergências
A AHDB estima que as ondas de calor já reduziram a produção de leite do Reino Unido em cerca de 18,5 milhões de litros, fazendo com que o mercado passasse de uma situação de excesso de oferta para uma de limitação de oferta a curto prazo. Preocupações semelhantes foram relatadas em toda a Europa continental, com queda na produtividade, deterioração das condições das pastagens e aumento dos custos de alimentação.
Esses desdobramentos ajudaram a interromper uma queda prolongada no preço dos laticínios europeus. Os mercados de creme, manteiga e leite em pó desnatado começaram a se firmar à medida que os compradores estão reavaliando a oferta disponível para o verão.
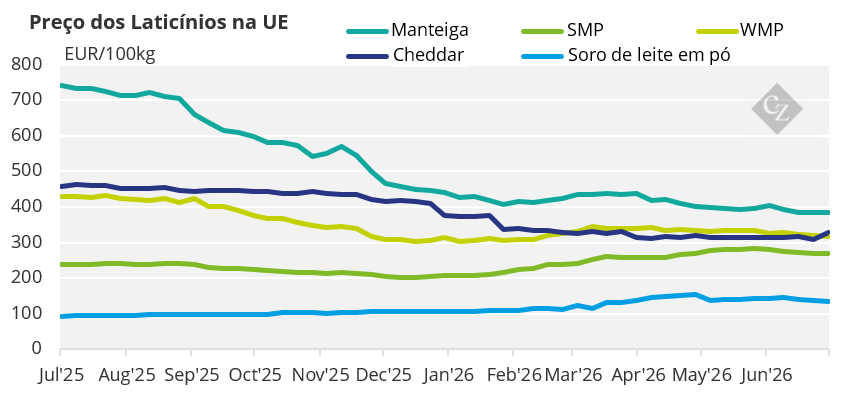
Fonte: European Commission
No entanto, o potencial de alta pode ser limitado. Se o preço elevado persistir ao longo do terceiro trimestre, volumes crescentes de produtos da Nova Zelândia com preços competitivos podem acabar chegando à Europa, principalmente à medida que a expansão das cotas de laticínios, decorrente de recentes acordos de livre-comércio, melhora o acesso ao mercado.
Mercados de Proteínas Permanecem Excepcionalmente Limitados
Talvez o acontecimento mais notável no setor de laticínios seja a contínua limitação nos mercados de proteínas. Os participantes do mercado relatam uma escassez crescente de concentrado de proteína de leite (MPC70), com alguns processadores da Nova Zelândia reduzindo a produção em favor de linhas de produtos de maior rentabilidade.
Ao mesmo tempo, a demanda por proteínas do soro do leite permanece excepcionalmente forte. O rápido crescimento dos produtos de nutrição com alto teor proteico e de nutrição esportiva, assim como a demanda associada aos tratamentos com GLP-1 para perda de peso, continuam sustentando o preço do concentrado de proteína do soro do leite – WPC (em inglês, whey protein concentrate) e do isolado de proteína do soro do leite – WPI (em inglês, whey protein isolate). Isso está aumentando a concorrência pelos fluxos de soro de leite líquido e reduzindo a disponibilidade de produtos de classificação inferior, tradicionalmente utilizados nos mercados de substitutos do leite para bezerros e leitões.
À medida que os processadores maximizam os retornos direcionando mais soro de leite para a produção de ingredientes de grau alimentício, os fabricantes de produtos para nutrição animal buscam, cada vez mais, fontes alternativas de proteína. Há uma preocupação crescente de que os compradores do segmento de nutrição animal possam, futuramente, ter de competir diretamente com os mercados de nutrição humana — que pagam preços muito mais elevados — pela disponibilidade de proteína.
Essa tendência também está sustentando os valores da lactose e do soro de leite. Embora os preços da Global Dairy Trade tenham caído recentemente, o preço da lactose permanece significativamente acima dos níveis registrados um ano atrás.
China Continua Sendo uma Variável Importante
O setor de pecuária da China continua sendo observado atentamente devido à sua influência na demanda por soro de leite. O preço dos suínos na China permaneceu sob pressão durante grande parte do primeiro semestre de 2026, à medida que a oferta doméstica de carne suína crescia mais rapidamente do que a demanda. A AHDB relata que os preços médios dos suínos ficaram cerca de 27% abaixo dos níveis do ano anterior até meados de junho, refletindo um excesso de oferta persistente.
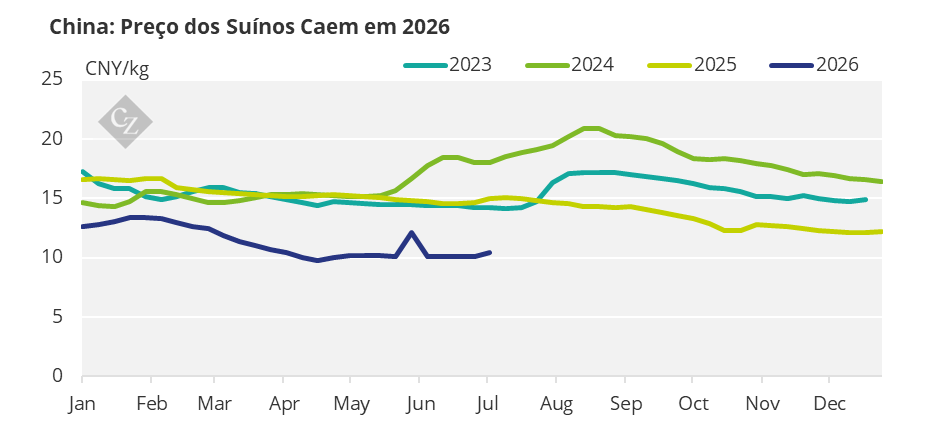
Fonte: Pig333
Embora o preço tenha apresentado alguma recuperação no início de julho, após a intervenção do governo e medidas de manejo do rebanho, Pequim está incentivando ativamente a redução do número de matrizes suínas para reequilibrar o mercado.
Para os mercados de laticínios, isso gera um importante efeito secundário. O soro de leite em pó (doce) e o permeado de soro são componentes importantes nas formulações de ração para suínos. Uma redução sustentada no rebanho suíno da China pode conter moderadamente a demanda por soro destinado à alimentação animal, compensando parcialmente a pressão de alta que atualmente provém dos mercados de proteína do soro de leite de grau alimentício. No entanto, é provável que esse efeito seja limitado, dado o crescimento contínuo da demanda no setor de nutrição humana.
Preço dos Laticínios Sob Pressão, Apesar de Fundamentos Firmes
Apesar das preocupações regionais com a oferta, os mercados globais de laticínios apresentaram queda durante os meses de junho e julho. O índice Global Dairy Trade (GDT) caiu 4,9% no evento de 7 de julho, registrando a terceira queda consecutiva, à medida que os volumes nos leilões aumentaram de forma acentuada e os compradores reagiram às expectativas de maior produção de leite por parte dos principais exportadores. O leite em pó integral caiu 4,4%, e o leite em pó desnatado caiu 7%.
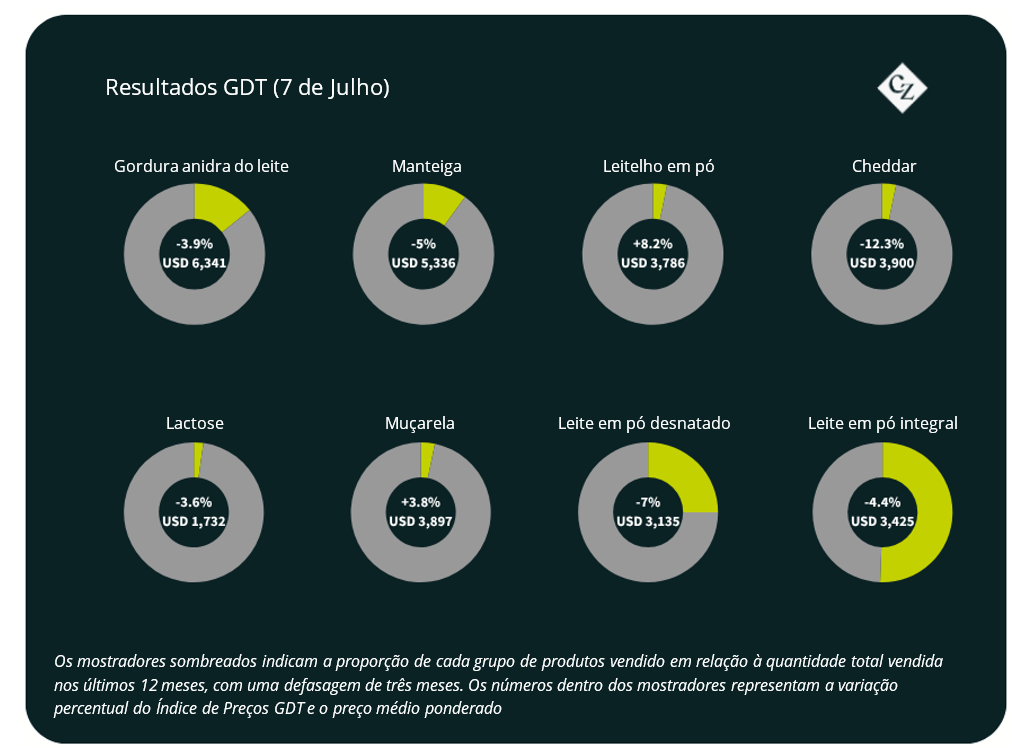
Refletindo esses desdobramentos, a Fonterra reduziu sua previsão inicial para o preço do leite para 2026/27 de NZD 9,75 por kgMS para NZD 9,25 por kgMS, citando uma demanda mais fraca do que o esperado e um forte crescimento da oferta global.
No entanto, a cooperativa continua prevendo um início forte para a temporada da Nova Zelândia, reforçando a visão de que as condições climáticas — e não a disponibilidade da oferta — podem se tornar o principal fator determinante do mercado durante o segundo semestre de 2026.