Pontos Principais
Os preços do açúcar na Índia dispararam para níveis recordes. O governo permitiu uma cota de importação isenta de impostos de um milhão de toneladas. A cota poderia diminuir as exportações de açúcar branco das refinarias costeiras em vez de criar nova demanda de importação de açúcar bruto.
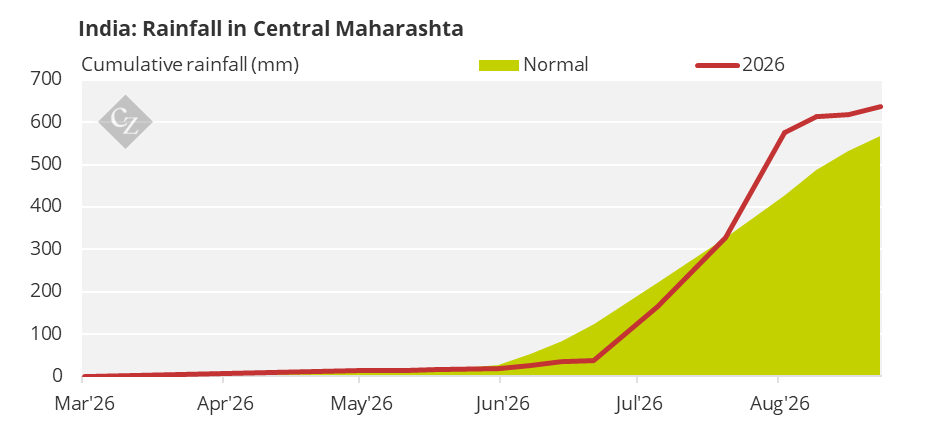
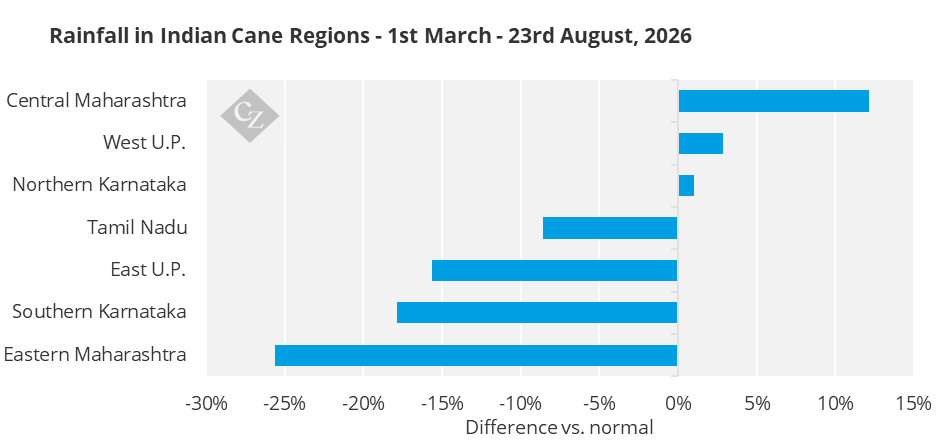
Foram algumas semanas movimentadas no mercado de açúcar indiano. Após a melhora das chuvas em julho no centro de Maharashtra, o tempo seco retornou em agosto. Isso acentuou as preocupações de que uma monção fraca possa prejudicar as colheitas em 2026/27 e reduzir o plantio para 2027/28.
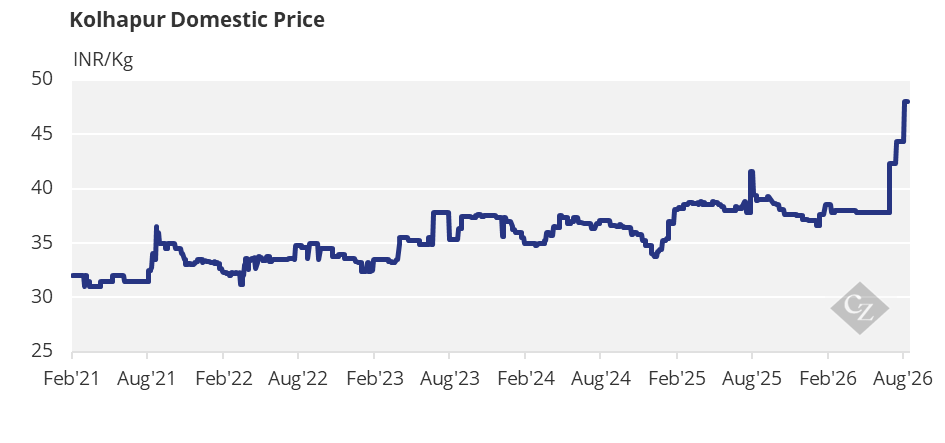
Os preços do açúcar dispararam posteriormente, com algumas fábricas em Maharashtra vendendo açúcar a mais de INR60/kg durante a semana passada. Isso é 60% maior do que no início de julho, e são os preços mais altos já registrados na Índia.
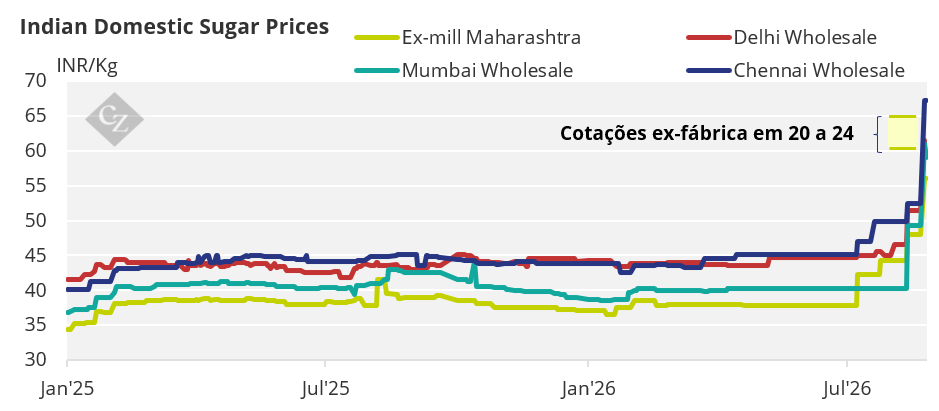
O governo respondeu permitindo uma cota de importação de taxas de um milhão de toneladas. Há uma série de grandes festivais que começam e continuam até o Diwali no início de novembro. Os estoques provavelmente permanecerão apertados até a segunda metade de novembro, quando começa a próxima temporada de esmagamento. O governo está sob pressão política para conter os preços durante a temporada de festivais, especialmente porque recentemente enfrentou críticas por desviar açúcar para produção de etanol e permitir exportações há apenas alguns meses.
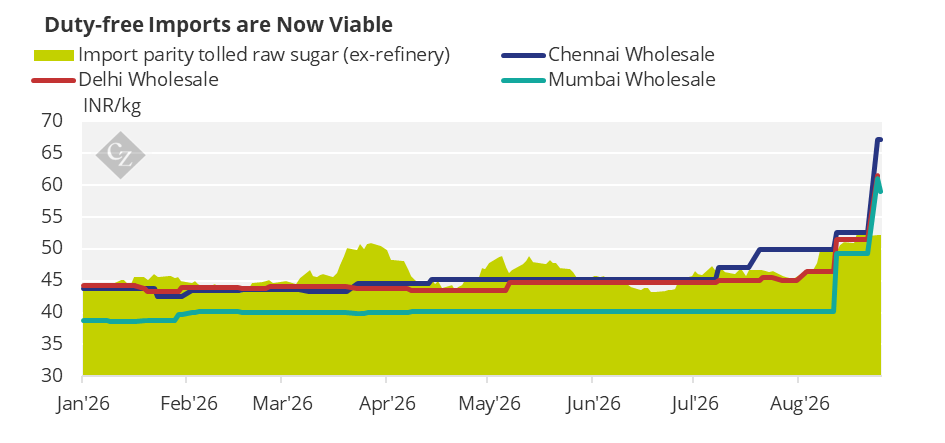
A cota de importação permite que até um milhão de toneladas de açúcar bruto sejam importadas para abastecer o mercado interno após o refino. No entanto, os prazos para importar novos açúcares são apertados. As solicitações devem ser feitas até 28 de agosto, as Cartas de Crédito confirmadas em até 15 dias após isso, e o açúcar chega à Índia até 15 de outubro. As fábricas/refinarias então têm dois meses a partir do Bill of Entry para refinar e vender o açúcar.
Alternativamente, o açúcar já importado isenta de impostos pelas refinarias costeiras sob o programa de reexportação pode ser usado para suprir a cota, em vez de ser exportado. No entanto, as solicitações para esses volumes também precisam ser feitas até 28 de agosto, e as vendas devem ser concluídas até 31 de outubro.
Dadas as linhas de tempo apertadas, acreditamos que provavelmente haverá uma demanda limitada por novas importações de açúcar bruto da Índia. Como esperávamos na Visão de Mercado da semana passada, o mercado mundial sentirá o impacto da cota por meio da redução das exportações de açúcar refinado das refinarias costeiras da Índia, à medida que desviam parte de seus volumes para o mercado interno.
A alta dos preços mundiais do açúcar, no entanto, significa que os preços do açúcar na Índia precisam ser mais altos do que têm sido para incentivar as refinarias costeiras a venderem internamente em vez de exportar. Com base nos preços atuais do açúcar branco nº 5 e nos prêmios FOB do açúcar indiano, calculamos que os preços ex-refinarias teriam sido superiores a INR52/kg para igualar os retornos que as refinarias recebem nas exportações.
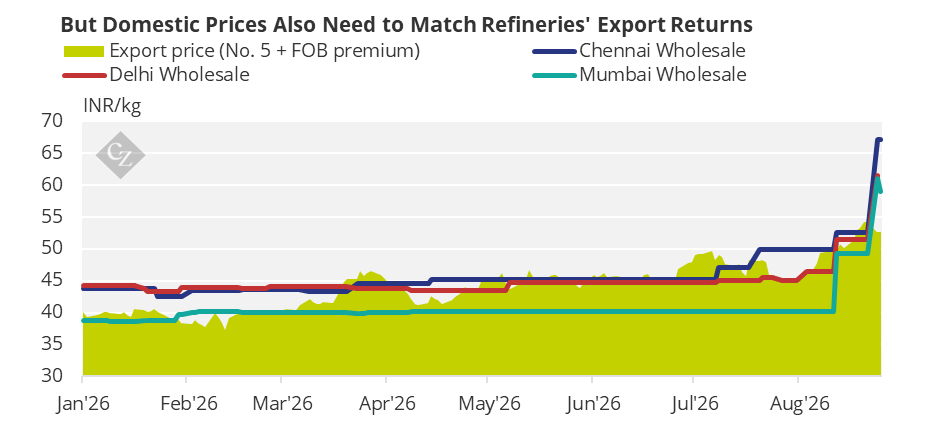
Os preços hoje estão acima desse nível. O desafio para as refinarias é que elas precisam solicitar a cota até 28 de agosto e então torcer para que os preços domésticos permaneçam altos. Relatórios indicam que os preços já começaram a diminuir em relação às máximas da semana passada.
Em contraste, vender para o mercado de exportação traz menor risco de preço, pois pode garantir preços atrativos de futuros nº 5.
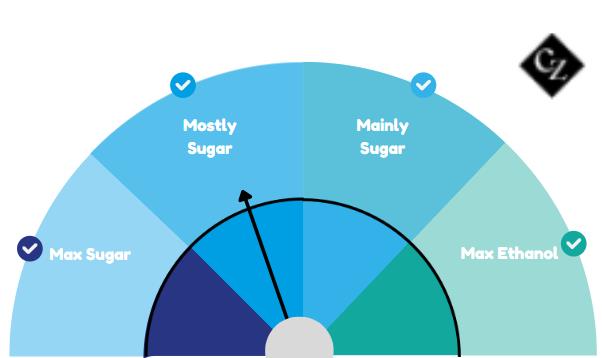
Últimas perspectivas para o desvio da sacarose para etanol
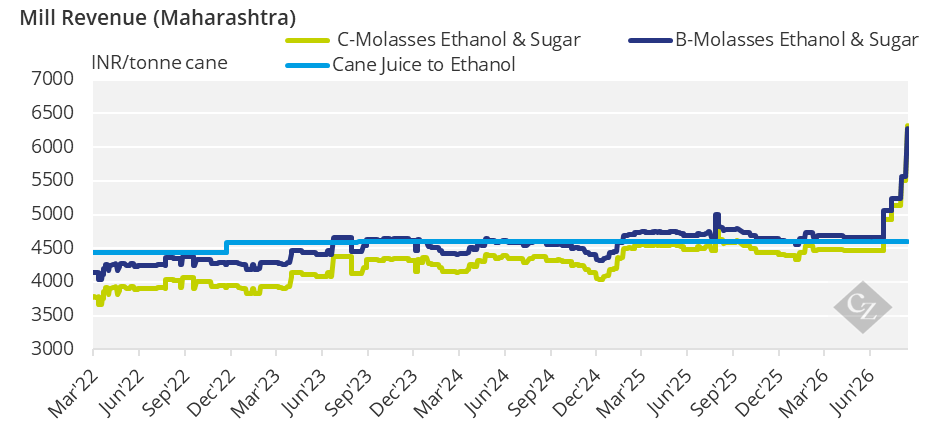
O recente aumento nos preços do açúcar torna pouco atraente para as usinas de açúcar em Maharashtra desviarem suco de cana para produzir etanol. Também não há muita diferença entre os retornos de produzir etanol a partir de B-melaço em vez de C-melaço (produzir etanol a partir de B-melaço resulta em um rendimento de etanol maior e menor rendimento de açúcar do que C-melaço).
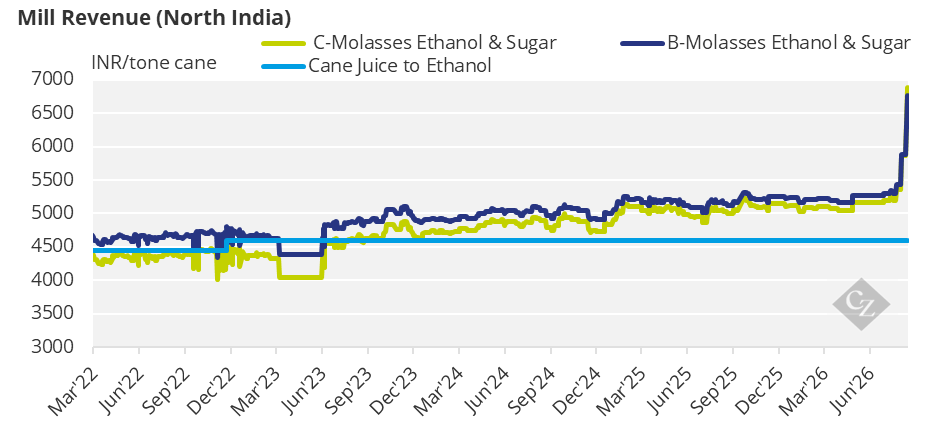
Enquanto isso, no norte da Índia, onde os preços do açúcar são ainda mais altos do que em Maharashtra, as fábricas perderiam receita ao produzir etanol a partir do melaço B em comparação com o melaço C.
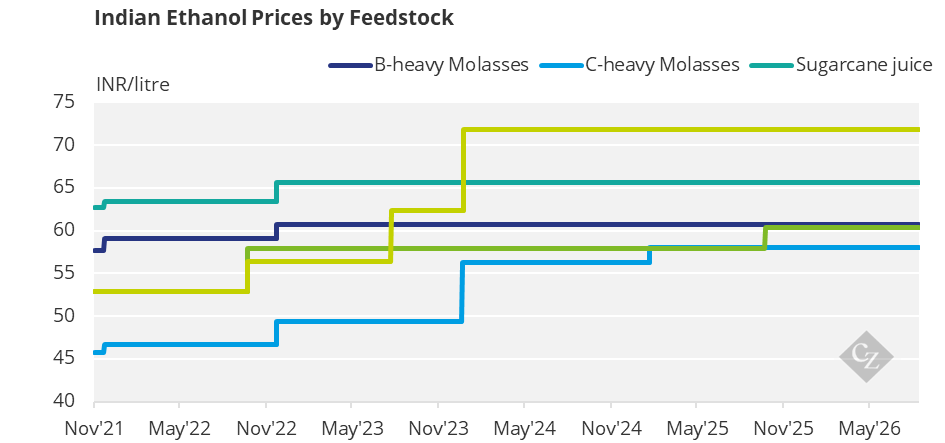
Esses desenvolvimentos indicam que, mesmo que o governo permita que parte do açúcar seja desviado para etanol em 2026/27, terá que aumentar os preços da aquisição de etanol ou torcer para que os preços do açúcar caiam quando a temporada de trituração começar.
Essa é a economia. No entanto, a decisão do governo sobre quanto etanol de cana-de-açúcar permitirá que as fábricas produzam será influenciada por fatores políticos e socioeconômicos.
Por um lado, houve uma forte inversão de sentimento em relação ao etanol da cana-de-açúcar. Há apenas alguns meses, o governo estava seriamente buscando maneiras de melhor utilizar a substancial capacidade de produção de etanol da Índia para reduzir a dependência de energia importada.
No entanto, uma resistência séria surgiu. Os consumidores têm levantado preocupações sobre o etanol oferecer menor quilometragem do que a gasolina. Também houve reclamações de que misturas mais altas danificaram motores de carros, já que veículos mais antigos não são compatíveis. Além disso, críticos da mistura de etanol destacaram o impacto que o aumento do cultivo de cana-de-açúcar e grãos para combustível na segurança alimentar e hídrico poderia ter.
A recente escalada nos preços do açúcar aumentou a resistência. Dadas as preocupações em torno das safras de 2026/27 e 2027/28, esperamos que o governo fique hesitante quanto à quantidade de etanol que destinará à cana-de-açúcar este ano.
Ao mesmo tempo, não devemos descartar completamente o desvio para etanol. As principais matérias-primas alternativas à cana-de-açúcar são o milho e o arroz excedente. Os estoques de arroz indiano são muito mais confortáveis do que o açúcar e o governo de fato sinalizou que o etanol feito a partir do excedente de arroz terá um papel maior em 2026/27.
No entanto, vamos lembrar que conter os preços do arroz é, talvez, mais importante para a segurança alimentar do que os preços do açúcar. O plantio de arroz está até agora 3% menor em comparação com a mesma época do ano passado, enquanto o plantio de milho está 4% abaixo. Se uma monção ruim prejudicar a produtividade dos grãos, o governo também pode hesitar em produzir etanol em excesso a partir do arroz.
Isso significa que, sem alguma produção de etanol de cana-de-açúcar, a Índia pode ter que reduzir sua mistura de etanol e importar mais petróleo bruto, o que pode ter implicações colaterais para sua macroeconomia.
Em contraste com a redução do plantio de arroz e milho, a área de cana-de-açúcar é semelhante à do ano passado para a Índia como um todo, e teria aumentado nos maiores estados produtores de açúcar de Maharashtra, Uttar Pradesh e Karnataka. A irrigação também significa que a produção da cana-de-açúcar está menos em risco devido à baixa chuva do que o arroz e o milho, que ainda são cultivados em terras secagênicas em muitas partes da Índia.
Além disso, há eleições estaduais em Uttar Pradesh em 2027, logo após o fim da temporada esmagadora. O governo fará questão de garantir que os agricultores sejam bem pagos e em dia. Melhorar os fluxos de caixa das usinas de açúcar por meio da produção de etanol é uma forma de fazer isso.
Apêndice
Nossa análise considera os retornos que as fábricas obtêm ao produzir etanol em detrimento do açúcar. Muitas fábricas/destilarias têm a opção de escolher quais matérias-primas utilizam para produzir açúcar ou etanol com base nos preços relativos do etanol pagos pelas empresas comercializadoras de petróleo (OMCs), que é resumido abaixo:
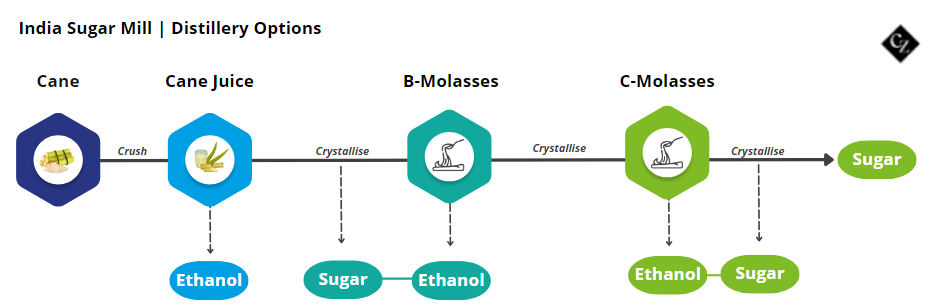
Proporção de açúcar em relação ao etanol: