Pontos Principais
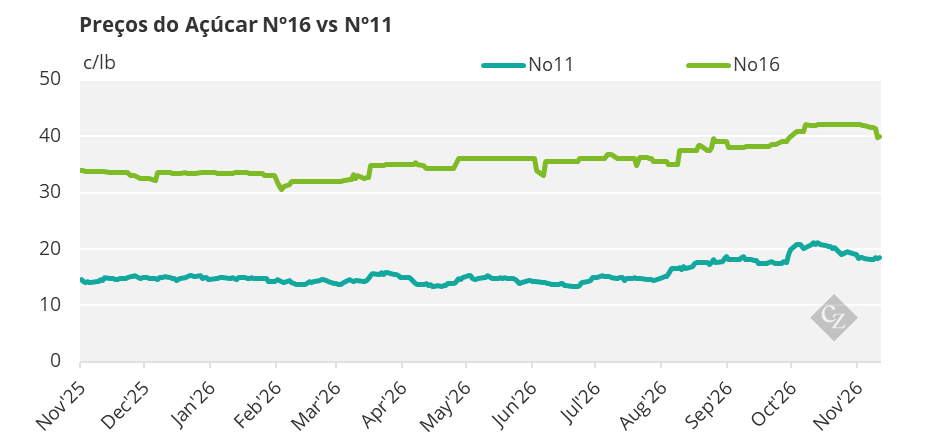
A oferta mais limitada de açúcar nos EUA continua sustentando o preço doméstico. O USDA reduziu suas previsões para a produção e a oferta total para 2026-27, enquanto a relação estoque/uso deve cair para 13,9%. A previsão é de maiores importações, mas os compradores permanecem cautelosos em meio ao preço doméstico elevado.
Esta atualização é feita por Sosland Publishing’s Sweetener Report. Para mais informações e detalhes de inscrição, CLIQUE AQUI.
Perspectiva para a Produção de Açúcar nos EUA se Torna Mais Limitada
O relatório mais recente do USDA sobre oferta e demanda confirmou as expectativas de uma oferta mais limitada de açúcar, mantendo o preço inalterado, mas bem sustentado ao longo desta semana. A atividade comercial permaneceu estagnada, já que a maioria dos compradores evitou o elevado preço doméstico. Alguns compradores que precisavam garantir a cobertura buscaram ofertas a um preço mais baixo junto a fornecedores estrangeiros.
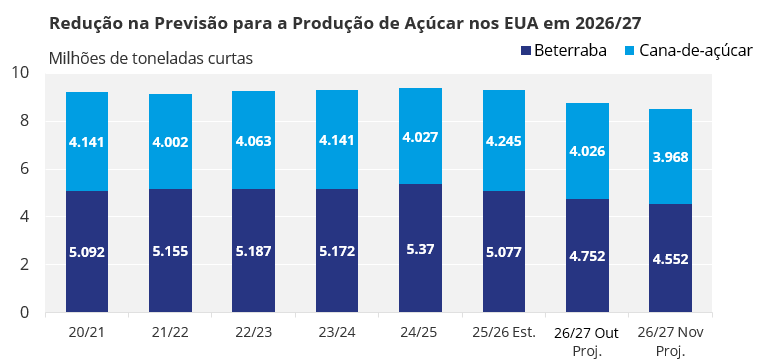
No relatório WASDE de 10 de novembro, o USDA projetou a produção de açúcar nos EUA em 2026-27 em 8,5 milhões de toneladas curtas (7,73 milhões de toneladas), uma redução de 248 mil toneladas curtas (ou 2,8%) em relação a outubro e de 802 mil toneladas curtas (ou 9%) em comparação com as 9,32 milhões de toneladas curtas estimadas em 2025-26.
A menor perspectiva foi impulsionada principalmente por uma redução na produção de açúcar de beterraba, estimada em 4,55 milhões de toneladas curtas, uma queda de 190 mil toneladas curtas (ou 4%) em relação a outubro e de 525 mil toneladas curtas (ou 10%) em comparação com 2025-26.
O USDA também reduziu sua previsão para a produção de açúcar de cana em 2026-27 para 3,97 milhões de toneladas curtas, uma queda de 58 mil toneladas curtas (ou 1,4%) em relação a outubro e de 277 mil toneladas curtas (ou 7%) em comparação com 2025-26.
Fonte: USDA
De acordo com o relatório de Produção Agrícola do Departamento, também divulgado em 10 de novembro, uma queda era esperada na produção de beterraba sacarina em relação ao ano anterior em nove dos 10 estados produtores do país, refletindo reduções tanto na área colhida quanto na produtividade. A produção de cana-de-açúcar também apresentou queda em relação ao ano anterior, em grande parte devido aos impactos da cochonilha nas safras da Louisiana e da Flórida.
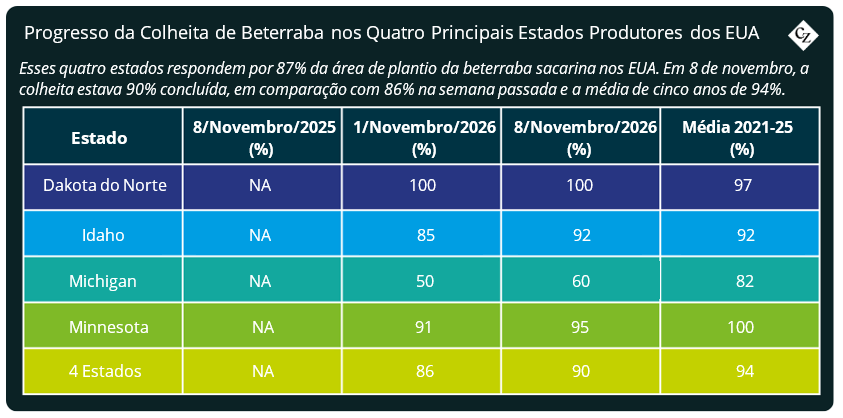
Em 8 de novembro, cerca de 90% da safra doméstica de beterraba sacarina havia sido colhida.
Também em 8 de novembro, o USDA divulgou os seguintes dados sobre a colheita de beterraba sacarina e cana-de-açúcar:
Beterraba Sacarina:
– A colheita no Colorado está 95% concluída, em comparação com 89% na semana passada (a média de cinco anos não foi divulgada).
– A colheita em Minnesota está 95% concluída, em comparação com 91% na semana passada e a média de cinco anos de 100%.
– A colheita em Dakota do Norte está 100% concluída, em comparação com 100% na semana passada e a média de cinco anos de 97%.
– A colheita em Idaho está 92% concluída, em comparação com 85% na semana passada e a média de cinco anos de 92%.
– A colheita em Michigan está 60% concluída, em comparação com 50% na semana passada e a média de cinco anos de 82%.
– A colheita em Wyoming está 95% concluída, em comparação com 85% na semana passada e a média de cinco anos de 95%.
Cana-de-Açúcar:
– A colheita na Louisiana está 46% concluída, em comparação com 40% na semana passada e a média de cinco anos de 39%.
Fonte: USDA
Oferta Limitada de Açúcar, Apesar do Aumento nas Importações
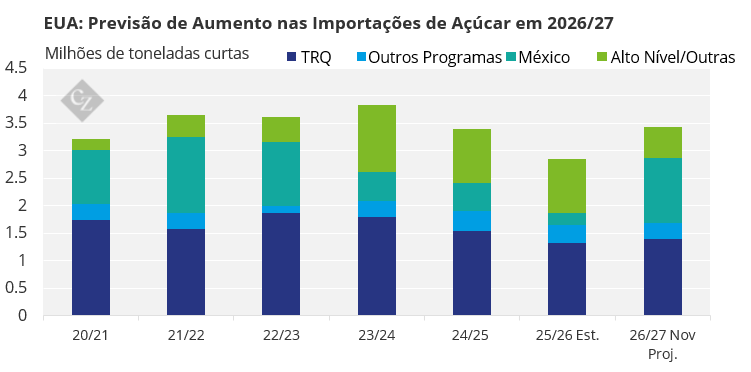
O USDA projetou a oferta total de açúcar nos EUA para 2026-27 em 14,15 milhões de toneladas curtas, uma queda de 1,7% em relação a outubro e de 4,1% em relação às 14,76 milhões de toneladas curtas estimadas para 2025-26. O total de importações para 2026-27 foi elevado para 3,43 milhões de toneladas curtas — um aumento de 12% em relação à safra anterior —, refletindo volumes maiores em comparação com o ano passado, provenientes de cotas tarifárias, suprimentos fora de programas específicos e importações do México.
Fonte: USDA
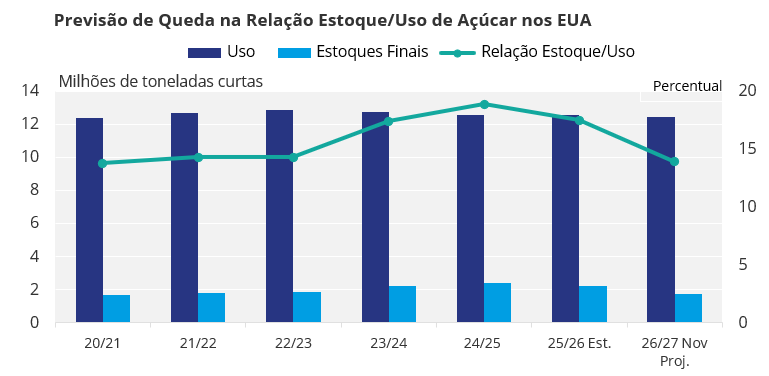
No relatório WASDE de novembro, o USDA projetou as entregas para fins alimentícios em 2026-27 em 12,3 milhões de toneladas curtas, uma queda de 0,8% em relação à estimativa do mês anterior. A previsão para a relação estoque/uso foi reduzida para 13,9%, abaixo dos 14,9% de outubro e dos 17,5% estimados em 2025-26.
Fonte: USDA
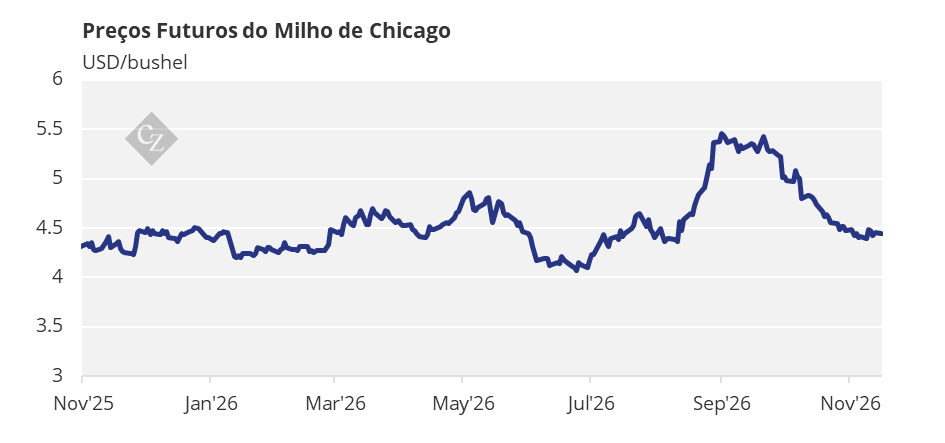
A recuperação nos preços futuros do milho injetou novo ânimo no mercado de adoçantes de milho. Mas os compradores — que haviam aproveitado a queda prolongada no preço do milho para resistir a ofertas mais elevadas — permaneceram cautelosos, com a maioria adotando uma postura de esperar para ver antes de assumir compromissos.