Pontos Principais
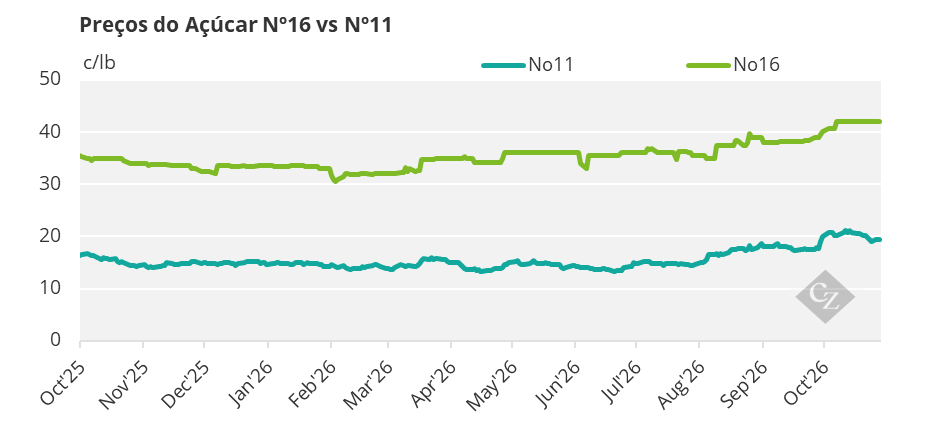
As preocupações com a disponibilidade de açúcar nos EUA continuam a sustentar o preço doméstico. O clima quente, os possíveis impactos na produtividade da beterraba, a menor produção de cana na Flórida e a capacidade de refino limitada mantêm elevadas as preocupações com a oferta. Enquanto isso, as eleições no Brasil e a desvalorização do real pressionaram os preços futuros do açúcar nº 11, criando um potencial de queda para o mercado doméstico do açúcar nº 16.
Esta atualização é feita por Sosland Publishing’s Sweetener Report. Para mais informações e detalhes de inscrição, CLIQUE AQUI.
As vendas de açúcar no mercado cash estiveram lentas nesta semana. A oferta de cana-de-açúcar estava disponível, mas limitada. As ofertas de beterraba sacarina permaneceram retidas em sua maioria, enquanto os processadores continuaram avaliando as perspectivas da safra. O preço se manteve estável para as vendas spot de beterraba sacarina, mas as ofertas de cana-de-açúcar spot e para 2027 subiram 5c/lb.
Desafios na Colheita Limitam a Disponibilidade de Açúcar nos EUA
Preocupações em relação à disponibilidade da oferta de açúcar, tanto de fontes domésticas quanto internacionais, sustentaram o mercado. A colheita de beterraba sacarina nos EUA estava quase concluída em várias regiões, mas havia receios de que o período prolongado de tempo seco e quente, ao longo dos meses de verão e outono, pudesse ter afetado a produtividade. A persistência do clima quente também limitou as possibilidades de empilhamento ao ar livre, desacelerando o fluxo de beterrabas para as unidades de processamento e atrasando a chegada de ofertas adicionais ao mercado.
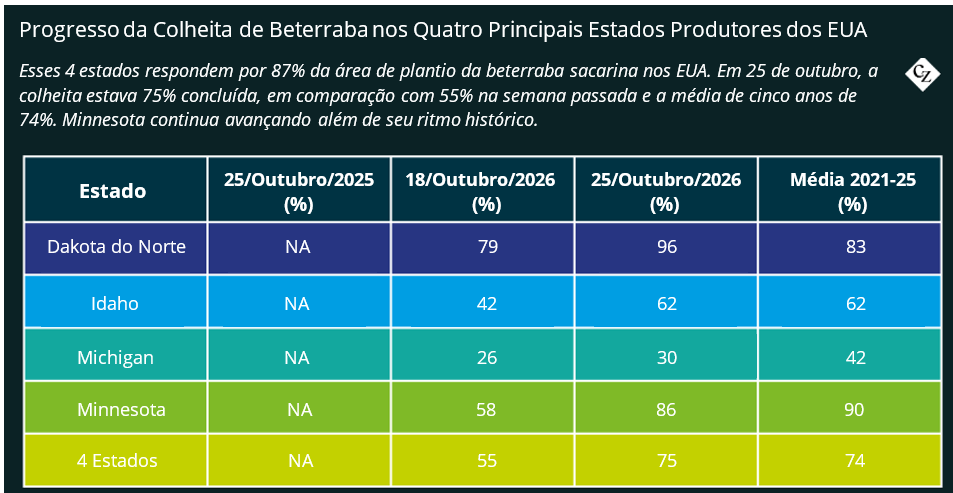
Em 25 de outubro, o USDA divulgou os seguintes dados sobre a colheita de beterraba sacarina e cana-de-açúcar:
Beterraba Sacarina:
– A colheita no Colorado está 75% concluída, em comparação com 55% na semana passada e a média de cinco anos de 72%.
– A colheita em Minnesota está 86% concluída, em comparação com 58% na semana passada e a média de cinco anos de 90%.
– A colheita em Dakota do Norte está 96% concluída, em comparação com 79% na semana passada e a média de cinco anos de 83%.
– A colheita em Idaho está 62% concluída, em comparação com 42% na semana passada e a média de cinco anos de 62%.
– A colheita em Michigan está 30% concluída, em comparação com 26% na semana passada e a média de cinco anos de 42%.
– A colheita em Wyoming está 76% concluída, em comparação com 58% na semana passada e a média de cinco anos de 81%.
Cana-de-Açúcar:
– A colheita na Louisiana está 30% concluída, em comparação com 22% na semana passada e a média de cinco anos de 27%.
O USDA não fornece atualizações sobre a colheita de cana-de-açúcar na Flórida, mas uma fonte do setor indicou que a produção foi severamente afetada por infestações de cochonilhas, o que resultou em uma redução expressiva na oferta de cana-de-açúcar em comparação com as safras anteriores.
Eleição Brasileira Aumenta a Pressão Sobre o Preço Global do Açúcar
Outro fator que sustentou o preço foi a capacidade doméstica de refino limitada, decorrente do fechamento de duas grandes usinas nos últimos anos. Além disso, a incerteza em relação às tarifas continua sendo uma preocupação. A recente reeleição do presidente brasileiro Luiz Inácio (Lula) da Silva para um quarto mandato de quatro anos reduziu ainda mais as expectativas de um alívio nas tensões comerciais existentes. As relações entre o governo Lula e o governo Trump permaneceram tensas, contribuindo para a manutenção de uma tarifa de 50% sobre a maior parte das importações provenientes do Brasil, o maior produtor mundial de açúcar.
A reeleição de Lula também impactou o mercado mundial de contratos futuros de açúcar bruto. Na primeira sessão de negociação após a conclusão da votação, o mercado de açúcar nº 11 despencou 6%.