Pontos Principais
Grandes redes de supermercados e instituições financeiras apontam uma queda no consumo nos últimos meses. As altas taxas de juros e o aumento do endividamento das famílias são considerados os principais motivos para a queda na demanda. Mudanças nos hábitos de consumo impulsionadas pelos medicamentos para perda de peso e o aumento das apostas online também estão no radar do mercado.
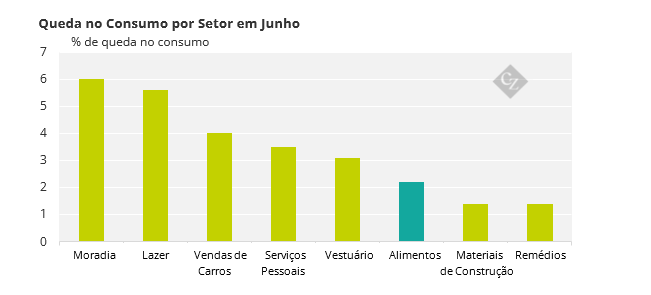
Os brasileiros estão reduzindo os gastos. Em junho, o consumo caiu 1,7% em relação a maio, de acordo com o Índice Diário de Atividade Econômica (IDAT) do banco Itaú, que monitora gastos com cartões de crédito e outros meios de pagamento. O índice registrou o terceiro mês consecutivo de queda, sinalizando uma desaceleração econômica.
Moradia e lazer estão entre os segmentos mais afetados, mas o setor de alimentos também apresenta sinais de enfraquecimento. A demanda caiu 1,6% em maio e 0,9% em junho, segundo o Itaú.
Fonte: Itaú
Relatórios financeiros de grandes redes de supermercados confirmam a tendência. O Assaí, um dos maiores grupos do setor no país, registrou uma queda de 0,9% nas vendas em mesmas lojas no primeiro trimestre do ano em relação aos três meses anteriores. No Grupo Mateus, importante rede de supermercados do Nordeste, a queda foi ainda mais acentuada: as vendas nas mesmas lojas caíram 7,3% no primeiro trimestre.
Redução do Poder de Compra
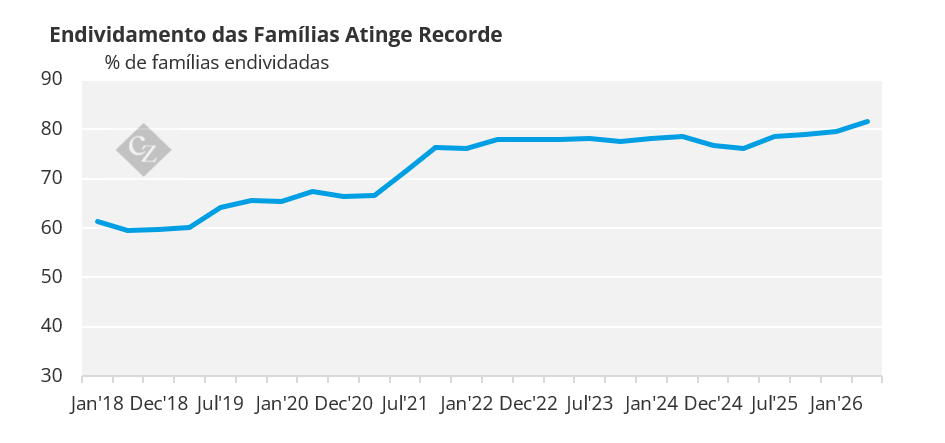
Para grandes grupos varejistas, o cenário econômico — caracterizado por altas taxas de juros e o aumento no endividamento das famílias — está entre as principais explicações para a queda na demanda.
Fonte: Confederação Nacional do Comércio de Bens, Serviços e Turismo.
“O endividamento das famílias atingiu níveis recordes, o que se traduz em redução no poder de compra das classes socioeconômicas C, D e E”, disse Belmiro Gomes, CEO do Assaí.
A classe socioeconômica C inclui famílias de classe média (que ganham entre quatro e dez salários mínimos). A classe D é categorizada como a população de baixa renda (entre dois e quatro salários mínimos), enquanto a classe E engloba “extrema vulnerabilidade” — aqueles que ganham até dois salários-mínimos
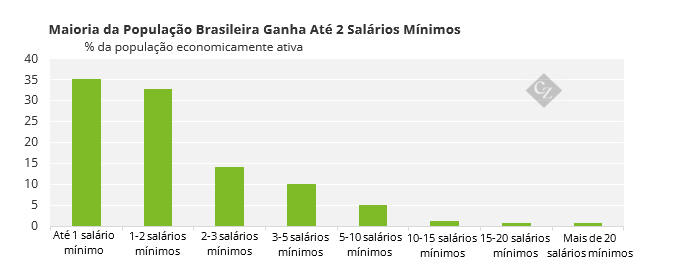
São justamente essas classes socioeconômicas que compõem a maior parte da população brasileira e atuam como força motriz do consumo. Quase 70% dos trabalhadores ganham até dois salários mínimos por mês — o equivalente a aproximadamente R$ 3.242 (USD 635,40) —, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE).
Fonte: IBGE
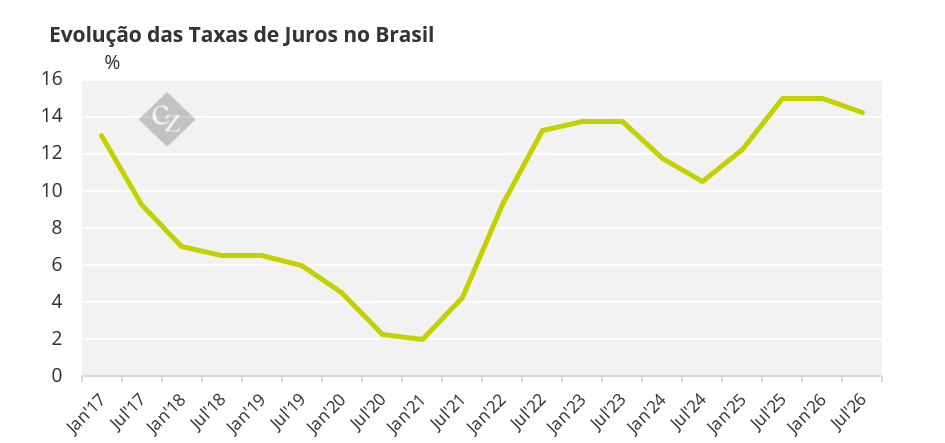
As altas taxas de juros também pesam no bolso dos consumidores. O Brasil tem hoje a maior taxa de juros real do mundo, ajustada pela inflação projetada para os próximos 12 meses, segundo um estudo das empresas de inteligência de mercado Lev Intelligence e MoneYou. O país fica atrás apenas da Rússia, da Turquia e do México.
A taxa básica de juros, atualmente em 14,25% ao ano, eleva o custo de empréstimos e do refinanciamento de dívidas. No caso do cartão de crédito, a taxa de juros para parcelamento chega a 200% ao ano, segundo o Banco Central. “As altas taxas de juros continuam pressionando o poder de compra das famílias, especialmente as de baixa renda”, afirmou Gomes.
Fonte: Banco Central
A inflação, que registrou alta de cerca de 4,64% nos últimos 12 meses segundo o IBGE, também pressiona o orçamento das famílias.
“Para as classes mais altas, o impacto pode ser menos visível, mas é significativo para as famílias de baixa renda, que muitas vezes precisam reduzir o consumo e até deixar de comprar certos produtos”, diz o economista André Braz, da Fundação Getúlio Vargas.
Nesse cenário, o topo da pirâmide socioeconômica continua sustentando uma parcela das vendas, enquanto a base permanece sob pressão crescente, segundo o Assaí.
O leite é um bom exemplo. Entre 2015 e 2025, o consumo caiu quase 10%, segundo a Euromonitor, em meio a uma alta acentuada. Nos últimos cinco anos, o produto registrou um aumento de preço de cerca de 90%, devido a fatores como a queda na produção e o aumento dos custos de manutenção do rebanho, segundo o Centro de Estudos Avançados em Economia Aplicada (Cepea) da Esalq/USP.
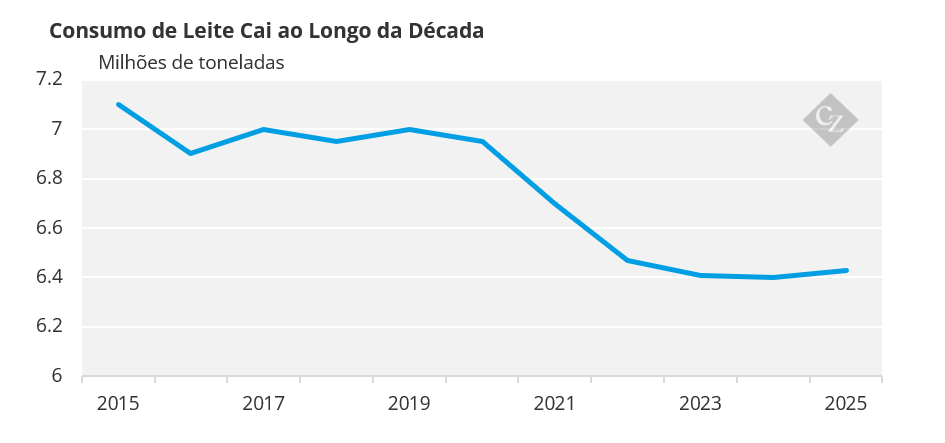
Fonte: Euromonitor
“Preços muito mais altos em meio a um aperto econômico levam os consumidores de baixa renda a repensar os gastos”, diz Braz.
E não foi apenas o leite que registrou um aumento significativo de preço. Entre 2019 e 2025, produtos como café moído e em grãos apresentaram uma alta acumulada de quase 250%. O óleo de cozinha e o azeite de oliva subiram cerca de 118%, e o preço do arroz aumentou 78%, segundo um estudo da Nielsen.
Uma pesquisa da consultoria mostra que a alta no preço dos alimentos representa hoje uma das principais preocupações de 36% dos consumidores brasileiros. Nesse cenário, 66% começaram a buscar alternativas mais baratas. Cerca de 60% das categorias de produtos vendidas em supermercados registraram queda no volume de vendas durante o primeiro trimestre do ano, segundo a Nielsen.
Impacto dos Medicamentos GLP-1
A mudança na dinâmica de consumo, no entanto, não se limita a fatores macroeconômicos. “Há também novos fenômenos, como o uso crescente de medicamentos para perda de peso e as apostas online”, afirmou Gomes.
O primeiro caso é talvez o mais emblemático. O uso de medicamentos para perda de peso vem crescendo rapidamente e a expectativa é de que continue se expandindo. As vendas desses medicamentos aumentaram quase 80% entre 2021 e 2025, com 7,3 milhões de unidades comercializadas, segundo a Associação Brasileira de Distribuidores de Produtos Farmacêuticos.
Com a chegada dos genéricos no início deste ano, o banco UBS prevê que o mercado brasileiro de GLP-1 deve dobrar de tamanho, atingindo R$ 20 bilhões (USD 3,9 bilhões) até dezembro.
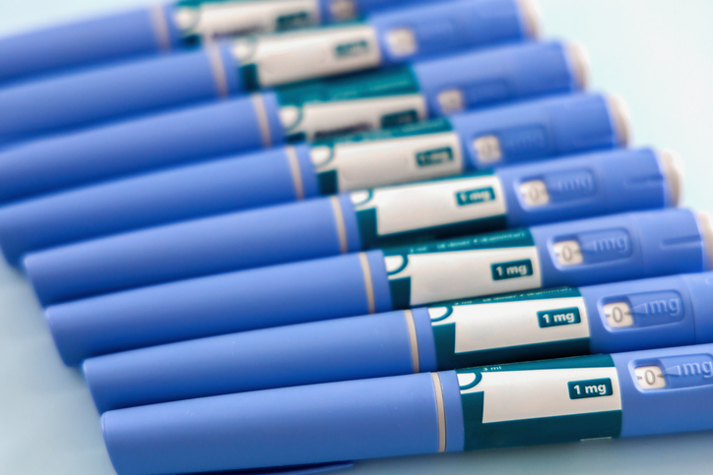
Em março, expirou a patente da semaglutida, o princípio ativo de medicamentos para perda de peso agonistas do receptor GLP-1, que reduzem a sensação de fome — assim como a vontade de comer doces e carboidratos.
Atualmente, segundo a Nielsen, cerca de 4,6% das famílias no Brasil utilizam medicamentos dessa categoria. Esse percentual ainda é baixo em comparação com outros mercados, como o dos EUA, onde esses produtos estão presentes em 12% dos lares. Mas já é possível observar algum efeito sobre padrões de consumo.
Talvez ainda seja cedo para avaliar o verdadeiro impacto desses medicamentos na demanda por produtos como doces e alimentos ricos em carboidratos. Alguns dados, no entanto, já apontam nessa direção: as vendas de itens como bolos e tortas doces vêm diminuindo, com uma queda mais acentuada nos últimos anos.
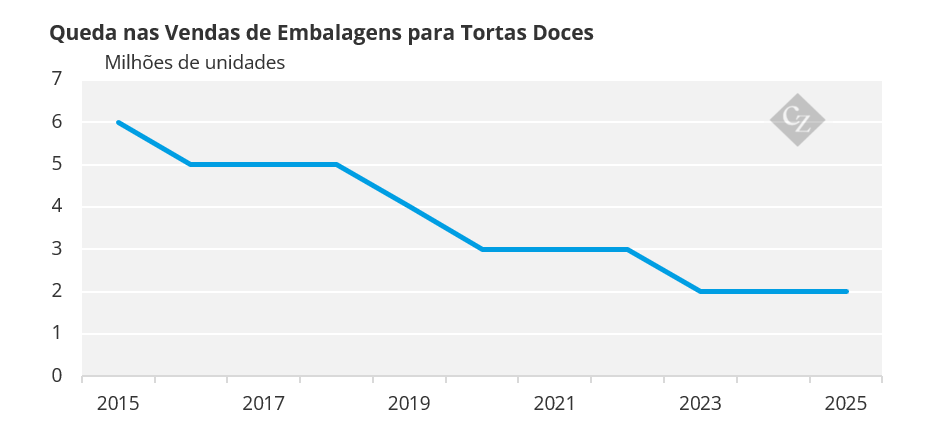
Fonte: Euromonitor
Ao mesmo tempo, o consumo de produtos naturais e de apelo saudável — como sucos feitos apenas de frutas frescas (em vez de misturas com água), queijos e suplementos alimentares — está crescendo. Somente entre 2023 e 2025, a demanda da indústria de alimentos por queijos embalados cresceu cerca de 11,7%, segundo a Euromonitor.
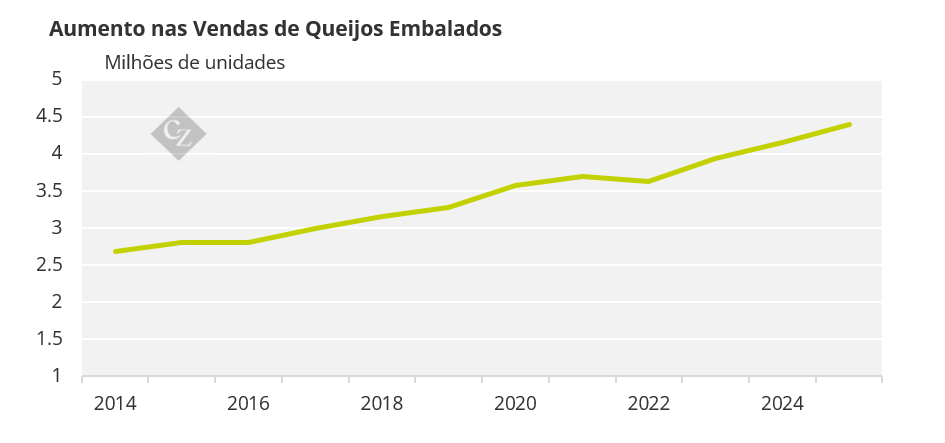
Fonte: Euromonitor
Para a maioria da população, no entanto, esses produtos acabam sendo inacessíveis.
Impacto das Apostas no Orçamento das Famílias
Em um cenário desafiador para o orçamento das famílias, o crescimento das apostas online representa mais um ponto de atenção.
No ano passado, 17% dos brasileiros com 16 anos ou mais fizeram algum tipo de aposta online, em comparação com 15% em 2024 e 14% em 2023, segundo uma pesquisa da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima).
Atualmente, o setor gera entre BRL 20 bilhões (USD 3,85 bilhões) e BRL 30 bilhões (USD 5,7 bilhões) em faturamento mensal, tornando o Brasil o quinto maior mercado de apostas esportivas do mundo. Desse total, cerca de 85% retornam aos consumidores na forma de prêmios, segundo o Banco Central.
Embora os apostadores apresentem uma renda familiar média de BRL 5.402 (USD 1.063) — acima da média nacional de BRL 3.367 (USD 663), segundo a Anbima — e mantenham certa capacidade de poupança, o aumento das apostas online despertou preocupações em relação ao possível impacto nas finanças e no consumo das famílias.
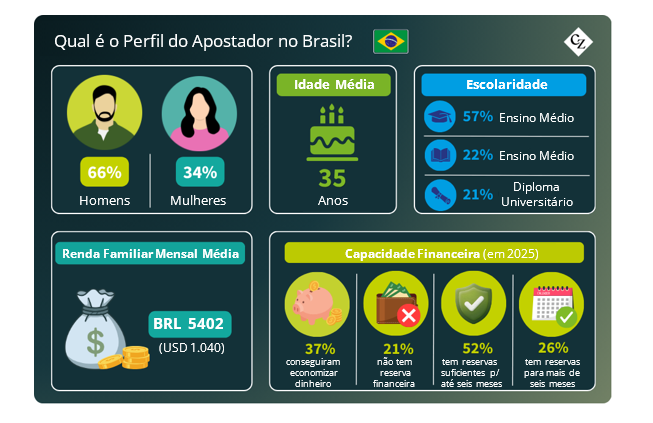
Uma pesquisa do Instituto Locomotiva mostra que o gasto com apostas já está impactando o orçamento das famílias. Cerca de 48% dos apostadores relataram redução de gastos em bares, restaurantes e serviços de entrega de comida, enquanto 41% diminuíram as despesas com roupas e acessórios (os entrevistados podiam selecionar múltiplas respostas).
“O perfil típico do apostador inclui indivíduos de faixas de renda mais baixas, que vivem com um orçamento apertado. Qualquer gasto adicional, especialmente com apostas, pode comprometer a renda e o consumo”, afirma Andreas Bethanis, Chefe de Pesquisa da Peers Consulting + Technology, que realizou um estudo sobre o impacto das apostas no orçamento das famílias.
Dados da Anbima mostram que, para 39% dos apostadores, a principal motivação para apostar é garantir recursos para emergências, enquanto para 37% as apostas representam a chance de ganhar muito dinheiro. Outros 32% afirmam que as apostas online são uma forma de entretenimento.
Cerca de 40% dos apostadores, no entanto, acabam endividados devido às apostas, segundo uma pesquisa do Programa de Proteção e Defesa do Consumidor de São Paulo (Procon).
Em um cenário econômico delicado, marcado pela contração nos gastos dos consumidores, esse pode ser um sinal de alerta. Por enquanto, as apostas representam menos de 0,5% do orçamento das famílias, segundo dados do governo brasileiro, mas essa fatia pode crescer.
“O setor varejista corre o risco de perder bilhões em receitas anuais devido ao desvio dos gastos dos consumidores com apostas”, diz Bethanis. “Levando em conta outros fatores que já impactam o orçamento das famílias, as perspectivas não são animadoras”.