Pontos Principais
Os mercados globais de laticínios permanecem divididos por produto, e não por direção. Com a Argélia absorvendo volumes substanciais de WMP, os laticínios dos EUA entrando na Nova Zelândia e o FFMP seguindo a alta do SMP, a próxima mudança na disponibilidade de laticínios pode ser impulsionada pela resposta dos processadores aos sinais de preço atuais.
O mercado global de laticínios não apresenta escassez de leite em termos agregados. A produção expandiu em várias das principais regiões exportadoras, incluindo a Nova Zelândia e os EUA. Mas produtos lácteos específicos continuam a seguir direções bastante distintas.
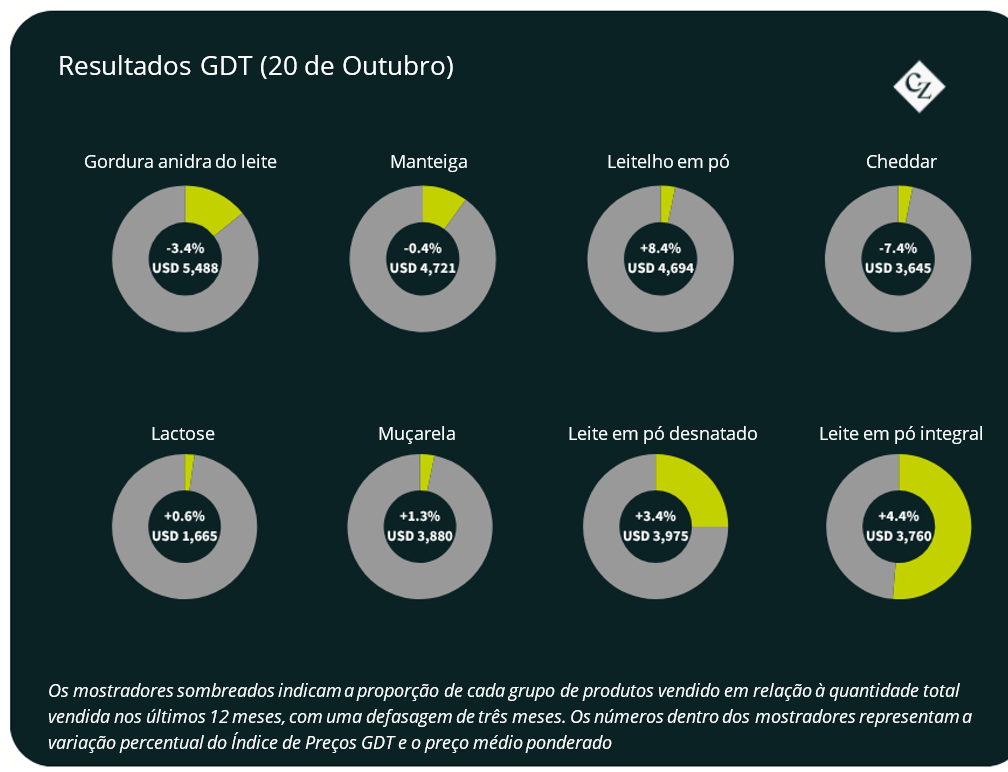
Essa divergência ficou evidente no evento GDT de 20 de outubro. O WMP subiu 4,4% e o SMP aumentou 3,4%, enquanto o cheddar caiu 7,4%, a manteiga caiu 0,4% e a AMF caiu 3,4%. O índice geral subiu, mas o resultado refletiu uma rotação entre produtos, em vez de indicar uma alta generalizada no setor de laticínios.
Os acontecimentos mais recentes na Nova Zelândia ajudam a explicar por que essa distinção é importante. Segundo relatos, o país atingiu o pico de produção diária de leite mais cedo nesta temporada, principalmente em Waikato. Ao mesmo tempo, a queda nos retornos do cheddar e do WPC, aliada a um WMP mais firme, fez com que o fluxo de produção de cheddar/WPC na Nova Zelândia voltasse a ficar em paridade com o de WMP.
O WMP não substituiu, necessariamente, todo uso alternativo para o leite. Em particular, seu retorno em comparação com o SMP e a gordura do leite permanece incerto. Mas a paridade com o cheddar/WPC elimina um incentivo concorrente para o uso do leite e pode alterar o mix de produtos no período posterior ao pico da temporada.
Forte Início, Pico Precoce
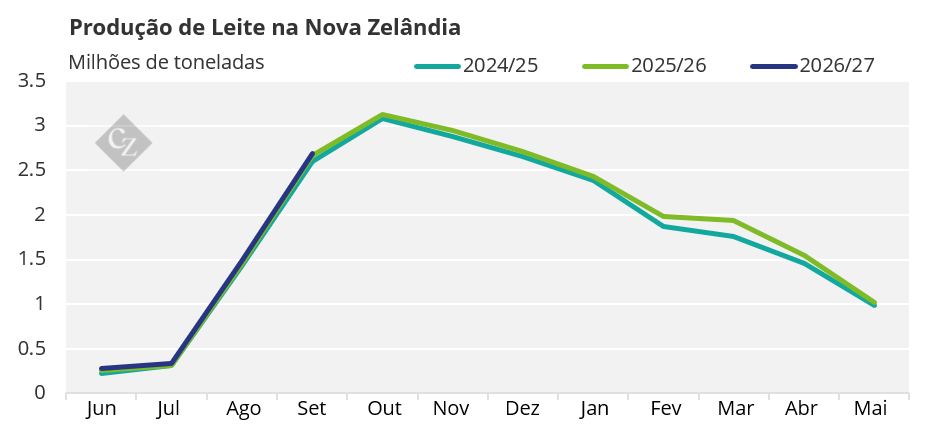
A produção de leite na Nova Zelândia começou a temporada com força. Mas um pico nacional precoce altera o formato da curva de produção e confere maior importância à taxa de queda subsequente.
Fonte: CLAL
A temporada ainda pode produzir uma forte coleta em geral. Um pico precoce, por si só, não implica um desempenho mais fraco ao longo de toda a temporada. Mas isso torna menos confiável a projeção de que o ritmo intenso do início se manterá durante o restante da temporada, especialmente se as condições na Ilha Norte piorarem.
Isso é importante porque os processadores estão tomando decisões sobre a alocação de produtos em um cenário em que a disponibilidade de leite no pico da safra é cada vez menor. A questão já não é mais simplesmente quanto leite a Nova Zelândia produz. É quanto leite resta após o pico sazonal e qual fluxo de produtos oferece o melhor retorno nesse momento.
WMP Recupera Espaço em Relação ao Cheddar e ao WPC
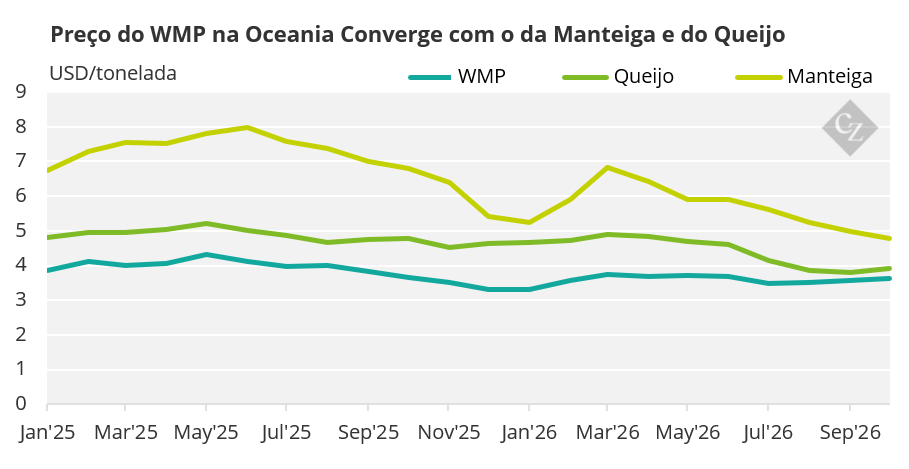
Até há pouco tempo, a valorização do cheddar e do WPC incentivava o direcionamento dos sólidos do leite para a produção combinada de queijo e proteína do soro de leite. A queda nos valores de ambos os produtos, segundo relatos, fez com que essa produção voltasse a ter paridade com o WMP.
Isso não estabelece que o WM seja o fluxo de maior retorno na Nova Zelândia. É preciso considerar também a economia relativa do WMP em relação ao SMP e a gordura do leite. Ainda assim, o WMP aparentemente já não apresenta a mesma desvantagem de retorno em relação ao cheddar/WPC.
Fonte: CLAL
Se as relações atuais persistirem, os processadores podem produzir mais WMP e menos cheddar e WPC do que produziriam em outras circunstâncias. Isso representaria uma resposta da oferta ao preço mais firme do WMP, mas também poderia transferir parte da pressão sobre a disponibilidade para o queijo e as proteínas do soro de leite.
Essa é uma distinção importante. Um maior volume de produção de WMP não significaria que a Nova Zelândia produziu mais leite. Significaria que a mesma quantidade de sólidos de leite foi alocada de forma diferente.
Demanda da Argélia Proporciona ao WMP uma Base Sólida
A alteração nos retornos relativos ocorre após uma compra significativa realizada pela agência estatal de compras da Argélia, a ONIL.
Relatórios de mercado indicam que a ONIL adquiriu aproximadamente 25 mil toneladas de WMP em sua licitação mais recente. Cerca de 21 mil toneladas teriam sido destinadas a fornecedores da Nova Zelândia, enquanto o restante foi dividido entre a Adecoagro e outros fornecedores.
O resultado converte a demanda prevista da Argélia em uma compra física substancial. Além disso, parece ter exigido produtos provenientes de diversos fornecedores e origens, em vez de revelar uma oferta abundante de uma única fonte.
Acredita-se que alguns produtores tenham se mostrado relutantes em oferecer descontos substanciais nesta licitação, devido à percepção de um mercado com oferta limitada. Também foi relatado que fornecedores sul-americanos ofereceram SMP na licitação, o que é incomum. Isso ocorreu em um cenário de mercado internacional de SMP já firme e sugere que a demanda do Norte da África está influenciando uma gama mais ampla de leites em pó, e não apenas o WMP (leite em pó integral).
FFMP Está Proporcionando Menos Alívio de Preço
O FFMP normalmente oferece aos compradores um substituto mais barato quando o preço do WMP aumenta. Mas essa opção de substituição também está se tornando mais cara.
A Expana elevou sua estimativa para o FFMP na Europa para aproximadamente EUR 3.300 por tonelada. Segundo a Expana, uma demanda mais forte e uma oferta limitada fizeram com que o FFMP acompanhasse a alta do SMP. A Expana também atribuiu a firmeza do SMP à demanda proveniente da África e da região Ásia-Pacífico, somada a uma participação limitada de vendedores dos Estados Unidos e da América do Sul.
O FFMP continua mais barato que o WMP, e as formulações e aplicações variam conforme o comprador. Ainda assim, o preço desse substituto não está mais estagnado enquanto o do WMP sobe.
Isso reforça a relevância da compra realizada pela ONIL. A demanda da Argélia está sustentando o WMP, ao mesmo tempo em que uma demanda maior e uma oferta limitada elevam o preço de uma alternativa importante.
Laticínios dos EUA Chegam à Nova Zelândia
Na extremidade oposta do mercado, o preço mais baixo praticado pelos EUA teria levado grandes compradores neozelandeses a adquirir volumes crescentes de queijo e manteiga de origem norte-americana, com alguns acordos se estendendo até o primeiro semestre de 2027.
Esse é um fluxo comercial notável. A Nova Zelândia é um dos principais exportadores mundiais de laticínios, mas compradores domésticos ainda realizam importações quando as relações de preços internacionais tornam o produto importado (já entregue no destino) competitivo.
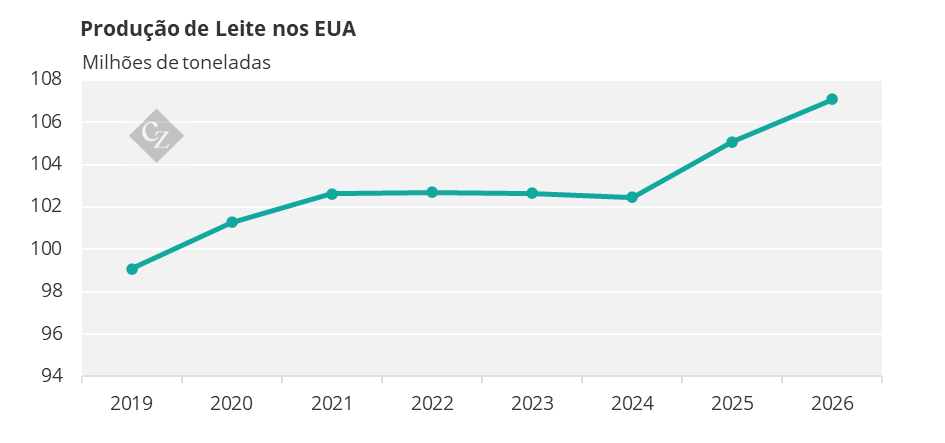
Fonte: USDA
A forte produção de leite nos EUA e a disponibilidade substancial de queijo ajudaram a criar essa oportunidade. A produção de leite nos EUA em setembro registrou um aumento de 3% em relação ao ano anterior, enquanto a expansão do rebanho contribuiu para ampliar a oferta disponível. Consequentemente, o mercado dos EUA se tornou cada vez mais dependente das exportações para absorver sua produção adicional.
Mas a dinâmica econômica pode já estar mudando. O preço do queijo (spot) na CME subiu de forma acentuada nas últimas duas semanas. O preço dos EUA, convertido pela Trigona, passou de EUR 2.529 por tonelada em 9 de outubro para EUR 3.543 por tonelada em 23 de outubro.
Participantes do mercado atribuíram parte desse movimento às disrupções nas operações de um grande produtor dos EUA, embora a dimensão e a duração desse impacto ainda não estejam claras. Evidências mais amplas no mercado também apontam para paralisações em unidades produtivas e problemas de qualidade que afetam a produção de cheddar em algumas regiões dos EUA.
O efeito é um exemplo de arbitragem no setor de laticínios começando a se corrigir. Queijos dos EUA com desconto atraíram demanda adicional de exportação, incluindo fluxos incomuns para a Nova Zelândia. A subsequente alta no preço está agora reduzindo a diferença que tornava esses fluxos atrativos.
Se os processadores neozelandeses alocarem menos leite para cheddar/WPC na margem, essas importações podem permanecer estrategicamente relevantes. Mas o preço mais alto na CME pode tornar a cobertura futura nos EUA cada vez mais cara.
Preço da Manteiga se Mantém, Enquanto Condições Comerciais se Tornam Mais Flexíveis
A manteiga apresenta uma versão diferente da mesma divergência regional.
A Fonterra continua a defender os prêmios da manteiga neozelandesa em relação ao preço do GDT, citando a demanda chinesa. O resultado mais recente do GDT ofereceu certa sustentação a essa posição: a manteiga caiu apenas 0,4%, apesar de resultados mais fracos para a AMF.
Ao mesmo tempo, o volume de manteiga foi ampliado nos próximos eventos do GDT, e fornecedores neozelandeses estariam oferecendo condições de pagamento mais flexíveis a compradores de manteiga em mercados anteriormente considerados de maior risco.
Esses sinais não são, necessariamente, contraditórios. A demanda chinesa pode ser suficiente para sustentar a referência de preços do GDT, enquanto o envio de produtos adicionais para outros destinos exige maior flexibilidade comercial.
“O preço se mantém, mas as condições estão se tornando mais flexíveis”.
Isso sugere que o prêmio para a manteiga da Nova Zelândia permanece justificável em alguns canais, mas não é sustentado de maneira uniforme entre todos os compradores e destinos.
Divergência na Demanda Conforme Urgência e Capacidade Financeira
A Argélia está comprando porque a necessidade de manter estoques físicos gera urgência. As Filipinas apresentam o caso oposto.
A demanda por laticínios nas Filipinas está tranquila no momento, com a desvalorização do peso influenciando as decisões de compra. Os compradores estão avaliando ofertas para embarque em janeiro e fevereiro, ao invés de se apressarem para suprir necessidades imediatas. Ainda há interesse nos queijos, mas os compradores buscam um preço mais competitivo após a queda registrada no último evento GDT.
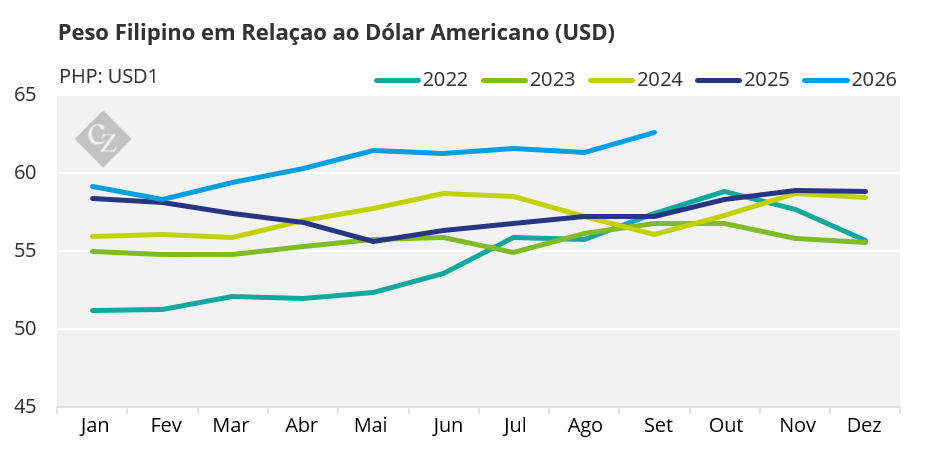
Fonte: Bangkok Central Bank
O contraste é instrutivo. Na Argélia, as exigências relativas aos estoques forçaram a demanda no mercado, apesar do preço firme. Nas Filipinas, a pressão cambial permite — ou obriga — que os compradores adiem suas decisões.
Isso não constitui evidência de um ciclo de demanda global único. A demanda está sendo definida pelos estoques locais, pelo câmbio e pela capacidade dos compradores de adiar sua cobertura.
Alocação, Não o Leite Agregado, Continua Sendo o Fator Determinante
As evidências mais recentes não apontam para uma alta generalizada no setor de laticínios. Também não indicam que o mundo esteja ficando sem leite.
Em vez disso, mostra que a disponibilidade dos laticínios está sendo redefinida pela economia dos produtos:
-
O WMP recuperou sua competitividade em relação ao fluxo de cheddar/WPC da Nova Zelândia.
-
A ONIL absorveu um volume substancial de WMP.
-
O FFMP acompanha a alta do SMP, tornando a substituição mais cara.
-
O queijo e a manteiga dos EUA chegaram à Nova Zelândia, mas o desconto do queijo norte-americano está diminuindo.
-
Os prêmios da manteiga da Nova Zelândia se mantêm em alguns canais, enquanto em outros, as condições de pagamento se tornam mais flexíveis.
-
A Nova Zelândia já ultrapassou o pico de produção leiteira de forma precoce, o que torna a alocação do produto cada vez mais dependente da curva de produção posterior a esse pico.
Se o WMP permanecer competitivo em relação ao cheddar/WPC, os processadores da Nova Zelândia podem direcionar mais leite para a produção de WMP do que fariam normalmente. Isso pode ajudar a atender à demanda por leite em pó, mas também pode produzir menos queijo e proteína do soro de leite.