Pontos Principais
O preço do açúcar no mercado cash dos EUA permaneceram firmes em meio a preocupações crescentes com a safra. O estresse causado pela seca, a perspectiva de atraso na colheita e as infestações de cochonilhas continuaram a gerar incertezas sobre a produção doméstica de açúcar, enquanto entregas mais fortes ofereceram suporte adicional ao mercado. Os participantes do mercado também estiveram avaliando as novas tarifas do USTR sobre importações de 60 países e as possíveis implicações para os fluxos comerciais de açúcar.
Esta atualização é feita por Sosland Publishing’s Sweetener Report. Para mais informações e detalhes de inscrição, CLIQUE AQUI.
Preocupações com a Seca Sustentam o Preço Firme do Açúcar no Mercado Cash dos EUA
A atividade no mercado cash de açúcar registrou movimentação intensa nesta semana, à medida que os vendedores se aproximavam da conclusão das vendas para 2027. O preço spot permaneceu inalterados, mas firme, enquanto os valores para 2026-27 se mantiveram estáveis ou apresentaram alta. Um aumento notável nas entregas, somado a preocupações com a safra doméstica, proporcionou suporte ao mercado.
Embora as condições das safras de beterraba sacarina e cana-de-açúcar relatadas pelos estados produtores tenham melhorado em relação à semana anterior, as classificações em vários estados permaneceram abaixo dos níveis do ano passado, e as previsões indicaram que condições de calor e tempo seco prevaleceriam na maior parte das áreas de cultivo de beterraba e cana-de-açúcar nas semanas seguintes.
Em 28 de julho, cerca de 62% das plantações de beterraba sacarina estavam sob algum nível de seca, com 6% das áreas enfrentando seca excepcional — a classificação mais alta. Nessa mesma data, o US Drought Monitor (Monitor de Secas dos EUA) indicou que as áreas de cultivo da beterraba sacarina em Wyoming, Nebraska e Oregon enfrentavam 100% de seca, enquanto 100% da safra de cana-de-açúcar da Flórida crescia sob algum nível de seca.
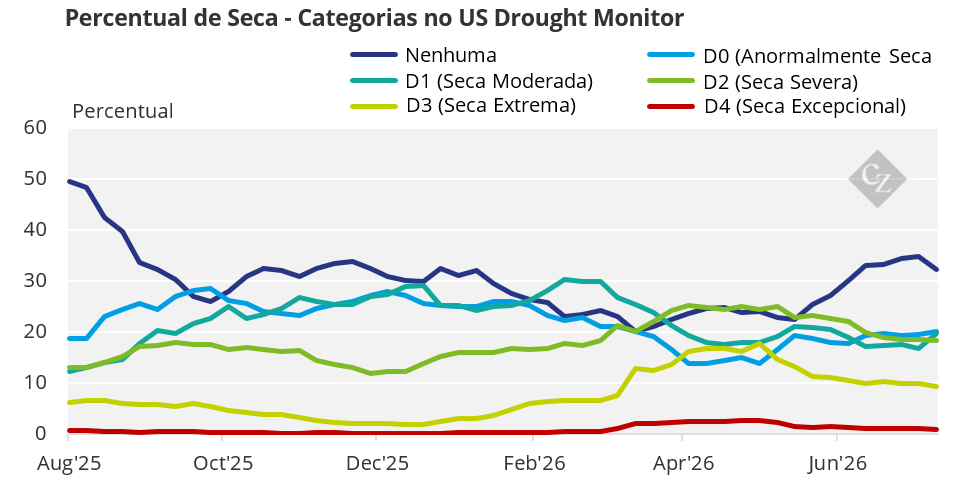
Fonte: US Drought Monitor
O tempo seco representou um desafio adicional para os produtores que previram uma colheita mais tardia do que o normal devido a atrasos na plantação e à replantação necessária devido ao inverno rigoroso que danificou as primeiras plantações. Alguns não esperavam começar a colher beterraba até meados ou mesmo no final de setembro, um mês depois do início habitual.
Embora o US Drought Monitor não indicasse seca na safra de cana-de-açúcar da Louisiana em 28 de julho, surgiu uma ameaça diferente com a confirmação da presença de uma cochonilha invasora em 14 locais de cultivo. A praga causou danos significativos, e um entomologista da Louisiana State University afirmou que é improvável que alguns canaviais sejam colhidos este ano.
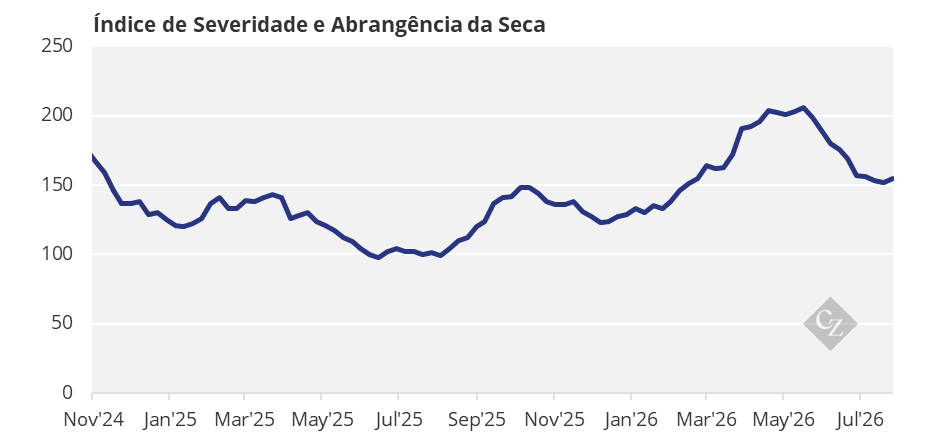
Obs.: O Índice de Severidade e Abrangência da Seca – DSCI (em inglês, Drought Severity and Coverage Index) mede a intensidade da seca nos EUA em uma escala de 0 a 500, na qual 0 significa ausência de seca e 500 indica seca excepcional em toda a área.
Fonte: US Drought Monitor
Entregas Aumentam Enquanto Política Comercial Permanece em Foco
Outro fator que sustentou o preço foi o ritmo das entregas, que se intensificou nas últimas semanas. Uma fonte especulou que os usuários de açúcar podem estar apenas recuperando o atraso após uma paralisação das atividades durante o feriado de 4 de julho. Outra fonte sugeriu que algumas fábricas podem estar passando por programas de manutenção de verão, deslocando a demanda para outros fornecedores, especialmente porque o maior aumento ocorreu nas entregas a granel.
“Você não pode chamar duas semanas de tendência”, disse um processador. “Mas se essa demanda se mantiver, então será diferente. Se não, então foi apenas uma mudança temporária. Mas definitivamente vimos um aumento nas entregas neste mês (julho)”.
Os participantes do mercado estiveram avaliando o anúncio mais recente do Escritório do Representante Comercial dos Estados Unidos (USTR) a respeito da investigação sob a Seção 301, sobre práticas de trabalho forçado e da medida corretiva da agência de impor tarifas de 10% a 12,5% sobre importações provenientes de 60 países, incluindo grandes exportadores de açúcar.
Embora as importações de açúcar provenientes dos países afetados, realizadas dentro das cotas tarifárias, não estivessem sujeitas às tarifas adicionais, o USTR informou que as importações de açúcar acima da cota (ou as importações de açúcar de alto nível) e aquelas realizadas no âmbito de acordos de livre-comércio estariam sujeitas às tarifas da Seção 301. Os participantes esperam obter atualizações durante o Simpósio Internacional de Adoçantes da próxima semana, em Vail, Colorado, organizado pela American Sugar Alliance.
O mercado de adoçantes de milho permaneceu tranquilo.