Pontos Principais
Os spreads no mercado de contratos futuros são definidos pela oferta e demanda, sazonalidade, custo de manutenção de estoques, valores físicos, liquidez e atividade de negociação. Em conjunto, esses fatores influenciam a forma como o mercado precifica o açúcar para entrega em diferentes momentos.
O que Influencia os Spreads?
Os spreads em contratos futuros podem incentivar compradores e vendedores a ajustar as datas de embarque para obter o melhor preço, ajudando a atenuar excedentes e déficits no mercado físico.
Os spreads de calendário são influenciados por diversos fatores, tanto fundamentais (impulsionados pela oferta e demanda da commodity subjacente) quanto técnicos (fatores relacionados à negociação no mercado). Fatores externos, como o cenário macroeconômico mais amplo, também podem desempenhar um papel.
Como regra geral, quando os contratos têm muitos spreads de liquidez, geralmente reagem mais ao verdadeiro cenário fundamental da commodity subjacente do que a qualquer outra coisa.
A liquidez piora quanto mais distante um contrato está do seu vencimento, já que há maior incerteza sobre se o contrato está bem precificado, portanto a dinâmica de oferta e demanda tende a exercer maior influência sobre os contratos com vencimento mais próximo.
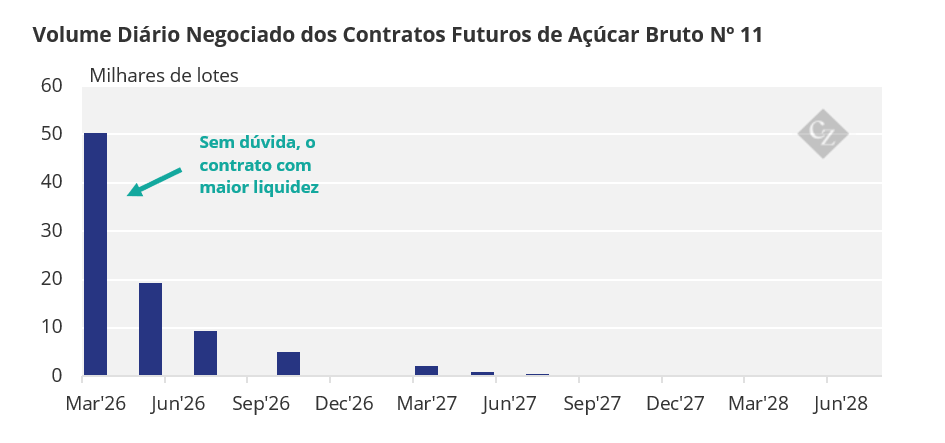
O exemplo abaixo demonstra a queda acentuada na liquidez (volume diário negociado) dos contratos futuros de açúcar bruto nº 11 com vencimentos mais distantes, considerando um determinado dia de negociação. Em alguns dias, certos contratos podem, inclusive, não registrar nenhuma negociação.
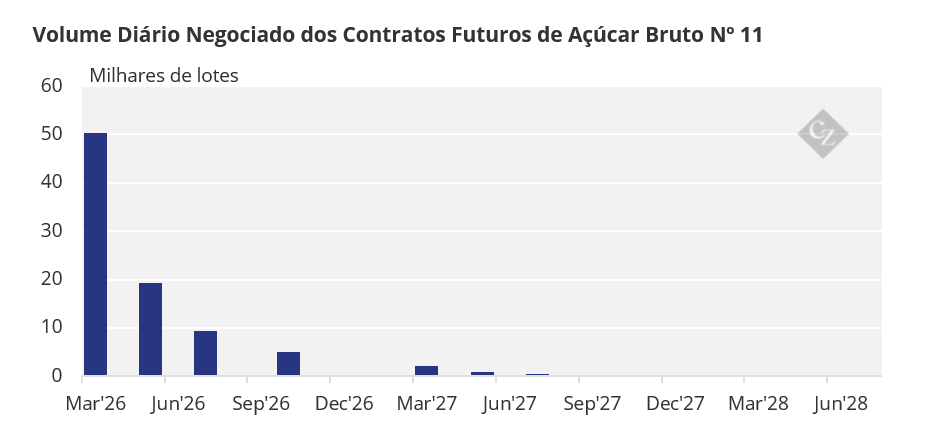
Isso significa que, quanto menor o volume diário negociado em um contrato, maior a probabilidade de que o momento dos pedidos exerça mais influência do que os fundamentos, já que o fluxo de pedidos pode se tornar mais desequilibrado.
Os próximos textos explicativos desta série detalharão como cada um desses fatores afeta os spreads de contratos futuros de açúcar bruto.
Vamos analisar primeiro de que maneira a situação de oferta e demanda da commodity subjacente pode exercer influência.
Oferta e Demanda
Sazonalidade
No caso das commodities agrícolas, as safras são cultivadas em diferentes épocas do ano, dependendo do clima. O pico da temporada de cultivo no hemisfério norte, por exemplo, não coincide com o pico da temporada de cultivo no hemisfério sul.
Isso significa que a cada ano durante determinados períodos, o mercado mundial enfrentará uma oferta maior do que em outros momentos.
O mesmo acontece em relação à demanda: feriados e festividades religiosas no mundo todo, somados a diferentes hábitos alimentares em épocas distintas do ano (como um maior consumo de sorvete no verão), fazem com que os padrões de compra também possam ser sazonais.
Isso significa que, para uma determinada commodity, não é incomum observar que certos pares de spread se comportam de maneira diferente de outros, dependendo da época do ano em que isso ocorre.
No caso dos contratos futuros de açúcar bruto, é comum que o spread outubro-março seja negociado com um desconto (o contrato de outubro sendo mais barato que o contrato de março).
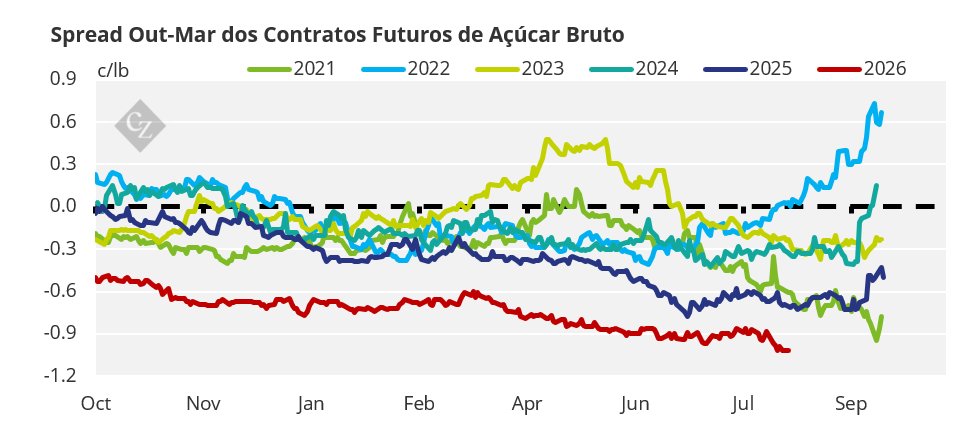
Em outubro, os estoques na maior região exportadora do mundo — o Centro-Sul (CS) do Brasil — se encontram em seu nível mais alto. Isso significa que, nesta época do ano, a capacidade de abastecer o mercado mundial está, em teoria, em seu pico.
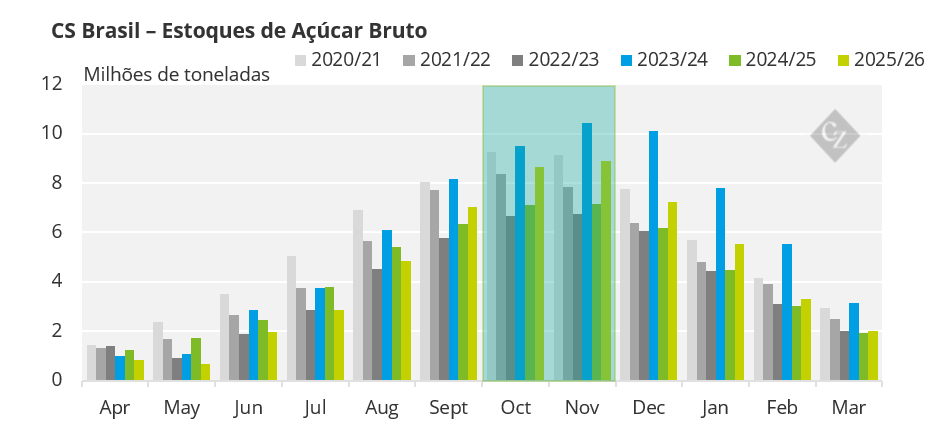
A oferta elevada exerce uma pressão de baixa sobre o preço do contrato de outubro.
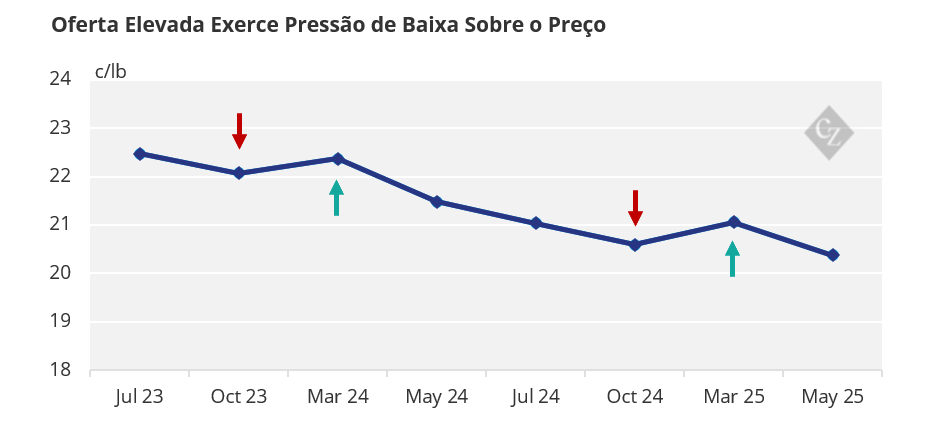
Considerando que em março o CS Brasil se encontra no período de entressafra, seus estoques de açúcar estão em nível baixo.
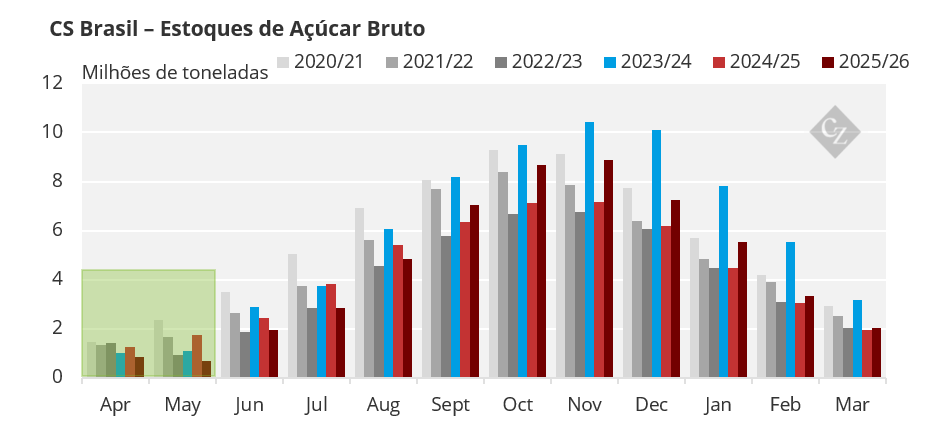
Esse desequilíbrio na oferta significa que o contrato de outubro precisa estar barato o suficiente em relação ao contrato de março, de modo a incentivar os produtores a recomprar seu hedge no contrato de outubro para, em seguida, vendê-lo para março (comprar barato, vender caro). Assim, esse spread costuma ser negociado com um desconto.
Custo do Carry
A pergunta que decorre logicamente do que foi dito acima é: “quanto custará manter a commodity em estoque durante esses meses adicionais”?
Manter uma commodity em estoque não é algo gratuito. Ela precisa, por exemplo, ser financiada, armazenada de forma adequada e segurada. Portanto, ao adiar a movimentação das commodities para um momento futuro, esses custos acabarão incidindo por um período mais longo.
Isso é chamado de “custo do carry”: o quanto custa ao vendedor adiar a movimentação e “carregar” (manter) o estoque até a próxima janela de entrega.
As taxas de juros, em particular, constituem um componente fundamental desse custo. Por exemplo, as usinas de açúcar no Centro-Sul do Brasil acompanham com muita atenção a taxa básica de juros brasileira (Selic). Variações para cima na taxa de juros de um país elevam os custos de financiamento e, consequentemente, o custo de manter os estoques.
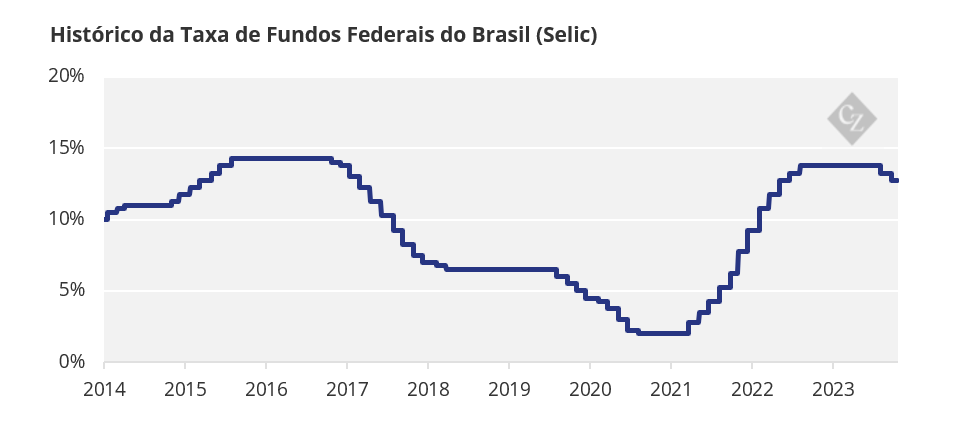
Conhecer o custo do carry é importante, já que mesmo que um spread esteja sendo negociado com um desconto — o que deveria incentivar o vendedor a adiar o embarque para o contrato de vencimento posterior —, se esse desconto for inferior ao custo do carry, realizar a venda com base no contrato de vencimento mais próximo ainda renderá um retorno melhor ao vendedor.
Vamos analisar um exemplo histórico: suponhamos que um produtor de açúcar bruto (Produtor A) esteja decidindo se vende seu açúcar com base no contrato futuro de outubro de 2023 — que, no momento, está sendo negociado a 22 centavos por libra — ou no contrato futuro subsequente, de março de 2024, que está sendo negociado a 22,6 centavos por libra.
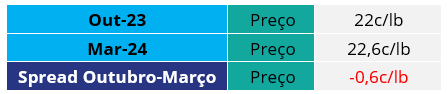
À primeira vista, o contrato de março de 2024 parece oferecer um valor maior para o vendedor. Mas caso o vendedor decida realizar a venda em março de 2024, o estoque precisará ser mantido por alguns meses adicionais. Para o Produtor A, o custo de armazenar o açúcar durante esses meses adicionais é de 0,1 centavo por libra (0,1c/lb) ao mês.
Portanto, manter esse açúcar estocado por quatro meses adicionais terá um custo de 0,4 centavo por libra, enquanto o contrato de março de 2024 oferece 0,6 centavo por libra a mais do que o contrato de outubro de 2023. Fica claro que neste caso vale a pena manter o estoque, já que o vendedor obterá um ganho adicional de 0,2 centavo por libra ao realizar a venda com base no contrato de março.
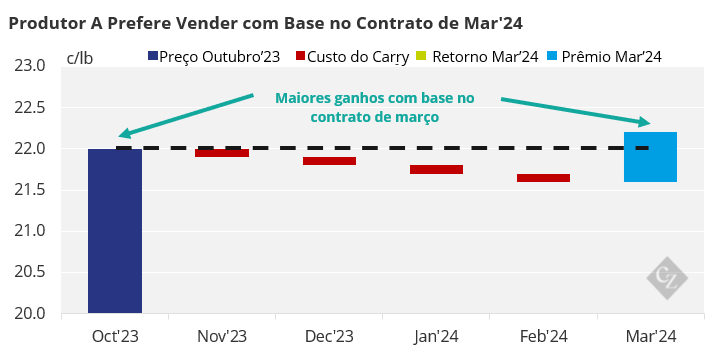
É importante observar que o custo do carry varia para cada produtor, mesmo entre aqueles situados no mesmo país. Assim, é preciso identificar quais exportadores são relevantes para o período de entrega em questão.
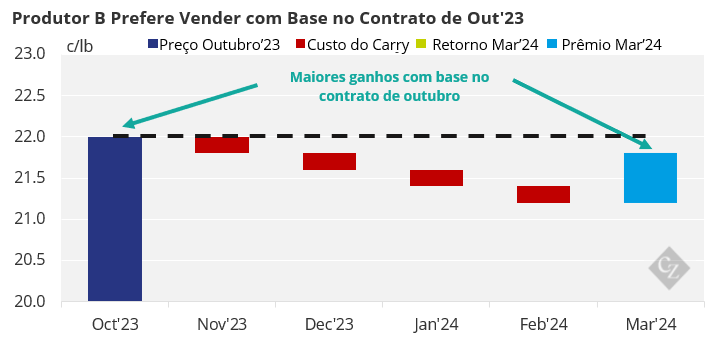
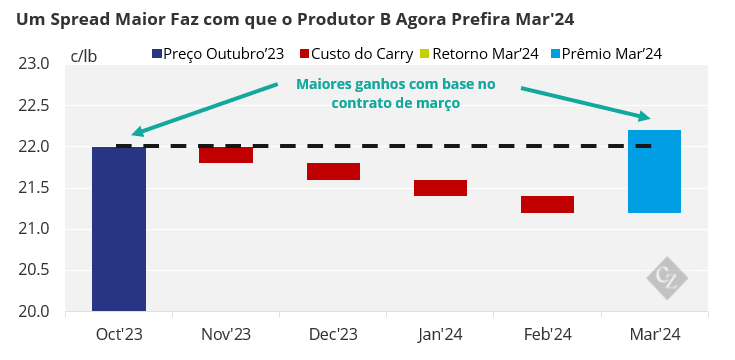
Outro vendedor (Produtor B), que se depara com a mesma decisão, enfrenta, por sua vez, o custo do carry de 0,2 centavos por libra ao mês, já que não consegue obter financiamento a uma taxa tão baixa quanto a do primeiro.
O Produtor B, após levar em conta os custos de manter o estoque, obteria apenas 21,8 centavos por libra ao vender com base no contrato de março de 2024 — 0,2 centavo por libra a menos do que se vendesse com base no contrato de outubro de 2023. Esse vendedor preferiria não manter o estoque.
Se o mercado mundial realmente precisasse de uma maior disponibilidade de açúcar no início de 2024, o spread Outubro-Março teria que estender ainda mais o desconto para incentivar os vendedores com o custo do carry mais elevado a optarem por vender seu açúcar com base no contrato de março.
Caso o spread Outubro-Março se estenda de 0,6 centavo por libra para 1 centavo por libra, isso seria suficiente para incentivar o Produtor B a rever sua decisão e realizar uma venda com base no contrato de março de 2024.
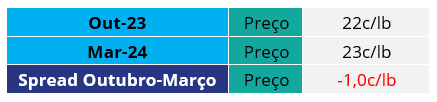
Agora o Produtor B ganharia 0,2 centavos por libra caso optasse por vender com base no contrato de março de 2024.
Usado em conjunto com o cenário dos fundamentos de oferta e demanda, compreender o custo do carry dos exportadores em questão é fundamental para prever se os spreads estão sendo negociados a um valor justo — o que incentivaria os exportadores a adiar seus embarques — ou se, ao contrário, será necessário que os spreads enfraqueçam ainda mais para viabilizar a manutenção dos estoques.
E se a maioria dos spreads estiver sendo negociada com um desconto?
Formato da Curva Futura
Uma sequência de spreads consecutivos encadeados é denominada curva futura. Se muitos desses spreads estiverem sendo negociados com um desconto, a curva apresentará uma inclinação para cima (em contango).
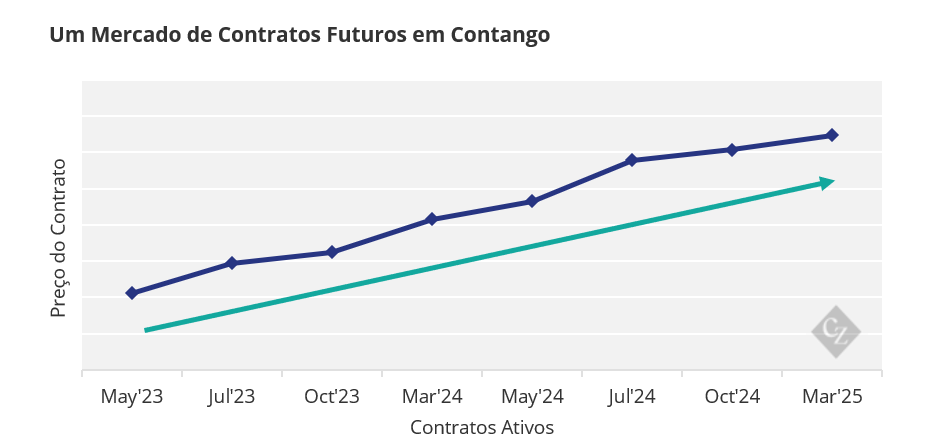
Isso ocorreria caso houvesse um excesso estrutural de oferta da commodity, e tal situação é frequentemente chamada de “mercado do carry”, já que incentiva os vendedores a manterem seus estoques pelo maior tempo possível (desde que o spread seja superior ao custo do carry).
Isso também incentivará os compradores a antecipar uma demanda futura para o presente, a fim de obter um preço melhor, e a manter o produto estocado até o momento em que for necessário (desde que o spread seja melhor que o custo do carry).
No cenário inverso, em que a maioria dos spreads é negociada com um prêmio, a curva futura apresentaria uma inclinação para baixo, e o mercado seria considerado em backwardation.
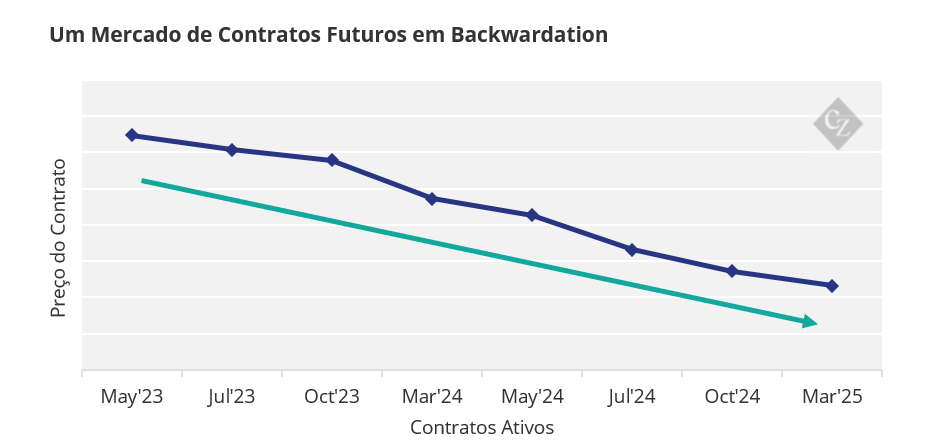
Isso ocorreria quando houvesse uma escassez estrutural da commodity, e tal situação incentivaria os vendedores a antecipar a oferta futura para curto prazo, ao mesmo tempo que incentivaria os compradores a garantir um preço, adiando sua demanda para o momento mais distante possível no futuro.
Se uma curva futura parece estar passando de contango para backwardation (de uma inclinação para cima para uma inclinação para baixo), pode ser vantajoso comprar um spread com um desconto — comprando contratos futuros de vencimento próximo e vendendo contratos futuros de vencimento mais distante —, já que o preço do contrato de vencimento mais distante pode cair em relação ao preço do contrato de vencimento próximo.
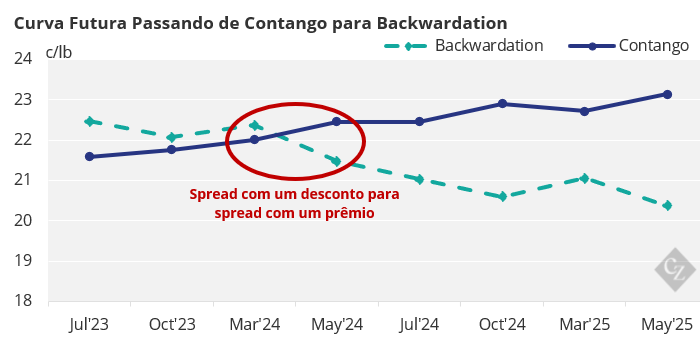
Se houver uma transição de backwardation para contango, vender o spread pode ser vantajoso.
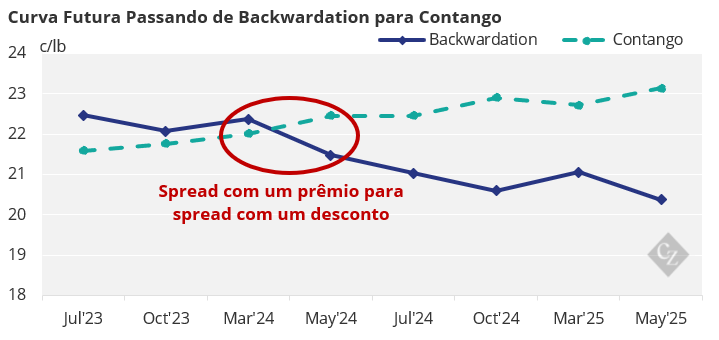
Mesmo em circunstâncias mais normais, nas quais não existe uma tendência consistente entre os spreads, é lógico que a situação de um par de spreads exerça influência sobre a situação de pares de spreads adjacentes, já que cada contrato futuro atua simultaneamente como o componente de vencimento mais próximo em um spread e como o componente de vencimento mais distante em outro.
Suponhamos que ocorra um choque negativo de oferta (redução na oferta) afetando o mercado por volta de setembro-novembro. O contrato futuro relevante mais próximo seria o de outubro de 2023, que sofreria então uma pressão de alta, à medida que a oferta se tornasse mais escassa naquele período do ano.
Se o choque for suficientemente grande, ele poderá fazer com que o spread julho-outubro passe de um prêmio para um desconto, e o spread outubro-março, de um desconto para um prêmio.
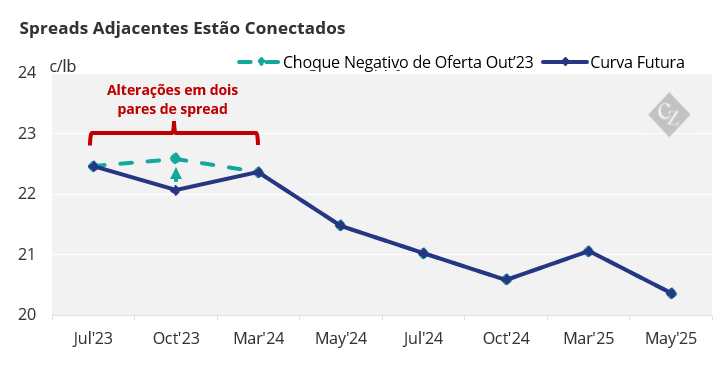
Sendo assim, os momentos de disponibilidade de oferta que impactam um par de spreads devem, necessariamente, impactar também os spreads adjacentes.
Isso significa que um evento de oferta ou demanda pode gerar efeitos em cascata ao longo de toda uma curva futura.
Valores Físicos
O prêmio físico é um fator adicionado a um preço de referência do mercado mundial para refletir melhor a situação de oferta e demanda em diferentes regiões. Em outras palavras, os valores físicos transformam um preço de mercado mundial — que, por natureza, é genérico — em um valor mais adequado à região específica a que se refere.
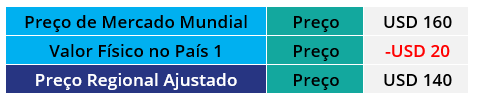
Por exemplo, digamos que o preço mundial atual de contratos futuros da “Commodity X” seja de USD 160 por tonelada, esse é o preço de referência global.
O País 1 é o maior exportador da Commodity X e, habitualmente, mantém grandes estoques desse produto. Considerando a relativa abundância dessa commodity no País 1, o preço de mercado mundial pode acabar sendo elevado demais para os compradores dessa região. Como esses compradores dispõem de diversas fontes alternativas de suprimento, os vendedores precisarão oferecer descontos em seu preço para conseguir realizar vendas.
Suponhamos que a maioria dos compradores esteja, no momento, disposta a aceitar a Commodity X de vendedores no País 1, com um desconto de USD 20 por tonelada em relação ao preço mundial. Esse é o valor físico da Commodity X no País 1 para entrega imediata.
Vamos analisar, em vez disso, o País 2. O País 2 também é exportador da Commodity X, mas está geograficamente localizado em uma parte do mundo onde há escassez dessa commodity.
Nesta região, a maioria dos compradores está, no momento, disposta a pagar um valor acima do preço de mercado mundial para garantir o acesso ao suprimento do País 2, considerando que há poucas alternativas. Suponhamos que os vendedores não aceitem vender por menos de USD 25 por tonelada acima do preço de mercado mundial. Esse é, portanto, o valor físico do País 2.
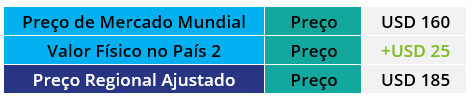
Com a inclusão de valores físicos, fica mais claro onde, no mundo, a oferta se encontra e onde ela é necessária.
Os valores físicos mudam regularmente ao longo de uma temporada, refletindo a disponibilidade relativa na região do mundo a que se referem: eles podem influenciar os spreads de maneira semelhante ao custo do carry mencionado anteriormente:
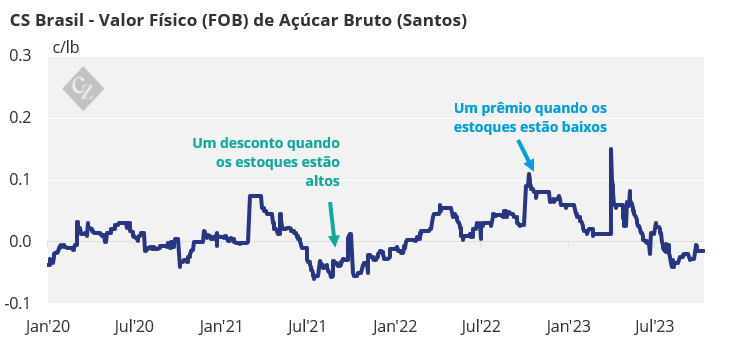
Os participantes do mercado estarão cientes dos valores físicos em diferentes países e em diferentes momentos futuros e assim, os spreads podem, muitas vezes, precisar se fortalecer ou enfraquecer — oferecendo aos vendedores um valor superior ou inferior ao valor físico — a fim de incentivar a antecipação ou o adiamento da oferta para os períodos em que ela for mais necessária.
Fatores que Afetam de Modo Particular o Contrato com Vencimento Mais Próximo
Vale a pena, neste momento, distinguir os fatores que oferecem insights para prever a trajetória futura do preço absoluto de uma commodity.
Também vale a pena abordar os pontos abaixo, já que o contrato com vencimento mais próximo — e, portanto, seu preço absoluto — compõe um spread em relação ao contrato com o vencimento subsequente.
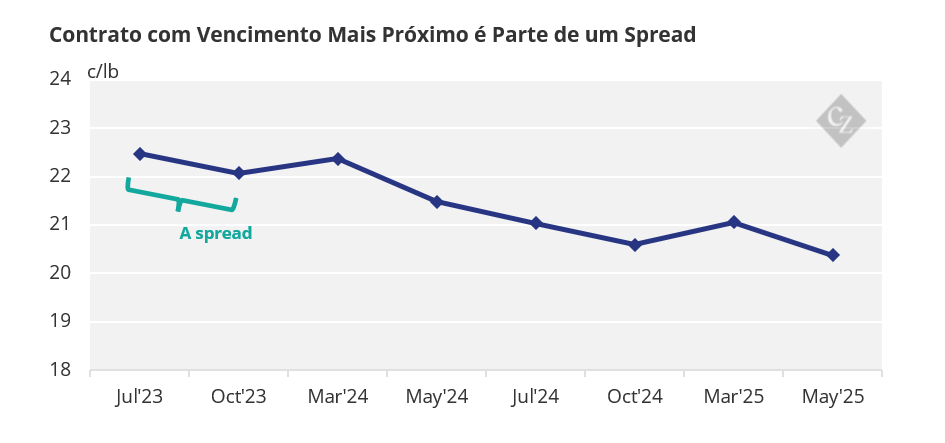
Envolvimento Especulativo
Especuladores são definidos como aqueles que buscam lucrar com a variação no preço de uma commodity, sem qualquer envolvimento físico com o ativo subjacente.
Eles podem exercer grande influência sobre o preço absoluto — por vezes em reação a notícias relacionadas aos fundamentos da commodity em questão, e outras vezes visando tirar proveito da tendência nos movimentos de preços.
Em geral, os especuladores tendem a concentrar sua atuação no contrato com vencimento mais próximo. Isso ocorre porque esse contrato costuma apresentar a maior liquidez (pelo menos até se aproximar de sua data de vencimento). Uma liquidez elevada permite que as operações sejam abertas e encerradas a preços o mais próximos possível daqueles desejados pelos especuladores.
O contrato com vencimento mais próximo também é o mais sensível ao contexto macroeconômico mais amplo, como o preço do petróleo, a força do dólar americano e as taxas de juros. Choques em qualquer um desses fatores externos podem, frequentemente, servir como gatilhos para que especuladores ampliem sua atuação no mercado de contratos futuros de commodities ou dele se retirem.
Se os especuladores mantêm uma posição longa grande em contratos futuros de vencimento próximo, isso implica que tais contratos registraram uma valorização superior à dos contratos futuros de vencimento mais distante.
Vencimentos
Como um complemento ao que foi exposto acima, embora o mercado de contratos futuros e o mercado físico estejam, em geral, estreitamente ligados, na maior parte do tempo o mercado de contratos futuros pode ser negociado com um prêmio ou um desconto em relação ao mercado físico.
Mas à medida que se aproxima o vencimento de um contrato, todos aqueles que possuem posições abertas precisam garantir que estão bem posicionados, seja para entregar ou receber a commodity por ocasião do vencimento (caso o contrato futuro tenha liquidação física), ou para encerrar suas posições, caso não desejem estar envolvidos no vencimento.
Como o vencimento envolve a transferência física da commodity, ele força o mercado de contratos futuros a se alinhar, ainda que brevemente, ao mercado físico. Isso pode fazer com que o preço suba ou caia rapidamente nas semanas que antecedem o vencimento.
Abaixo se encontra o gráfico de preço dos contratos futuros de açúcar bruto nº 11 em 2023, destacando os três primeiros vencimentos. Antes de cada um deles, o preço registrou uma alta ou queda acentuada.
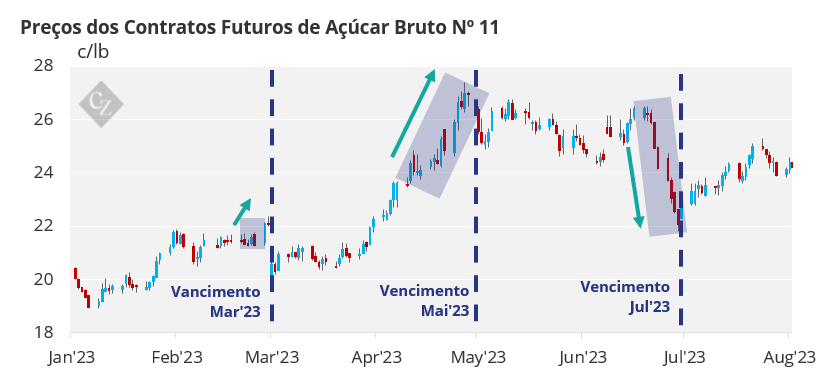
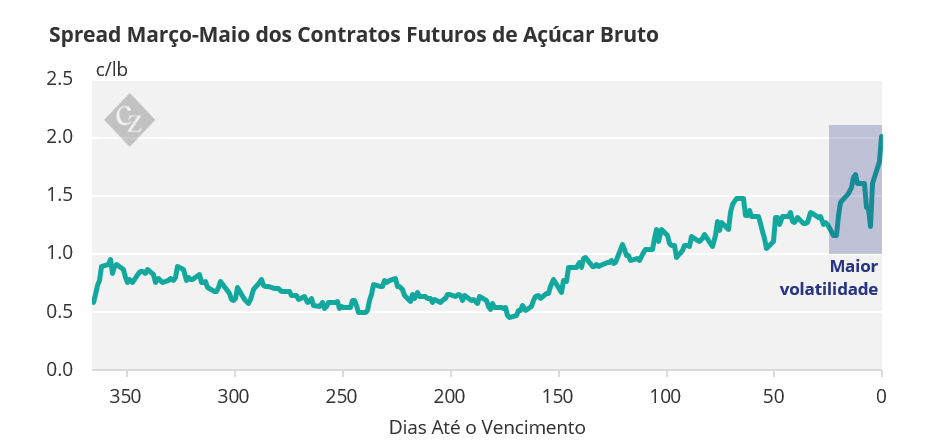
Isso significa que o spread do vencimento mais próximo também pode sofrer distorções. Veja o spread março-maio de 2023: observe como a volatilidade nos 25 dias que antecederam o vencimento de março de 2023 está elevada em comparação com o período anterior.
Rolagem do Fundo
Para aqueles que não desejam participar do vencimento de um contrato futuro, mas pretendem manter suas posições, é necessário realizar a rolagem para o contrato seguinte antes que o atual expire. Muitos fundos fazem isso durante um período determinado que antecede o vencimento do contrato. Esse processo é conhecido como rolagem do fundo.
Por exemplo, muitos fundos de índice que negociam no mercado de contratos futuros de açúcar bruto nº 11 optam por realizar a rolagem de suas posições para o contrato seguinte entre o 5º e o 9º dia útil do mês que antecede o vencimento do contrato.
Para outros, não existe uma janela específica a ser seguida, mas a rolagem geralmente ocorre dentro de um intervalo semelhante. Se for feita mais tarde, a liquidez do contrato se torna excessivamente baixa, expondo os participantes a uma maior volatilidade.
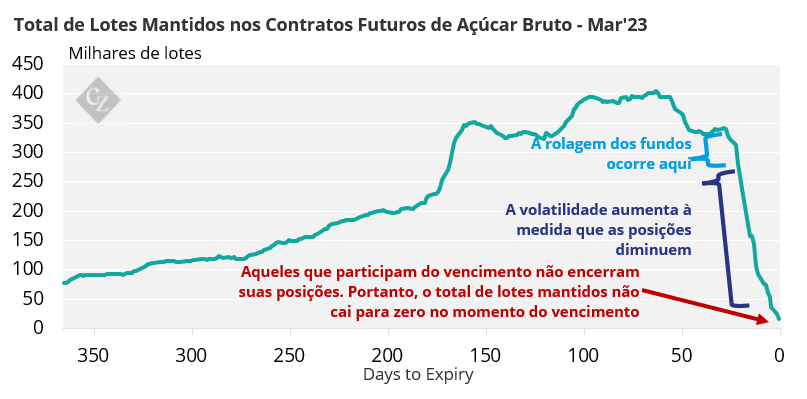
Isso pode se manifestar por meio de um volume expressivo de pressão de compra/venda no contrato prestes a vencer, e um volume também expressivo de pressão de venda/compra no contrato seguinte, o que exacerba o spread entre os dois.