Pontos Principais
Um mercado futuro permite a compra ou a venda de commodities a um preço acordado, para entrega em uma data posterior. Esses mercados ajudam os participantes a gerenciar o risco de preço e funcionam como uma referência transparente para os preços das commodities.
O Que é um Mercado Futuro?
Um mercado futuro é um ambiente de negociação no qual são transacionados contratos padronizados para a compra ou a venda de commodities em uma data futura.
Cada contrato futuro estabelece a quantidade e a qualidade da commodity, bem como o período de entrega. Essa padronização permite que os participantes negociem o contrato sem precisar definir esses termos a cada operação.
Os contratos futuros são negociados em bolsas centralizadas. A bolsa atua como intermediária entre o comprador e o vendedor, ajudando a garantir que ambas as partes cumpram suas obrigações e reduzindo o risco de uma delas não concluir a operação.
As empresas podem usar os mercados futuros para gerenciar sua exposição às oscilações nos preços das commodities. Operadores e investidores também podem utilizá-los para expressar sua expectativa de alta ou queda dos preços. A maioria das posições em contratos futuros é encerrada antes do vencimento. Por isso, a negociação de um contrato futuro normalmente não resulta na entrega física da commodity.
Os mercados futuros também geram preços amplamente acompanhados, que refletem o valor pelo qual os participantes do mercado estão dispostos a negociar a entrega futura de uma commodity. Por isso, esses preços são usados como referência nas negociações de commodities no mercado físico.
Mercados Negociados em Bolsa e de Balcão (OTC)
O risco de preço das commodities pode ser gerenciado por meio de um contrato futuro negociado em bolsa ou de um contrato de balcão.
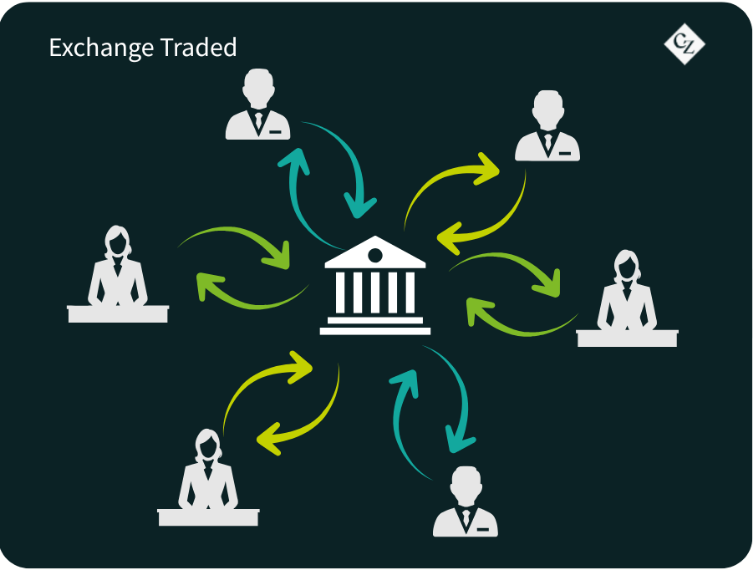
Em uma bolsa centralizada, os contratos são padronizados, e a bolsa atua como intermediária entre o comprador e o vendedor. Os compradores assumem uma posição comprada, enquanto os vendedores assumem uma posição vendida. Como a bolsa atua como contraparte de ambos os lados, nenhum dos participantes precisa depender diretamente do outro para concluir a operação.
Os contratos de balcão, ou OTC, são negociados diretamente entre duas partes, em vez de serem transacionados em uma bolsa centralizada. Assim, seus termos podem ser adaptados mais especificamente às necessidades do comprador e do vendedor, incluindo volume, preço e data de liquidação. Mas os mercados de balcão geralmente são menos transparentes e têm menor liquidez do que as bolsas centralizadas.
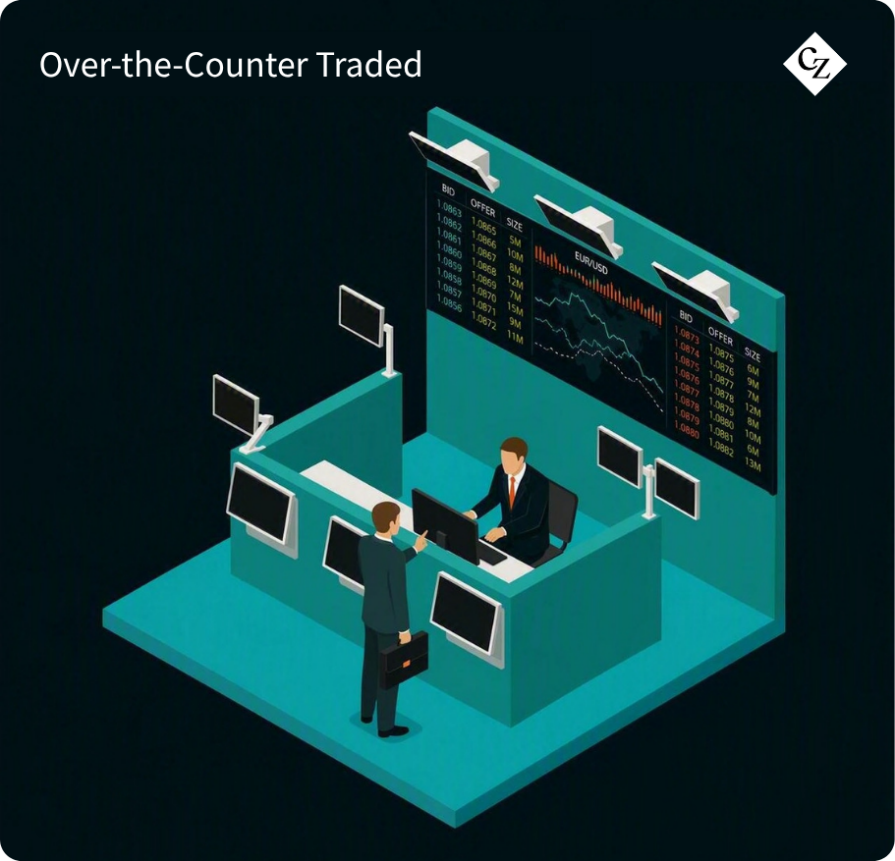
Para commodities como o açúcar, os contratos OTC também podem oferecer preços para períodos além daqueles disponíveis em bolsa. Isso pode ser útil para empresas que desejam gerenciar o risco de preço em horizontes mais longos ou que precisam de condições diferentes daquelas previstas em um contrato futuro padronizado.
A principal diferença, portanto, está na estrutura. Os contratos futuros negociados em bolsa são padronizados e compensados por uma câmara de compensação central, enquanto os contratos OTC são negociados de forma privada e podem ser adaptados às necessidades das duas partes.
Em agosto de 2026, a ICE listava contratos futuros de açúcar branco com vencimentos até maio de 2029. Os contratos OTC podem ser estruturados para datas posteriores ou mais específicas, embora a disponibilidade e os preços dependam das condições de mercado e do acordo entre as contrapartes.
Contratos Ativos de Futuros de Açúcar Branco (Negociados em Bolsa e no Mercado de Balcão) em Agosto de 2026
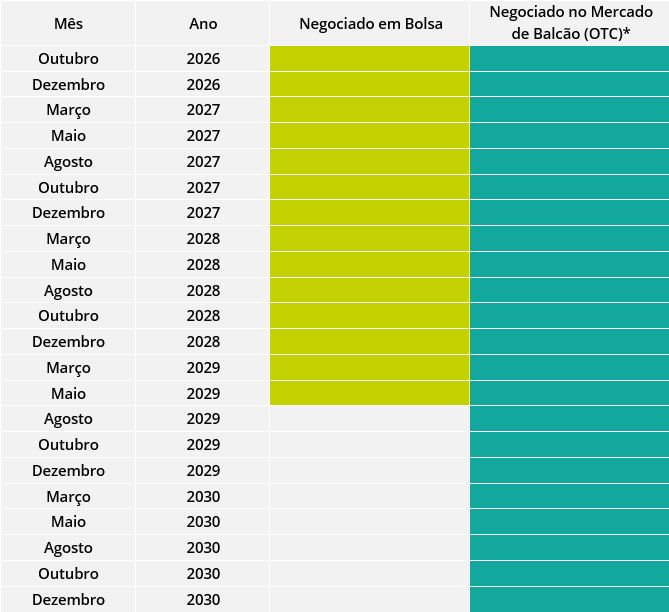
*Os contratos OTC são negociados de forma privada e podem ser estruturados para datas posteriores às listadas em bolsa. As datas apresentadas são meramente ilustrativas e não representam uma lista completa dos vencimentos disponíveis no mercado OTC.
Como é um Contrato Futuro?
O contrato futuro especifica o que cada lote — a unidade em que os contratos são negociados — representa. Isso inclui o tamanho do lote (em toneladas, kg etc.), os requisitos de qualidade do produto e as datas de abertura e encerramento do período de entrega para a transferência da mercadoria (mês do contrato).
Como um contrato futuro é um contrato financeiro cujo valor deriva de uma commodity subjacente, ele é classificado como derivativo.
Esses contratos podem ser liquidados financeiramente ou por meio da entrega física do produto.
Em geral, os contratos futuros negociados em bolsa são listados de acordo com um mês do ano, cada um com seu próprio código:
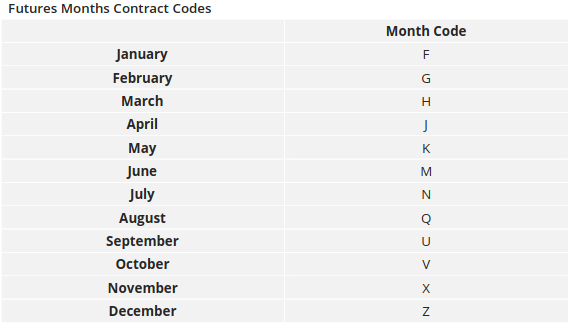
Combinado com o ano, esse código dá nome ao contrato. Por exemplo, o contrato de maio de 2026 seria denominado K’26. Essa identificação determina quando o contrato vencerá e quando será aberta a janela de entrega física da mercadoria.
O contrato também estabelece o momento em que o risco é transferido do vendedor para o comprador, de acordo com os termos comerciais internacionais (Incoterms). Essa transferência pode ocorrer já na saída da mercadoria do armazém do vendedor (Ex Works — EXW) ou somente após sua chegada ao armazém do comprador (Delivered Duty Paid — DDP).
Umi Incoterm comum para commodities como o açúcar é o Free on Board (FOB). Nesse caso, o risco do vendedor termina quando a mercadoria é colocada a bordo do navio no porto de origem. Veja a seguir uma lista de outros termos comerciais internacionais:
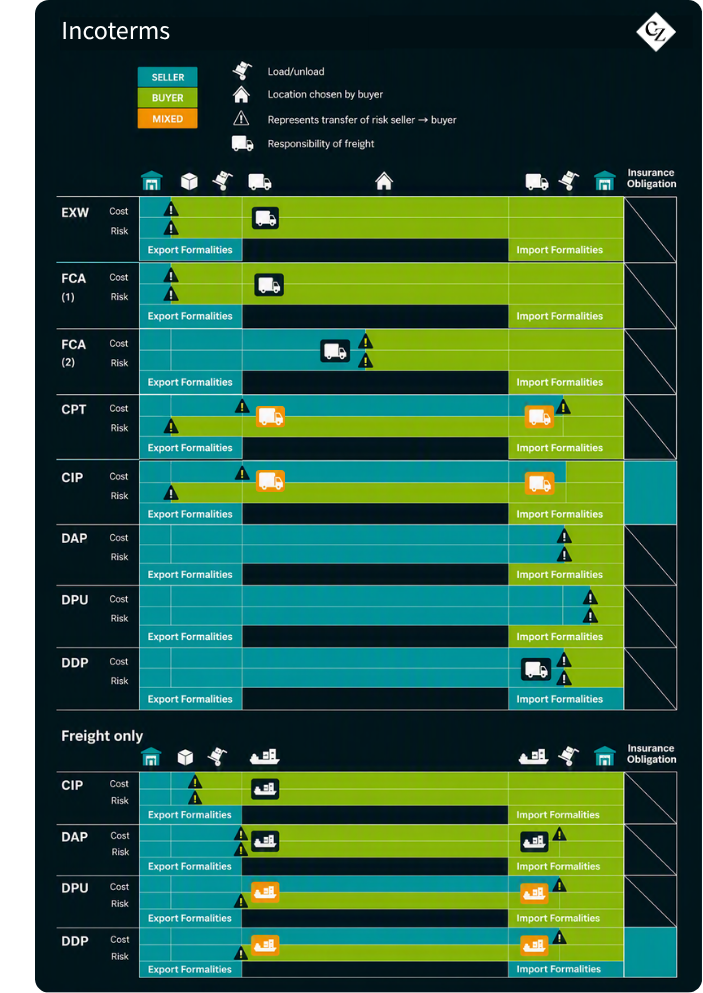
Por fim, o contrato futuro especifica como a commodity deve ser embalada para o transporte — por exemplo, em sacos de polipropileno com revestimento duplo —, em que tipo de veículo ou embarcação deve ser carregada — como um navio de carga geral — e quaisquer outros requisitos relativos ao carregamento e à descarga da embarcação, como o cumprimento de uma taxa mínima de carregamento.
Acesso ao Mercado Futuro
Diversas corretoras oferecem acesso ao mercado, permitindo que os clientes abram uma conta para negociar no mercado futuro mediante o pagamento de uma taxa. Para isso, os clientes precisam firmar um contrato-padrão da ISDA (International Swaps and Derivatives Association) com uma dessas empresas. Esse documento estabelece condições padronizadas para a realização de operações com derivativos.
Os clientes que negociam por conta própria também precisam administrar a disponibilidade do limite operacional junto à corretora, atender às chamadas de margem e realizar a contabilização completa do hedge, se necessário.
Como explicaremos em mais detalhes, a precificação incorporada a um contrato físico da CZ oferece acesso integral ao mercado, sem as limitações mencionadas acima.
Caso não seja possível abrir uma conta para negociar em bolsa, há a opção de utilizar uma conta OTC. Essa alternativa geralmente oferece mais flexibilidade, mas o custo de acesso ao mercado é maior.
Quais São os Custos?
Assim como outros instrumentos financeiros, os mercados futuros operam com alavancagem, utilizando recursos emprestados para controlar posições maiores do que seria possível sem esse mecanismo.
Os contratos futuros são negociados com um tipo de garantia denominado margem. A margem é depositada junto à corretora para cobrir o risco assumido por ela ao abrir uma operação em nome do cliente. O valor depositado deve corresponder a uma porcentagem do preço de mercado no momento em que a operação é realizada.
Depois que a operação é aberta, o cliente precisa atender a eventuais chamadas de margem caso o preço no mercado futuro comece a se afastar significativamente do preço fixado na operação.
As chamadas de margem ocorrem quando o preço futuro cai muito abaixo do valor pelo qual uma posição comprada foi aberta ou sobe muito acima do valor de abertura de uma posição vendida — ou seja, quando a operação acumula perdas. Nesses casos, o saldo da conta de margem fica abaixo do valor exigido pela corretora, e o cliente precisa fazer um aporte adicional.
Quando o cliente negocia contratos futuros por conta própria, também precisa reconhecer mensalmente, como lucro ou prejuízo, a marcação a mercado de suas posições de hedge — isto é, a avaliação dos ativos com base em seu preço de mercado mais recente.
Proteção de Preços com a CZ
Para os clientes da CZ, esses contratos futuros são incorporados a um contrato físico. Isso significa que ajudamos nossos clientes a evitar a necessidade de contabilizar o lucro ou o prejuízo de sua proteção no mercado futuro.
Além disso, ao utilizar uma conta de futuros da CZ, os clientes não precisam se preocupar em manter caixa suficiente para cobrir suas operações de proteção, pois todas as chamadas de margem são cobertas pela CZ.
Também não cobramos comissões na operação inicial nem na rolagem — ou reposicionamento — das posições. Em algumas operações de spread mais complexas, essa economia pode chegar a 40 centavos por tonelada em uma única execução.
Toda a nossa precificação é obtida por meio da estratégia mais adequada para o seu negócio. Seja executando a operação no mercado futuro por meio de um derivativo negociado em bolsa, seja recorrendo a um de nossos diversos parceiros bancários como OTC, seja criando uma posição sob medida para você, assim você pode ter a certeza de que obteve a precificação mais eficiente do mercado.
Entre em contato com Jay para obter mais informações.
O que Acontece no Vencimento do Contrato?
Um contrato vence em uma data predeterminada anterior ao mês de referência indicado em seu nome. Após essa data, não é mais possível negociar esse contrato, que passa a ser considerado liquidado.
Esse prazo pode variar de uma commodity para outra. Por exemplo, o contrato nº 11 de açúcar bruto vence no último dia útil anterior ao respectivo mês de vencimento.
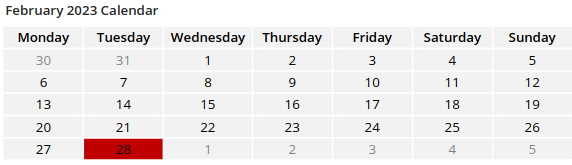
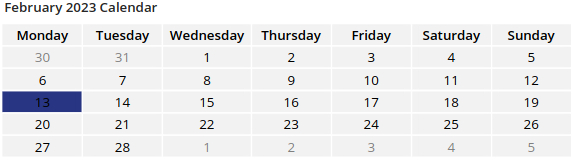
O quadrado destacado indica o dia do vencimento — esses exemplos são de fevereiro de 2023.
Os contratos nº 5 de açúcar refinado normalmente vencem 16 dias antes do mês de vencimento.
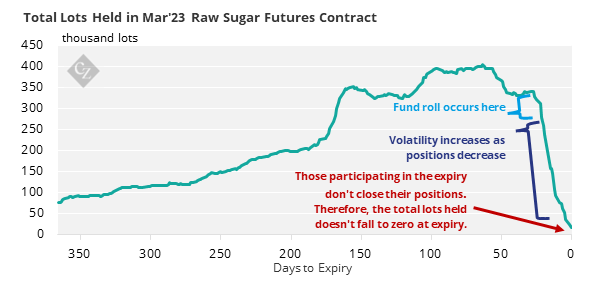
Após o vencimento de um contrato futuro, somente aqueles que desejam entregar ou receber a commodity por meio da bolsa devem manter posições em aberto. Quem pretendia usar o mercado futuro para proteger uma operação com a commodity realizada fora da bolsa, ou especular sobre a variação do preço do ativo subjacente, deve encerrar todas as posições antes do vencimento.
Por isso, a maioria das posições é encerrada antes do vencimento.
Assim, todas as posições assumidas pela CZ no mercado futuro em relação à precificação incorporada aos contratos físicos são encerradas antes do vencimento do contrato.
Normalmente, solicitamos que todas as ordens de precificação sejam concluídas pelo menos duas semanas antes da data de vencimento. Isso ocorre porque, à medida que os participantes encerram suas posições, a volatilidade dos preços aumenta devido à redução do número de participantes disponíveis para negociar.
A conclusão de toda a precificação pelo menos duas semanas antes do vencimento garante que nossos clientes evitem a volatilidade causada pela redução da liquidez.
Após o vencimento de um contrato, a bolsa associa todas as posições compradas e vendidas remanescentes para determinar o volume da commodity que deverá ser entregue e como a mercadoria será transferida dos vendedores — os entregadores — para os compradores — os recebedores. Isso é feito por meio de um processo denominado novação.
Como a qualidade da commodity deve atender às especificações do contrato, os compradores podem receber o produto de diferentes vendedores. Da mesma forma, um vendedor pode ter sua commodity entregue a vários compradores, caso o processo de novação indique essa combinação como a melhor solução.
O contrato também especificará o prazo após o vencimento para que o entregador disponibilize a commodity ao recebedor e o local em que ela deverá ser disponibilizada, de acordo com o termo comercial internacional (Incoterm).
Por exemplo, como o contrato nº 11 de açúcar bruto adota o termo FOB, o entregador deve disponibilizar o açúcar em um porto autorizado no prazo de até 75 dias após o vencimento do contrato.
O contrato também pode estipular uma taxa mínima de carregamento a ser cumprida, o tipo de embarcação em que a commodity deverá ser carregada e a forma como ela deverá ser embalada.
Quando o risco é transferido ao recebedor, o processo de entrega é considerado concluído, e o transporte final até o armazém ou a fábrica do comprador fica sob responsabilidade do próprio comprador.