Pontos Principais
Os mercados de laticínios estão caros ou baratos em relação aos níveis históricos? Utilizamos uma estrutura de avaliação que combina preços ajustados pela inflação, tendências a longo prazo e médias recentes do mercado para avaliar a situação atual da manteiga, do leite em pó desnatado (SMP), do leite em pó integral (WMP) e do leite em pó com adição de gordura (FFMP). Essa estrutura fornece contexto para as avaliações atuais, em vez de prever a direção futura dos preços.
O preço dos laticínios é frequentemente discutido em termos do que aconteceu no último leilão ou de como a oferta e a demanda estão mudando. Embora estes fatores sejam importantes, não nos dizem se um mercado é caro ou barato em relação à sua própria história.
A abordagem utilizada neste artigo segue uma metodologia de avaliação de commodities desenvolvida pela TopDown, a qual aplicamos aos laticínios selecionados.
Avaliamos a manteiga, o leite em pó desnatado (SMP) e o leite em pó integral (WMP) da SGX-NZX, junto com o preço de referência da Expana – UE, para o leite em pó com adição de gordura (FFMP), utilizando três métricas:
-
Preço ajustado pela inflação
-
Preço em relação à sua tendência a longo prazo
-
Preço em relação à sua média de três anos
Utilizamos o Índice de Preços ao Produtor para Todas as Commodities – PPIACO (em inglês, Producer Price Index for All Commodities) para reduzir o efeito da inflação geral de preços. Isso permite comparar o preço atual dos laticínios de forma mais justa com o preço de períodos anteriores.
A pontuação final de avaliação é uma combinação das três métricas mencionadas acima, e não uma métrica isolada. Cada componente é padronizado para que os resultados possam ser combinados em uma base consistente. Uma pontuação positiva indica que um produto parece caro em relação ao seu próprio histórico, enquanto uma pontuação negativa indica que ele parece barato.
Avaliações Atuais Não São Extremas
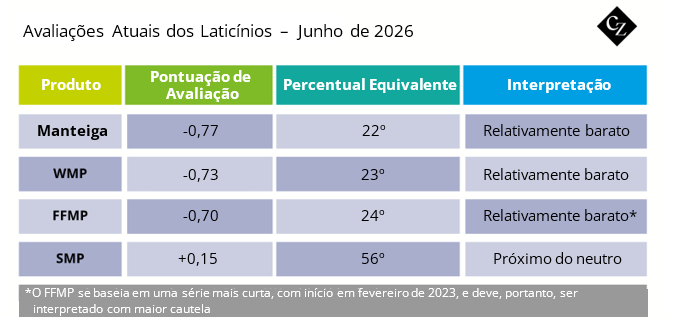
A tabela abaixo apresenta a pontuação de avaliação mais recente de cada produto e o seu percentual correspondente. O percentual converte a pontuação padronizada em uma escala mais familiar: valores mais baixos indicam leituras mais baratas, enquanto valores mais altos indicam leituras mais caras.
Fonte: SGX-NZX, Expana, ECB, Análise da Czarnikow.
Os percentuais apresentados são equivalentes, em uma distribuição normal, às pontuações de avaliação padronizadas. Por exemplo, a pontuação de -0,77 da manteiga equivale a aproximadamente o 22º percentual. Isso indica que a manteiga parece mais barata do que o normal, mas não de forma incomum.
A manteiga, o WMP e o FFMP parecem estar relativamente baratos, enquanto o SMP está próximo do neutro. Nenhum deles está a mais de um desvio padrão da sua média, portanto, esses são sinais de avaliação moderados, e não extremos. Pontuações próximas a dois desvios padrão em qualquer direção forneceriam evidências muito mais fortes de sobrevalorização ou subvalorização.
A manteiga apresenta a pontuação mais baixa, seguida de perto pelo WMP e pelo FFMP. As diferenças entre os três são pequenas e não devem ser interpretadas como evidência de que um seja substancialmente mais barato do que o outro.
Obs.: A avaliação não prevê a direção futura dos preços; ela indica onde os riscos podem estar desiguais. Produtos mais baratos podem precisar de menos notícias positivas para se recuperar, enquanto os mais caros podem ficar mais vulneráveis caso as condições piorem.
Manteiga Parece Relativamente Barata em Comparação com o Histórico
A manteiga tem sido um dos laticínios com melhor desempenho nos últimos anos. Apesar disso, a estrutura de avaliação sugere que ela permanece relativamente barata em comparação com suas próprias referências históricas.
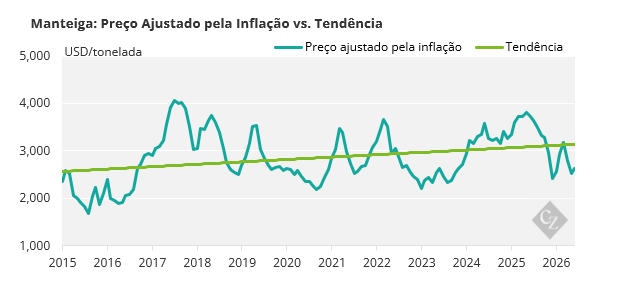
A pontuação mais recente reflete o fato de que o preço da manteiga, ajustado pela inflação, está abaixo tanto de sua tendência a longo prazo quanto de sua média móvel dos últimos três anos. O preço da manteiga pode parecer elevado em termos absolutos, mas não parecem historicamente caros.
Nos gráficos abaixo, a linha de tendência é referente ao histórico de preços ajustado pela inflação de cada produto. Se trata de uma referência histórica, e não de uma previsão de preços.
Fonte: SGX-NZX, Análise da Czarnikow
Isso evidencia a diferença entre preço e valor. Um produto pode ser negociado a um preço nominal alto e ao mesmo tempo parecer barato, já que a inflação e o seu comportamento de preço a longo prazo são considerados.
Fonte: SGX-NZX, Análise da Czarnikow
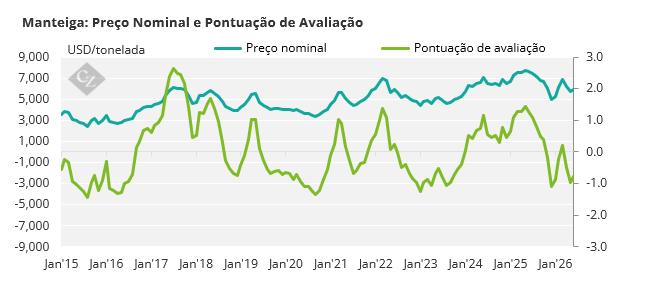
Comparar o preço nominal da manteiga com o histórico de sua pontuação de avaliação revela como essa métrica se comportou durante picos e quedas de preço anteriores, proporcionando uma noção mais clara de como são as leituras anormalmente altas ou baixas.
Historicamente, as viradas mais significativas do mercado tenderam a ocorrer quando as pontuações de avaliação da manteiga se aproximaram de -1,2 ou ultrapassaram +1,5. A pontuação atual de -0,77 sugere, portanto, que a manteiga está relativamente barata em comparação com o histórico, mas não em um nível extremo.
WMP Conta uma História Semelhante
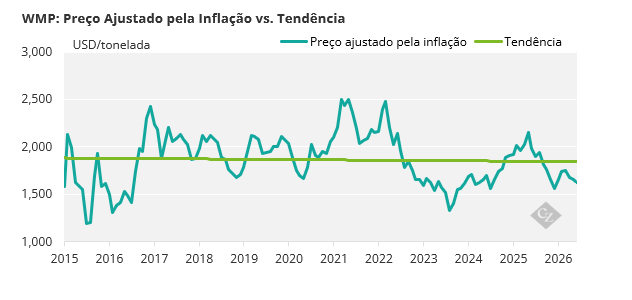
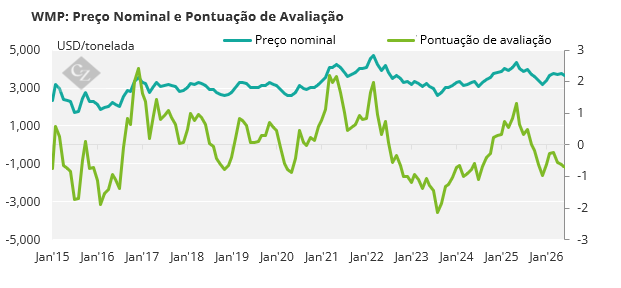
O WMP apresenta uma pontuação de avaliação semelhante à da manteiga. Seu preço ajustado pela inflação está cerca de 12% abaixo da tendência e cerca de 6% abaixo da média dos últimos três anos. Assim, sua pontuação mais recente de -0,73 o posiciona na faixa de avaliação considerada moderadamente barata.
Fonte: SGX-NZX, Análise da Czarnikow
Uma característica notável é a inclinação descendente na tendência do WMP ajustada pela inflação. Isso significa que, após considerar a inflação geral de preços, o nível considerado normal para o WMP caiu ao longo do histórico disponível.
A concorrência com o FFMP pode ser uma das razões. O FFMP pode substituir o WMP em algumas aplicações, oferecendo aos compradores sensíveis ao preço uma alternativa adicional e, potencialmente, enfraquecendo o poder de precificação do WMP a longo prazo. Isso também pode ser relevante para o preço do leite na Nova Zelândia, já que o WMP é um importante fator determinante para eles. Mas, a análise não comprova que o FFMP tenha causado essa tendência de queda.
Fonte: SGX-NZX, Análise da Czarnikow
Historicamente, o WMP tende a atingir leituras de avaliação mais extremas do que a manteiga, sendo que pontos de virada importantes no mercado frequentemente ocorrem quando a pontuação de avaliação ultrapassa +2,0 ou cai abaixo de -1,5. Portanto, a leitura atual de -0,73 está na metade mais barata de sua faixa histórica, mas não é incomum para os padrões históricos.
FFMP Também Parece Barato
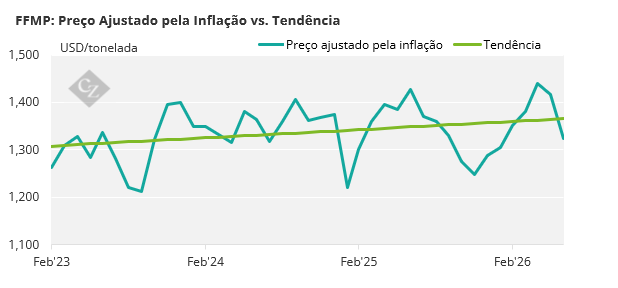
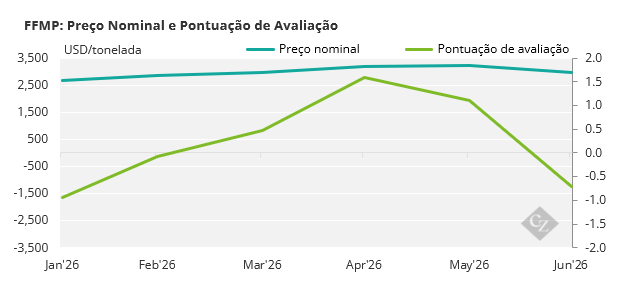
O FFMP também parece estar relativamente barato, com uma pontuação de avaliação de -0,70. Seu preço ajustado pela inflação está cerca de 3% abaixo da tendência e cerca de 1% abaixo da média dos últimos três anos.
A análise do FFMP difere da dos outros três produtos. Manteiga, SMP e WM utilizam o histórico de preços da SGX-NZX, enquanto o FFMP utiliza o Preço de Referência Europeu da Expana. A série da Expana é apresentada em EUR por tonelada, então, a convertemos para USD por tonelada utilizando as taxas de câmbio do BCE (Banco Central Europeu) antes de aplicar o mesmo processo de avaliação e de preço ajustado pela inflação.
A série Expana começa em fevereiro de 2023. Isso é consideravelmente mais curto do que os históricos disponíveis para Manteiga, SMP e WMP, e a métrica final de três anos só fica disponível perto do final da série. A pontuação do FFMP deve, portanto, ser tratada como uma indicação precoce e não como um sinal histórico firmemente estabelecido.
Fonte: Expana; ECB; Análise da Czarnikow
A pontuação do FFMP está muito próxima das leituras da manteiga e do WMP. Dado o histórico mais curto, seria enganoso concluir que o FFMP é definitivamente mais ou menos atrativo do que qualquer um dos outros dois produtos. A conclusão mais segura é que os três parecem, atualmente, relativamente baratos, mas não de forma atípica.
Fonte: Expana; ECB; Análise da Czarnikow
SMP Está Próximo do Neutro
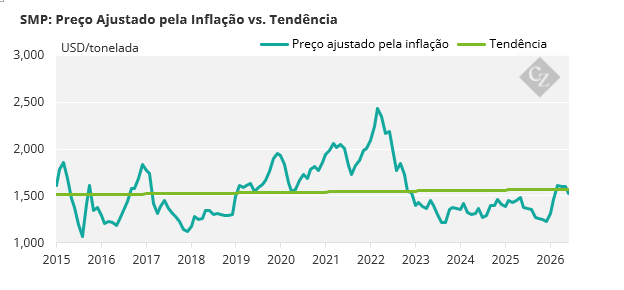
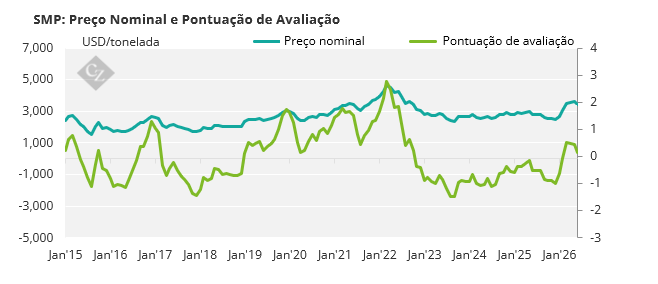
O SMP conta uma história diferente. Sua pontuação de avaliação de +0,15 é próxima de zero e tem um percentual equivalente a aproximadamente 56%. Isto coloca o SMP perto do meio da sua faixa esperada, em vez de marcá-lo como caro.
Fonte: SGX-NZX, Análise da Czarnikow
O preço do SMP, ajustado pela inflação, está cerca de 3% abaixo de sua tendência, mas aproximadamente 11% acima da média dos últimos três anos. Esses dois indicadores apontam em direções opostas, resultando em uma pontuação combinada próxima do neutro.
Fonte: SGX-NZX, Análise da Czarnikow
Comparado com a manteiga, o WMP e o FFMP, o SMP apresenta menos sinais de subvalorização. Seu preço atual parece, em geral, normal, quando se consideram as três métricas de avaliação em conjunto.
Conclusão
A manteiga, o WMP e o FFMP parecem estar com preços relativamente baixos em comparação com o histórico disponível, enquanto o SMP está próximo do neutro. Nenhuma das pontuações atuais é extrema, portanto, a análise não sugere que qualquer um desses produtos esteja claramente com preço incorreto.
Isso não nos indica para onde os preços caminharão a seguir. O que isso mostra é que os riscos não estão distribuídos de forma equilibrada em todo o setor de laticínios. Produtos que já parecem baratos podem precisar de menos notícias positivas para se recuperar, enquanto produtos com preços próximos ou acima das avaliações normais poderiam ficar mais expostos caso as condições de mercado piorem.
Os resultados também levantam uma questão a longo prazo sobre a concorrência entre o WMP e o FFMP. O surgimento do FFMP como uma alternativa de menor custo pode ser um dos fatores por trás da tendência de queda do WMP (preço ajustado pela inflação), embora fosse necessário um histórico mais longo do FFMP para avaliar adequadamente essa relação.