Pontos Principais
Disrupções na região do Mar Negro e menor produtividade nos EUA sustentam os mercados de grãos. O milho já precificou parcialmente a menor produtividade (173 bushels por acre) projetada pelo tour da Pro Farmer, mas ainda há potencial de alta caso o relatório WASDE de setembro confirme uma safra menor. O trigo também deve permanecer sustentado, a menos que a Rússia e a Ucrânia cheguem a um acordo sobre um corredor de exportação, já que as disrupções contínuas afetam uma região responsável por quase 30% do comércio global de trigo.
Esta atualização é feita por Nixal Commodities. Para mais informações, CLIQUE AQUI.
O preço de todos os grãos apresentou alta na semana passada, devido a disrupções contínuas na oferta da região do Mar Negro e às estimativas de menor produtividade do milho nos EUA.
Desde o nosso último relatório no final de Julho, a condição do milho nos EUA caiu de 67% para 60%, enquanto a condição do milho na França caiu para 29%, em comparação com 38% há três semanas. As exportações de trigo da Ucrânia e da Rússia também estão muito baixas, à medida que o conflito continua. A Ucrânia poderia utilizar rotas terrestres através de países vizinhos, mas estas já operam em sua capacidade máxima com as safras locais, sendo improvável que haja capacidade disponível antes do final do quarto trimestre.
Acreditamos que o milho de Chicago já precificou parcialmente a menor produtividade projetada pelo tour da Pro Farmer*, mas ainda deve haver um potencial de alta significativo caso o relatório WASDE de setembro reconheça essa menor produtividade. Uma produtividade de 173 bushels por acre exigiria uma redução acentuada nas exportações para evitar estoques finais criticamente baixos, o que poderia ser alcançado por meio de um preço mais elevado.
*A Pro Farmer é a principal organização de notícias e marketing nos Estados Unidos, fornecendo notícias, análises e conselhos imparciais sobre o mercado para produtores e líderes do agronegócio.
O trigo também deve continuar apresentando mais potencial de alta do que risco de baixa, a menos que a Rússia e a Ucrânia cheguem a um acordo sobre um corredor de exportação. Caso contrário, considerando que a região é responsável por quase 30% do comércio global de trigo, a situação tende a favorecer a alta no preço do trigo.
Não há alterações em nossa estimativa para o milho de Chicago, com média de USD 4,4 por bushel para a safra 2025/26 (de setembro de 2025 a agosto de 2026. O preço médio desde 1º de setembro está em USD 4,37 por bushel.
Milho Apresenta Alta Devido à Redução na Estimativa de Produtividade e Riscos de Inundação
A última segunda-feira foi um dia negativo para o milho de Chicago, mas, assim que os primeiros resultados do tour da Pro Farmer foram divulgados, o mercado reagiu e apresentou alta no fim da semana, após a projeção de uma produtividade de milho nos EUA de 173,2 bushels por acre — bem abaixo da estimativa de 180,7 bushels por acre no relatório WASDE de agosto.
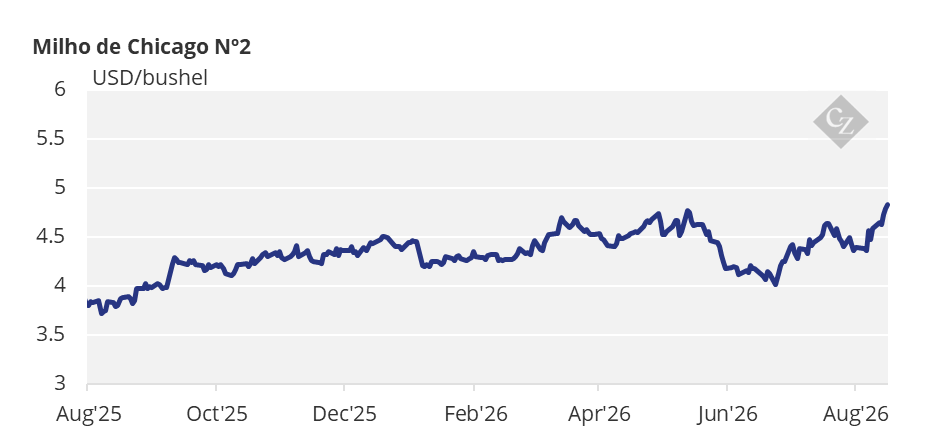
Na semana passada, foi divulgado o relatório WASDE de agosto, que reduziu os estoques finais da safra anterior em expressivos 75 milhões de bushels, devido inteiramente ao maior número de exportações. Mas, a redução nos estoques finais da nova safra foi ainda maior, totalizando 137 milhões de bushels; isso reflete um menor volume proveniente da safra anterior, um aumento de 13 milhões de bushels na produção (decorrente da maior área de plantio, porém com menor produtividade) e um aumento de 75 milhões de bushels nas exportações. A relação estoque/uso da nova safra caiu de 11% para 10,1%.
Os estoques de milho (a nível global) foram reduzidos em 600 mil toneladas. A produção russa aumentou 1,4 milhão de toneladas e a ucraniana, 1,8 milhão de toneladas, enquanto a produção da UE caiu 3,6 milhões de toneladas (muito provavelmente devido à produção na França).
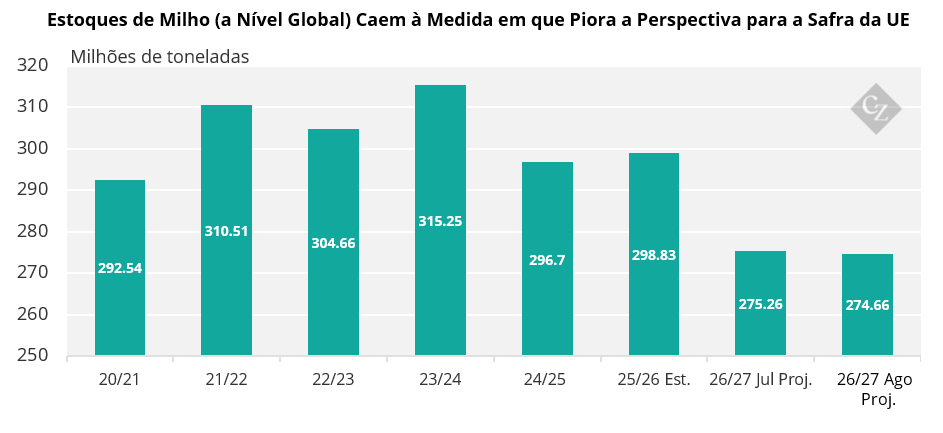
Fonte: USDA
Mas, o mercado foi impulsionado na semana passada pelos resultados de produtividade apresentados pelo tour da Pro Farmer. Além disso, houve grandes inundações em partes do leste do Cinturão do Milho nos EUA, e danos às safras de milho e de soja são praticamente certos.
A condição do milho nos EUA foi classificada como 60% boa ou excelente, em comparação com 61% na semana passada (uma queda de 1 ponto percentual) e 71% no ano passado. A condição do milho na França foi classificada como 29% boa ou excelente, em comparação com 29% na semana passada (inalterada) e 62% no ano passado.
A colheita do milho de verão no Brasil está concluída, em linha com o ano passado e com a média de cinco anos. A colheita do milho Safrinha está 84,7% concluída, em comparação com 89,3% no ano passado e a média de cinco anos de 86,6%
Tensões no Mar Negro Continuam a Sustentar o Preço do Trigo
A força do milho refletiu no trigo, que também apresentou alta, já que continua sofrendo com as disrupções no transporte marítimo na região do Mar Negro.
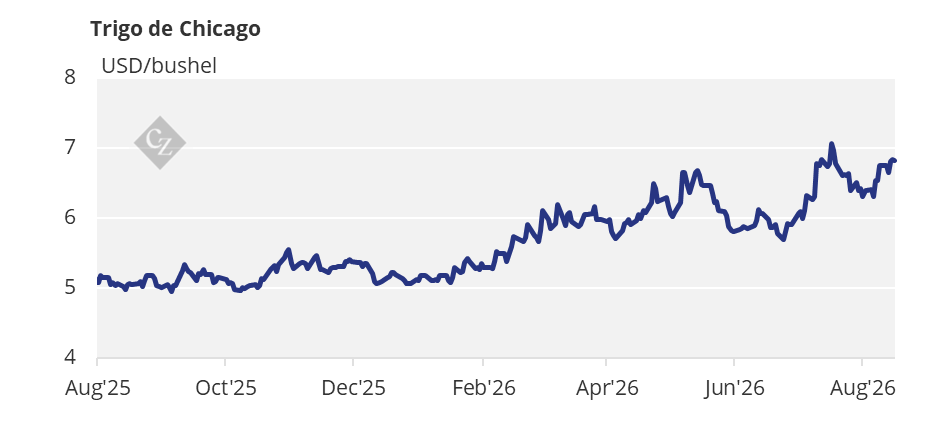
As exportações tanto da Ucrânia quanto da Rússia enfrentam desafios sérios, já que ambos os países continuam atacando a infraestrutura portuária um do outro e a saída de grãos da região ocorre em ritmo muito lento. De fato, a SovEcon reduziu sua previsão para a exportação de trigo da Rússia em agosto para 2,2 milhões de toneladas, em comparação com 4,5 milhões de toneladas no ano passado e a média de cinco anos de 5 milhões de toneladas. Isso foi confirmado pelos dados semanais de exportação de trigo russo, que registraram queda de 62% em relação à semana anterior.
O relatório WASDE de agosto indicou apenas alterações irrelevantes nos estoques finais dos EUA, reduzidos em apenas 5 milhões de bushels, decorrentes inteiramente de uma queda na produtividade de 47,9 bushels por acre para 47,8 bushels por acre.
Os estoques de trigo (a nível global) registraram um aumento marginal de 410 mil toneladas, decorrente inteiramente de maiores estoques iniciais. Mas, foram feitas diversas alterações nas estimativas para a produção, incluindo um aumento de 1 milhão de toneladas no Canadá, uma redução de 1,8 milhão de toneladas na UE e uma redução adicional de 1,5 milhão de toneladas no Reino Unido — compensadas por um aumento de 1,4 milhão de toneladas na Ucrânia e outro de 1 milhão de toneladas no Cazaquistão.
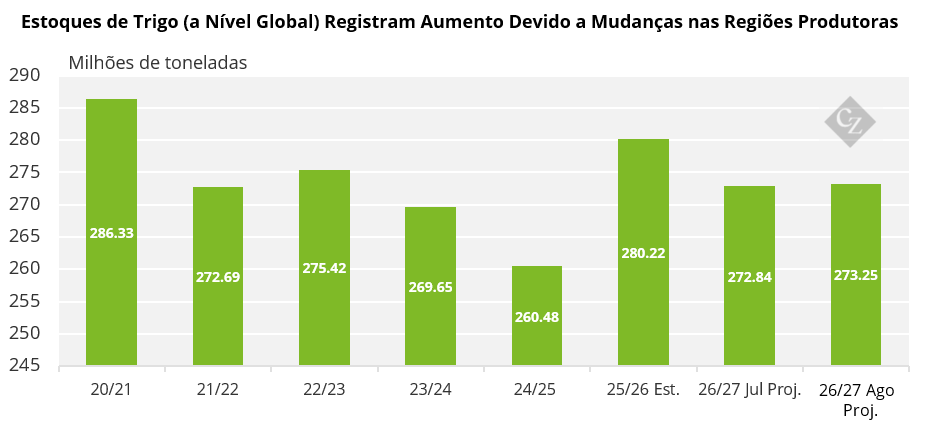
Fonte: USDA
A colheita do trigo de inverno nos EUA está 96% concluída, em comparação com 93% no ano passado e a média de cinco anos de 94%. A colheita do trigo de primavera nos EUA está 41% concluída, em comparação com 33% no ano passado e a média de cinco anos de 34% e sua condição foi classificada como 52% boa ou excelente, em comparação com 51% na semana passada (um aumento de 1 ponto percentual) e 50% no ano passado.
A colheita de trigo na França está concluída. A colheita de trigo na Rússia está 66,3% concluída, em comparação com 62% no ano passado. A colheita de trigo na Ucrânia está 94% concluída. A colheita de trigo no Brasil está 4,7% concluída, em comparação com 6,3% no ano passado e a média de cinco anos de 6,1%.
Em relação ao clima, temperaturas abaixo da média estão previstas para o noroeste da Europa, acompanhadas de chuvas que devem ajudar a suprir o déficit de umidade do solo nas regiões central e oeste, embora a possibilidade de chuvas torrenciais eleve o risco de inundações. No Brasil, a previsão é de tempo seco e temperaturas baixas. Nos EUA, estão previstas temperaturas normais e alguma precipitação no Cinturão do Milho, o que favorece o desenvolvimento do milho.