Pontos Principais
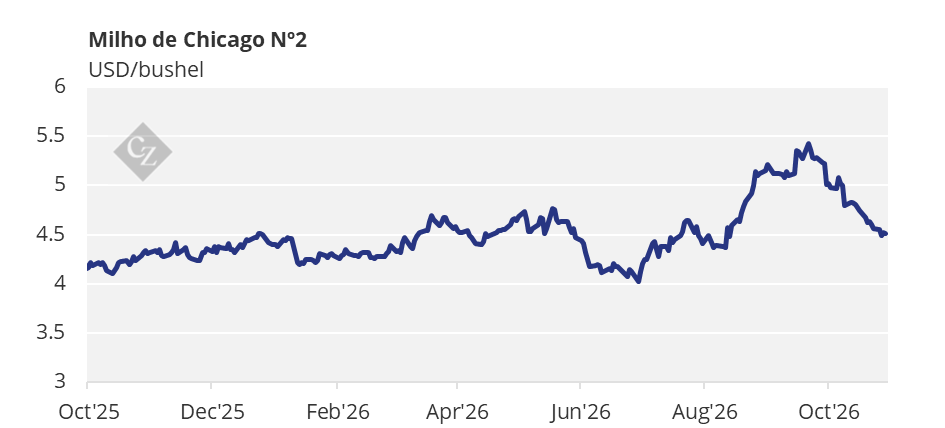
A pressão da colheita continua a pesar sobre o milho de Chicago. O trigo também caiu, à medida que cresceram as perspectivas de um aumento nas exportações do Mar Negro — com relatos de que a Rússia retomou o tráfego no Mar de Azov. Acreditamos que o milho está se aproximando de um piso, com novas quedas limitadas e uma consolidação esperada em torno de USD 4,50 por bushel.
Esta atualização é feita por Nixal Commodities. Para mais informações, CLIQUE AQUI.
O milho de Chicago cai novamente devido à pressão da colheita, e o trigo também apresenta queda com o aumento nas exportações do Mar Negro. A Rússia retoma o tráfego no Mar de Azov.
A movimentação dos preços na semana passada continuou a refletir o bom ritmo da colheita de milho nos EUA e o possível aumento nos fluxos comerciais de trigo do Mar Negro. Este último ponto ainda é uma incógnita, mas acreditamos que o mercado já eliminou qualquer prêmio de risco associado a disrupções na oferta, de modo que novas quedas devem ser limitadas. Por outro lado, se não houver confirmação de um aumento nas exportações da Rússia e da Ucrânia, devemos ver o retorno do prêmio de risco.
Em relação ao milho, também acreditamos que o milho de Chicago está se aproximando de um piso. Ainda podemos observar certa pressão da colheita, mas o mercado já precificou o novo cenário de oferta apresentado no relatório WASDE de outubro, e novas quedas devem ser limitadas.
O relatório WASDE de novembro deve ser divulgado na próxima semana, mas não prevemos alterações, já que o USDA aguardará os números finais da colheita para confirmar suas projeções. É possível que surja alguma volatilidade a curto prazo, dependendo do avanço da colheita, mas de modo geral, acreditamos que a correção chegou ao fim e esperamos uma consolidação em torno de USD 4,50 por bushel.
Não há alterações em nossa estimativa para o milho de Chicago, com média de USD 4,75 por bushel para a safra 2026/27 (de setembro de 2026 a agosto de 2027). O preço médio desde 1º de setembro está em USD 4,90 por bushel.
Pressão da Colheita Pesa Sobre o Milho de Chicago
O milho de Chicago abriu inalterado na última segunda-feira, mas apresentou queda na terça-feira, após o bom avanço da colheita. Ao longo do restante da semana, consolidou as perdas registradas na terça-feira, encerrando a semana com uma queda de quase 2% em relação à semana anterior.
O avanço de 16 pontos percentuais no ritmo da colheita de milho foi o gatilho para a queda registrada na semana passada. A safra já está 50% colhida, e não há qualquer indício de problemas para a sua conclusão dentro do prazo.
Na Europa, o boletim MARS de outubro reduziu a produtividade do milho em 1% em relação ao mês anterior, para 6,42 toneladas por hectare — um patamar agora 10% inferior ao registrado no ano anterior. O dado não chegou a surpreender e foi neutro para o mercado.
A colheita de milho nos EUA está 60% concluída, em comparação com a média de cinco anos de 66%, e sua condição foi classificada como 56% boa ou excelente, em comparação com 56% na semana passada (inalterada). A colheita de milho na França está 99% concluída, em comparação com 81% no ano passado e a média de cinco anos de 71%, e sua condição foi classificada como 22% boa ou excelente, em comparação com 22% na semana passada (inalterada).
A colheita de milho na Ucrânia está 29% concluída, enquanto na Rússia está 40,1% concluída. O plantio do milho de verão no Brasil está 40% concluído, em comparação com 39,5% no ano passado e a média de cinco anos de 38,9%.
Trigo Cai com a Perspectiva de um Aumento no Fluxo do Mar Negro
O trigo também abriu em baixa na semana passada e consolidou as perdas ao longo do restante da semana, registrando quedas semanais mais acentuadas do que as do milho — tanto de Chicago quanto na Euronext —, devido a perspectivas de um aumento no fluxo de exportações do Mar Negro, o que acabou se confirmando no decorrer da semana.
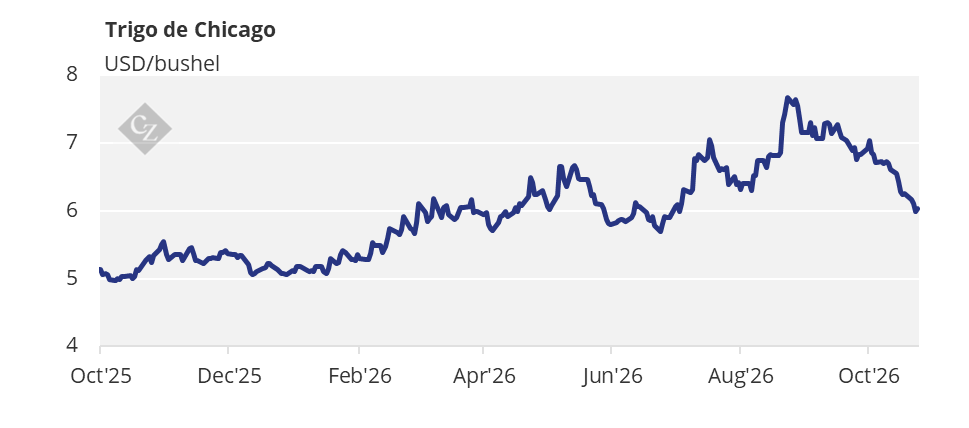
A semana começou com a Rússia analisando propostas para garantir o transporte seguro de grãos pelo Mar Negro. O ministro das Relações Exteriores da Rússia afirmou que está em negociações com a Turquia e vários outros países. Os EUA também planejaram conversas com a Rússia para mediar discussões com a Ucrânia, o que exerceu uma pressão de venda adicional sobre o trigo. No final da semana, circulavam rumores de que a Rússia teria permitido a navegação de navios no Mar de Azov pela primeira vez desde julho.
Nas Américas, a Câmara de Comércio de Rosário, na Argentina, elevou sua previsão para a produção de trigo para 23,8 milhões de toneladas, em comparação com a estimativa anterior de 21 milhões de toneladas.
O plantio do trigo de inverno nos EUA está 76% concluído, em comparação com a média de cinco anos de 77%. O plantio do trigo de inverno na Ucrânia está 82,6% concluído, em comparação com 80,7% no ano passado. O plantio do trigo de inverno na França está 62% concluído, em comparação com 67% no ano passado e a média de cinco anos de 50%. A colheita de trigo na Rússia está 99,4% concluída, enquanto o plantio do trigo de inverno está 83,4% concluído. A colheita de trigo no Brasil está 57,3% concluída, em comparação com 43,2% no ano passado e a média de cinco anos de 52,7%.
Em relação ao clima, a previsão é de chuva nos EUA, o que pode desacelerar a colheita de milho. O Brasil deve registrar chuvas esta semana, assim como a Argentina. No noroeste da Europa, a previsão é de tempo frio, porém predominantemente seco, enquanto na região do Mar Negro são esperadas chuvas.