Pontos Principais
Os preços futuros dos laticínios estão sinalizando um risco crescente de queda. Uma grande operação de contratos futuros de leite da Nova Zelândia e a revisão para baixo das projeções da Fonterra reforçaram a perspectiva de queda; mas, volumes GDT mais elevados, a demanda resiliente da China e a recomposição de estoques têm impedido, até o momento, a correção esperada. O aumento dos custos de frete e a incerteza em relação à demanda de importação do Brasil complicam ainda mais o cenário, levando os traders a questionar se os preços dos laticínios estão excessivos ou se o setor está simplesmente demonstrando maior resiliência do que o previsto.
Uma grande operação de contratos futuros de leite da Nova Zelândia levantou a possibilidade de que um participante sofisticado do mercado esteja se preparando para um cenário de preços mais baixos. No entanto, o mercado físico continua resistindo a se comportar como um mercado prestes a sofrer uma quebra.
As evidências que apontam para uma tendência de queda no preço de laticínios estão se tornando mais fáceis de identificar. Cada fator esperado para pressionar os preços para baixo, no entanto, continua sendo compensado por fundamentos físicos mais fortes do que o previsto, levantando dúvidas sobre se o mercado está realmente supervalorizado ou se os traders estão simplesmente agindo de forma antecipada.
Preços Futuros do Leite Sinalizam Risco Crescente de Queda
Em 28 de julho, foi realizada uma operação do tipo Exchange for Swaps* (EFS) de 5.000 lotes em contratos futuros do leite da SGX-NZX. O volume da operação, por si só, a torna notável. Uma EFS dessa magnitude é frequentemente utilizada por participantes que buscam gerenciar a exposição à margem; além disso, a direção da operação gerou especulações de que ela poderia estar ligada à Fonterra, dada a sua posição curta natural no leite e a recente redução em sua previsão para o preço do produto.
*Exchange for Swaps – refere-se a um tipo específico de swap onde as partes envolvidas trocam fluxos de caixa baseados em um valor de referência, um prazo e outras condições preestabelecidas. Essa operação é utilizada para proteger contra a volatilidade do mercado e otimizar o balanço de instituições financeiras
A Fonterra reduziu sua previsão para o preço do leite para NZD 9,25 por kgMS. No momento da redação deste texto, esse valor está mais de NZD 0,25 por kgMS abaixo do esperado. Caso o mercado caia para o patamar previsto pela Fonterra, uma variação de 25 centavos em 5.000 lotes representaria um valor de cerca de NZD 7,5 milhões — ou aproximadamente USD 4,4 milhões. Isso torna a operação comercialmente relevante, e não apenas tecnicamente interessante.
Se a Fonterra estiver por trás da operação, isso sugere que a cooperativa está investindo recursos reais com base em sua avaliação de que o mercado está atualmente em um patamar muito elevado. Mesmo que tenha sido outro participante, o sinal continua sendo importante: alguém com porte suficiente para movimentar grandes volumes parece acreditar que um movimento significativo de preços está por vir.
Mercados Físicos Continuam a Absorver a Pressão de Baixa
Isso se enquadra no argumento pessimista mais amplo do setor de laticínios. A Nova Zelândia está avançando para vendas sazonais mais intensas: os volumes de leite em pó integral no GDT aumentaram de forma acentuada e as expectativas de uma demanda mais fraca têm sido generalizadas. Muitos participantes do mercado esperavam que maiores volumes de vendas na Nova Zelândia exercessem maior pressão de baixa sobre os preços. Mas essa redefinição continua atrasada.
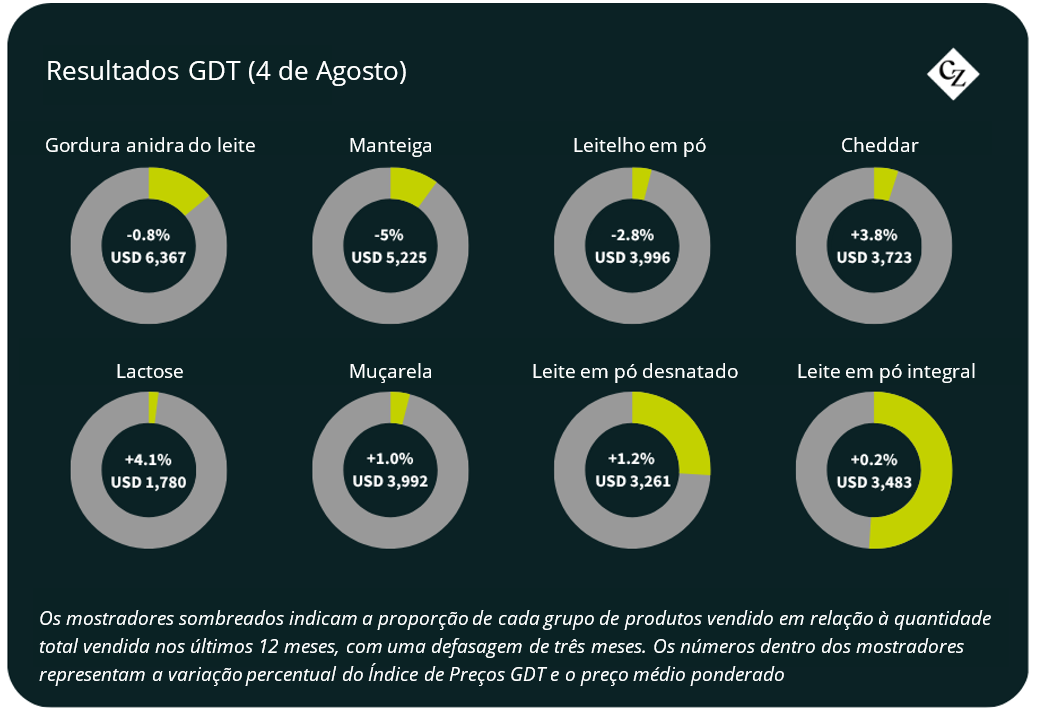
No último evento GDT, os volumes de leite em pó integral (WMP) ficaram cerca de 50% acima dos registrados no evento anterior; ainda assim, o preço permaneceu praticamente estável entre uma ampla base de compradores vencedores. Isso é relevante porque o mercado teve que absorver um volume de produto muito maior e o fez sem apresentar a fraqueza de preços que muitos participantes esperavam. Isso sugere que a pressão de baixa está sendo absorvida, pelo menos por enquanto.
Fonte: Global Dairy Trade
Parte da explicação pode ser que os compradores não estão apenas suprindo o consumo imediato. No atual cenário geopolítico, é provável que alguns estejam reforçando a resiliência de seus estoques. Isso pode ajudar a explicar por que a demanda tem se mostrado mais firme do que o esperado, inclusive por parte da China, onde muitos previam um perfil de compra mais fraco.
O mercado de fretes também não está facilitando as coisas. Segundo relatos, as taxas da América Latina para a Argélia — uma rota fundamental para os fluxos de leite em pó integral da ONIL — subiram USD 750 por contêiner, o que equivale a cerca de USD 30 por tonelada. Para os traders que realizaram vendas de leite em pó integral da América Latina para a licitação da ONIL de junho, isso representa um impacto direto na viabilidade econômica da operação.
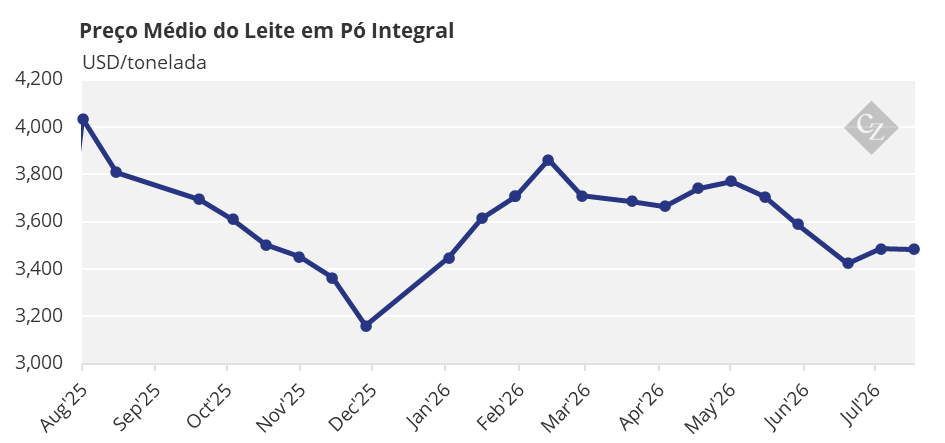
O leilão de junho já havia registrado forte demanda, com um desconto apenas leve em relação aos preços do GDT na época. Desde então, o mercado de leite em pó integral caiu apenas cerca de USD 100 por tonelada — uma queda muito menor do que muitos previam, dada a crescente oferta da Nova Zelândia. O aumento adicional nos custos de frete reduz ainda mais a margem de erro. Quem aposta em uma queda clara dos preços físicos agora precisa lidar tanto com custos logísticos mais elevados quanto com um mercado que não enfraqueceu o suficiente.
Fonte: Global Dairy Trade
Segundo a MSC, o aumento reflete uma demanda regional mais forte por transporte de carga — principalmente do Brasil —, a suspensão de alguns serviços de navegação e restrições de calado em terminais públicos, que reduziram a capacidade de carga disponível em certas viagens. Embora esses fatores não sejam específicos do setor de laticínios, eles evidenciam que as condições logísticas estão se tornando mais restritivas, e não mais flexíveis, em uma rota comercial estratégica para o leite integral em pó. Para os investidores que apostam na queda dos preços, o aumento dos custos de frete representa mais um obstáculo a uma operação que, até o momento, resultou em uma queda menor do que o esperado nos valores do produto.
Isso cria uma estrutura de mercado complexa. O mercado financeiro pode estar sinalizando um risco de queda, mas o mercado físico continua gerando motivos para que essa queda ocorra mais tarde ou em menor proporção do que o esperado.
Brasil é Considerado um Comprador Variável. Sua Demanda por Importações Pode Aumentar ou Continuará Fraca?
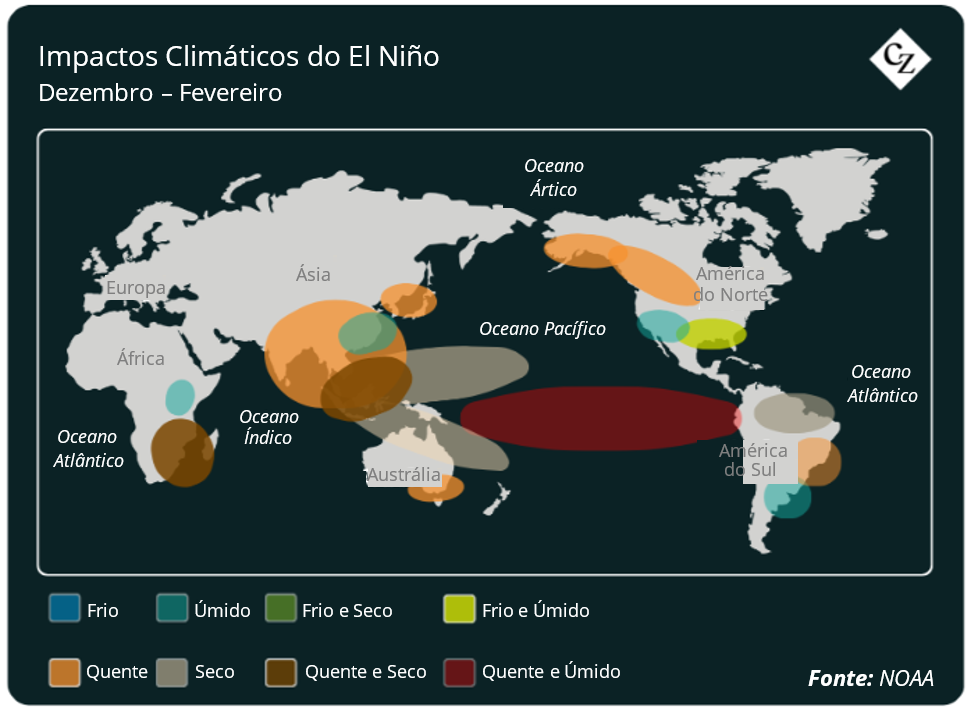
O Brasil acrescenta mais uma complicação. A suposição habitual é que o estresse na produção causado pelo El Niño poderia transformar o Brasil — até então um mercado de consumo fraco — em um mercado com demanda por importações. No entanto, essa suposição pode ter se tornado menos confiável.
Segundo relatos, o consumo de leite no Brasil já caiu cerca de 10%, enquanto o preço do produto subiu aproximadamente 90%. A viabilidade econômica da atividade leiteira está sob pressão, e os consumidores estão migrando para opções mais baratas. Isso altera a dinâmica habitual da demanda: se os consumidores já estão com o orçamento esgotado, preços mais altos e a pressão sobre a produção podem não gerar o mesmo impulso às importações que o mercado normalmente espera do Brasil.
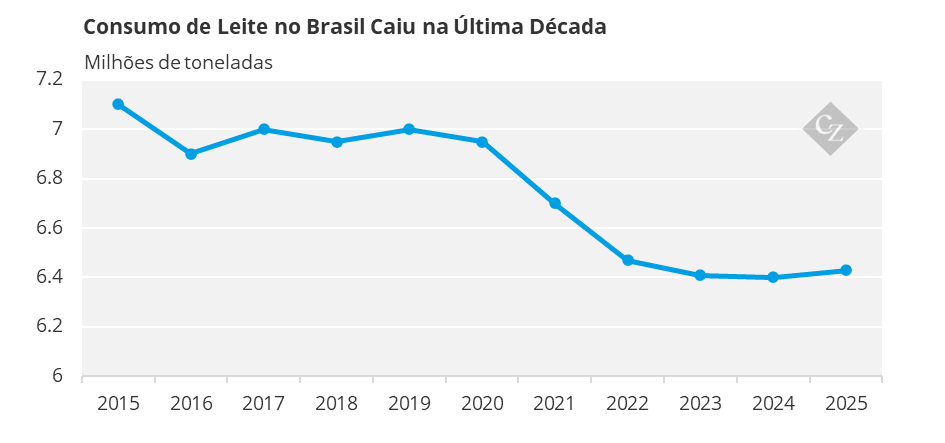
Fonte: Euromonitor
Esse é um risco fundamental para a precificação do leite em pó integral. O Brasil é frequentemente visto como um possível comprador variável. Se o El Niño afetar a produção, mas a demanda estiver fraca demais para responder, o Brasil pode não gerar a demanda por importações que o mercado espera. Isso deixaria os preços globais dos laticínios mais expostos a qualquer nova desaceleração na China.
A pressão de queda, portanto, não está errada. Há razões claras para se esperar essa pressão: uma previsão mais baixa da Fonterra, uma grande operação EFS, volumes maiores da Nova Zelândia, a capacidade de compra dos consumidores do Brasil e a incerteza sobre se os principais compradores continuarão absorvendo o produto.
No entanto, o ‘timing’ é um problema cada vez mais relevante. Até agora, cada fator de queda encontrou uma força compensatória. Houve maior absorção de volume do leite em pó integral. A China se manteve mais forte do que o esperado. A demanda de reposição ligada ao ONIL continua significativa. Os custos de frete têm atuado contra as posições curtas na América Latina. A incerteza geopolítica favorece a manutenção dos estoques em vez da sua redução.
Isso levanta a questão central para o mercado: se todos os fatores de queda esperados estão sendo absorvidos, será que o mercado está, de fato, caro demais?
É aí que o recente trabalho de avaliação se torna relevante. Se a maioria dos laticínios já está relativamente barata sob uma estrutura de avaliação mais ampla, a aposta na queda pode exigir mais do que apenas uma maior oferta da Nova Zelândia ou um sentimento de mercado mais fraco. Pode ser necessária uma falha clara na demanda, muito provavelmente vinda da China, do Brasil ou de ambos.
Por enquanto, o mercado está dividido entre os contratos futuros sinalizando uma queda e um mercado físico que ainda resiste a esse movimento. O maior risco talvez não seja a validade do argumento de queda, mas sim se os traders estão se antecipando demais, subestimando a resiliência da demanda física ou precificando incorretamente o custo de aguardar a correção.