Pontos Principais
As negociações envolvendo a Ucrânia e o próximo relatório WASDE mantêm os mercados de grãos em alerta. O trigo apresentou queda diante da expectativa de um acordo de paz e da criação de um corredor de exportação para a Ucrânia. Agora, as atenções do mercado se voltam para as negociações desta semana e para o relatório WASDE. A previsão de menor produtividade do milho nos EUA sustenta uma perspectiva de preço mais forte. Uma produtividade abaixo de 178 bushels por acre pode oferecer suporte adicional ao preço, enquanto avanços nas exportações da região do Mar Negro provavelmente pressionariam os mercados de grãos.
Esta atualização é feita por Nixal Commodities. Para mais informações, CLIQUE AQUI.
Mercados de Grãos Aguardam Clareza Sobre Exportações do Mar Negro e Produtividade do Milho
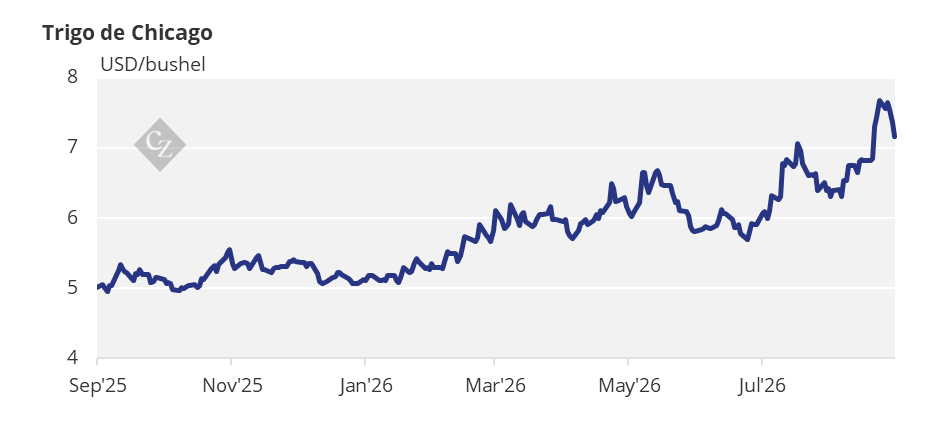
O trigo apresentou queda na semana passada devido ao crescente otimismo em torno de um possível acordo de paz na Ucrânia, puxando para baixo os mercados de grãos de forma mais ampla, enquanto o milho encerrou a semana praticamente inalterado.
As disrupções nas exportações do Mar Negro foram um fator determinante para a alta do trigo no último mês. Assim, qualquer avanço na criação de um corredor para a exportação de grãos pode exercer uma nova pressão sobre o preço. Nesta semana, as atenções estão voltadas para o desfecho das negociações envolvendo a Ucrânia e para o relatório WASDE que será divulgado na sexta-feira, especialmente no que diz respeito à estimativa para a produtividade do milho nos EUA. O mercado prevê uma redução em relação à projeção de 180,7 bushels por acre do relatório WASDE de agosto, mas a dimensão desse corte permanece incerta, já que o tour da Pro Farmer* estimou apenas 173,2 bushels por acre.
*A Pro Farmer é a principal organização de notícias e marketing nos Estados Unidos, fornecendo notícias, análises e conselhos imparciais sobre o mercado para produtores e líderes do agronegócio.
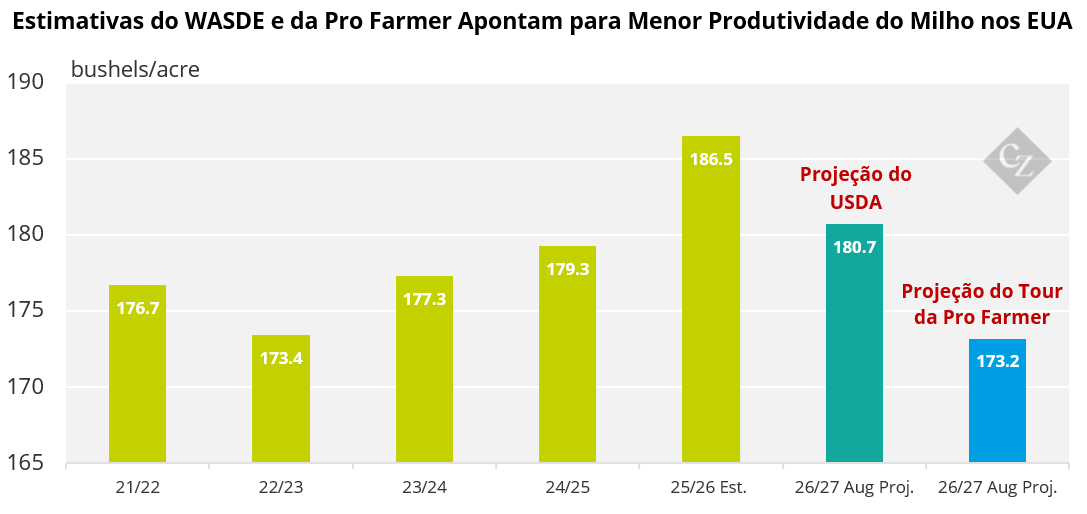
Fonte: USDA, Pro Farmer
As expectativas parecem se concentrar na faixa de 178-179 bushels por acre, o que levaria a relação estoque/uso para cerca de 8% — uma queda em relação aos 11,7% da safra anterior — e sustentaria o preço médio do milho de pelo menos USD 6 por bushel. Maior volatilidade deve ocorrer nesta semana: um eventual acordo sobre o corredor de exportação para a Ucrânia provavelmente pressionaria os mercados de grãos para baixo, enquanto uma produtividade do milho inferior a 178 bushels por acre pode sustentar o preço.
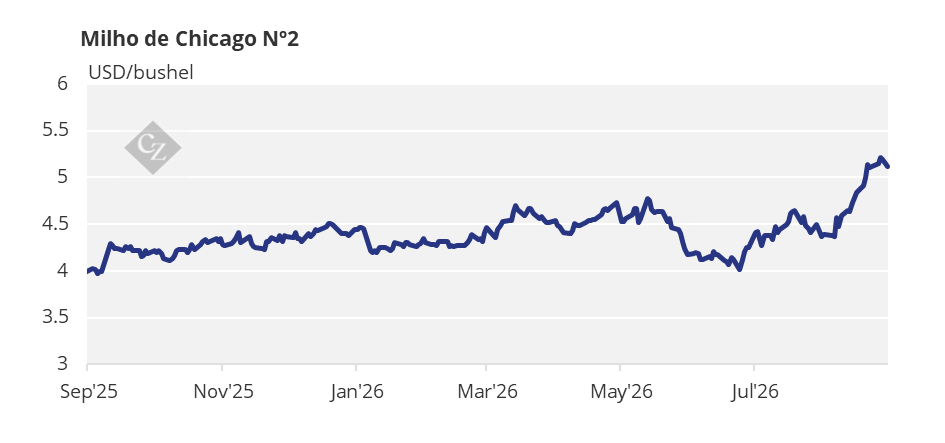
O preço médio do milho de Chicago para a safra 2025/26 (de setembro de 2025 a agosto de 2026) se estabeleceu em USD 4,39 por bushel, em linha com nossa previsão de USD 4,40 por bushel — que havíamos revisado algumas semanas atrás, em relação à nossa estimativa anterior na faixa de USD 4,50-4,60 por bushel.
Estamos aguardando o relatório WASDE de setembro e os primeiros dados da colheita europeia antes de publicar uma previsão para a safra 2026/27 (de setembro de 2026 a agosto de 2027), mas nossa estimativa inicial aponta para um preço médio do milho de Chicago de USD 5,50-6,00 por bushel. O preço médio desde 1º de setembro está em USD 5,17 por bushel.
Alta no Preço do Milho Perde Força à Medida que Negociações de Paz na Ucrânia Pesam Sobre os Mercados
O milho de Chicago abriu em alta na última segunda-feira, impulsionado pela previsão de clima quente e seco nos EUA, dando continuidade à alta da semana anterior e atingindo a máxima de USD 5,26 por bushel na quarta-feira. Mas, apresentou queda mais tarde naquele dia, já que o trigo despencou devido às perspectivas de paz na Ucrânia e puxou o milho para baixo, fechando a semana inalterado em Chicago, mas negativo na Euronext.
A Turquia anunciou que está procurando garantir embarques de grãos da Ucrânia e da Rússia. Segundo o ministro das Relações Exteriores da Turquia, o país preparou um plano para a passagem segura de grãos pelo Mar Negro e está em contato tanto com a Rússia quanto com a Ucrânia.
No final da semana, Putin informou que a Rússia e a Ucrânia estavam mantendo negociações, o que pressionou ainda mais o mercado para baixo e fez com que encerrasse a semana na expectativa de que um acordo para um corredor de exportação de grãos fosse finalmente firmado. Por fim, representantes dos EUA viajaram para a Rússia durante o fim de semana para intermediar um acordo de paz.
Na Alemanha, o Ministério da Agricultura reduziu sua previsão para a produção de milho para 3,75 milhões de toneladas — uma queda expressiva de 24,2% em relação ao ano anterior —, devido ao clima quente e seco que afetou a produtividade.
A Coceral projetou a produção de milho na UE e no Reino Unido em 52,7 milhões de toneladas, abaixo das 57,4 milhões de toneladas anteriores, o que representa uma perda de produção significativa de 4,7 milhões de toneladas.
A condição do milho nos EUA foi classificada como 57% boa ou excelente, em comparação com 57% na semana passada (inalterada) e 69% no ano passado. A condição do milho na França foi classificada como 27% boa ou excelente, em comparação com 28% na semana passada (uma queda de 1 ponto percentual) e 62% no ano passado.
A colheita de milho na Argentina está 92,5% concluída, enquanto o plantio de milho da nova safra 26/27 já começou e está 1,5% concluído.
Ritmo Lento das Exportações Russas Continua a Limitar a Oferta Global de Trigo
O trigo começou a semana com alguma realização de lucros e registrou perdas maiores do que o milho. As exportações da Rússia continuam em um ritmo muito lento, com as exportações de agosto estimadas em 2 milhões de toneladas, em comparação com 4,5 milhões de toneladas no ano passado e a média de cinco anos de 5 milhões de toneladas. As exportações de setembro do ano passado foram de 4,8 milhões de toneladas, portanto, se o ritmo lento continuar, um déficit de cerca de 5,3 milhões de toneladas em comparação com o ano passado poderá se acumular.
A Austrália elevou sua previsão para a safra de trigo após fortes chuvas de inverno melhorarem as condições de cultivo. O Departamento de Agricultura informou que projeta uma safra de trigo de 29,9 milhões de toneladas para 2026/27 — um aumento de 12% em relação à previsão anterior, de junho —, embora o volume permaneça abaixo das 36 milhões de toneladas produzidas na safra anterior.
Na Alemanha, o Ministério da Agricultura reduziu sua previsão para a produção de trigo para 20,8 milhões de toneladas — uma queda de 10,1% em relação ao ano anterior — devido a perdas de produtividade causadas pelo clima quente e seco, principalmente durante o mês de junho.
A colheita do trigo de primavera nos EUA está 77% concluída, em comparação com 69% no ano passado e a média de cinco anos de 68%. A colheita de trigo na França está concluída. A colheita de trigo na Rússia está 73,2% concluída, em comparação com 65,1% no ano passado. A colheita de trigo na Ucrânia está 98% concluída. A colheita de trigo no Brasil está 6,7% concluída, em comparação com 7,7% no ano passado e a média de cinco anos de 8%.
Em relação ao clima, geadas estão previstas na Argentina, mas não no Brasil, onde a previsão é de continuidade de chuvas intensas em toda a região Centro-Sul. Nas regiões produtoras de milho dos EUA, deve haver tempo quente e seco, com chuvas muito limitadas e temperaturas acima da média. A previsão é de chuvas para a Alemanha, assim como para a região do Mar Negro e a Ucrânia, enquanto a França deve permanecer com tempo quente e seco.