Pontos Principais
O calor extremo está devastando as plantações em toda a Europa. Mas esse não é o único fator de suporte para as commodities. Tanto o conflito no Golfo Pérsico como a guerra da Rússia na Ucrânia estão gerando notícias que impulsionaram o preço dos grãos, oleaginosas e energia neste mês. Paralelamente, as relações diplomáticas também trazem incerteza aos mercados globais com a entrada em vigor das novas tarifas dos EUA.
Cessar-Fogo no Oriente Médio Fracassa Novamente
O mês de julho foi marcado por tensões entre os EUA e Israel. Apesar de um cessar-fogo e de negociações diplomáticas, os ataques de mísseis foram retomados. No início de julho, surgiram relatos de que forças iranianas dispararam mísseis contra navios comerciais no Estreito de Ormuz e de que um navio petroleiro foi atingido perto de Omã, fazendo com que o preço do petróleo disparasse de pouco mais de USD 70 por barril para mais de USD 100 por barril.
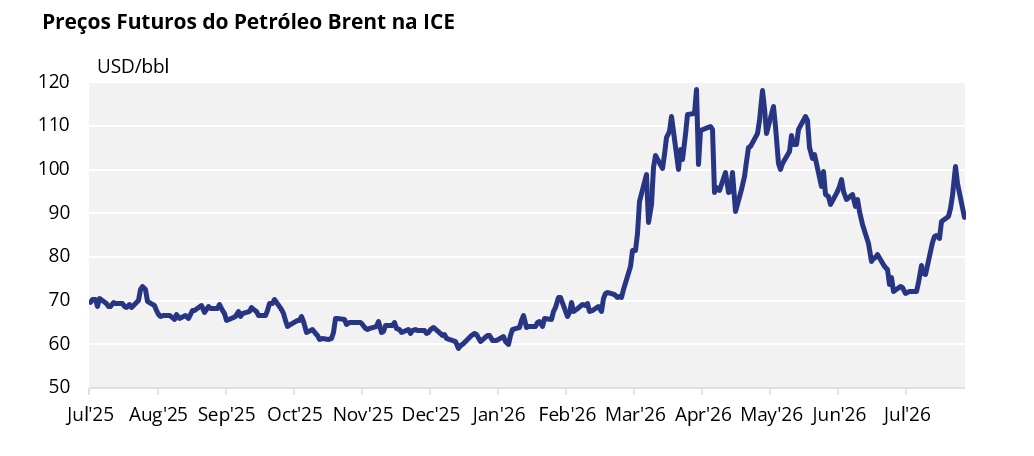
Este mês evidenciou a natureza frágil da situação no Golfo Pérsico. Persistem divergências entre as partes em relação ao programa nuclear do Irã, às sanções e à implementação do acordo de cessar-fogo de junho. O acordo de junho foi amplamente visto como uma estrutura para evitar uma escalada, e não como um tratado de paz abrangente; portanto, a situação permanece extremamente delicada. Isso, naturalmente, favorece a alta de todo o setor de commodities.
Presidente Trump Impõe Novas Tarifas
Neste mês, o presidente dos EUA, Donald Trump, aumentou a pressão ao impor uma série de novas tarifas — apesar das tarifas anteriores terem sido derrubadas pela Suprema Corte.
O Escritório do Representante Comercial dos EUA impôs inicialmente uma tarifa de 25% ao Brasil após uma investigação de um ano sobre práticas comerciais “injustificáveis e discriminatórias”.
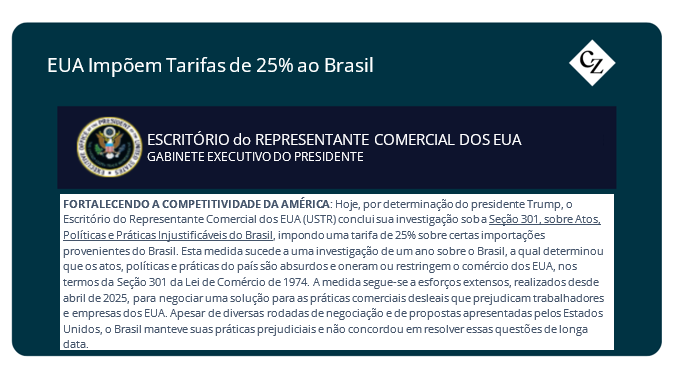
O anúncio citou especificamente o etanol como um dos pontos de controvérsia para os EUA e sujeito às tarifas, que entraram em vigor em 22 de julho.
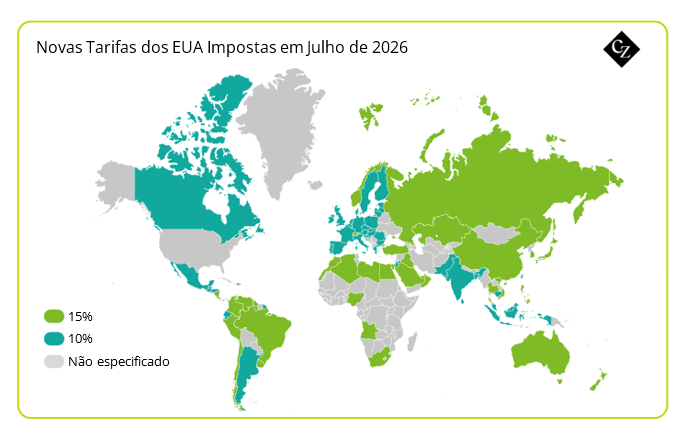
Mas as tarifas não pararam por aí. Tarifas abrangentes e de grande alcance foram anunciadas pelo presidente dos EUA em 23 de julho, aplicadas a dezenas de países. Há duas tarifas (10% e 12,5%), que substituirão as tarifas que expiraram no mesmo dia.
Os EUA alegaram que as tarifas são destinadas a parceiros comerciais que não abordaram de forma adequada as questões de trabalho forçado. Mas, críticos da medida especulam que ela foi concebida simplesmente para substituir as tarifas que expiraram.
Os países afetados podem ser vistos no mapa abaixo.
Embora as relações diplomáticas entre os EUA e a maioria de seus principais parceiros comerciais tendam a esfriar, há sinais de melhora nas relações entre EUA e China. Já existem evidências de que o governo chinês está comprando soja dos EUA, apesar de ter de pagar um prêmio em relação à soja do Brasil.
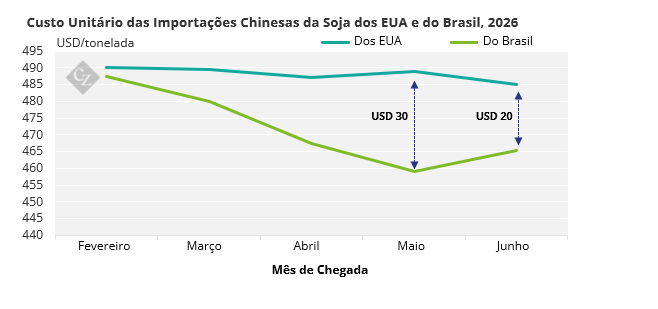
Segundo dados do USDA, compradores chineses haviam adquirido cerca de 6,3 milhões de toneladas da soja dos EUA até 23 de julho — um aumento substancial em relação ao mesmo período do ano passado, quando não houve vendas.
Disrupções nas Exportações de Trigo do Mar Negro
O Oriente Médio não foi a única zona de conflito a ganhar destaque no noticiário no último mês, à medida que o conflito entre a Rússia e a Ucrânia voltou a chamar atenção. Têm aumentado os relatos de ataques a infraestruturas portuárias, rotas de navegação e ativos logísticos no Mar Negro e no Mar de Azov, prejudicando gravemente as exportações de grãos tanto da Ucrânia quanto da Rússia.
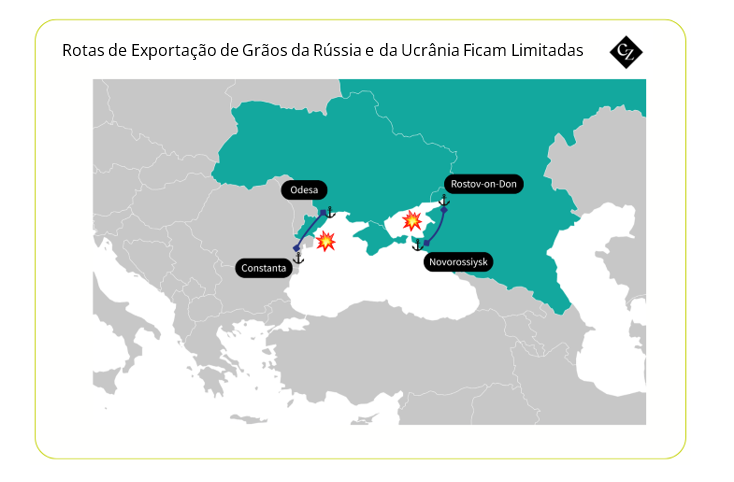
Há relatos de que ambos estão recorrendo a rotas terrestres para exportar grãos: a Ucrânia utiliza o transporte ferroviário para levar cargas ao porto de Constanta, na Romênia, enquanto a Rússia tenta contornar o Mar de Azov utilizando o transporte ferroviário até o porto de Novorossiysk.
A Rússia continua sendo a maior exportadora de trigo do mundo; portanto, qualquer disrupção afeta imediatamente o preço global e os mercados de frete. A Ucrânia também tem demonstrado uma resiliência notável ao manter as exportações de trigo, apesar das condições desafiadoras em todo o seu território ao longo dos últimos quatro anos.
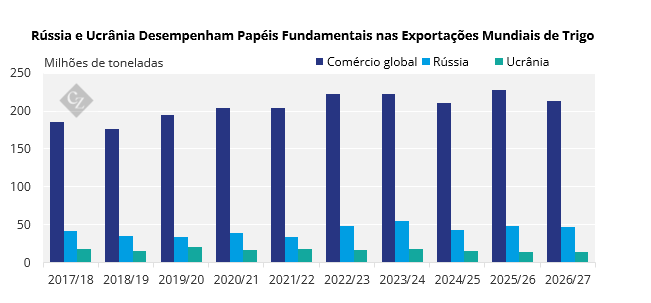
Isso favorece a alta no preço do trigo (a nível global), e a demanda está mudando para origens alternativas — incluindo França, Alemanha, Romênia, Austrália e Argentina — devido ao aumento dos custos do seguro das embarcações e dos prêmios de frete para cargas provenientes do Mar Negro.
Em meio às dificuldades enfrentadas pelo setor, é prevista uma queda acentuada nas exportações de trigo da Rússia neste mês, com restrições logísticas e uma demanda mais fraca por parte de importantes importadores limitando os embarques. A área de plantio do trigo na Rússia diminuiu para o nível mais baixo em mais de uma década, à medida que os produtores destinam cada vez mais terras ao cultivo de oleaginosas, segundo um relatório da S&P Global. Atrasos decorrentes das condições climáticas, restrições no fornecimento de combustível e a redução dos investimentos agrícolas também contribuem para as preocupações em relação à disponibilidade futura de grãos.
Embora ainda se espere uma produção elevada para 2026, as previsões apontam para uma produção inferior àquelas de anos anteriores.
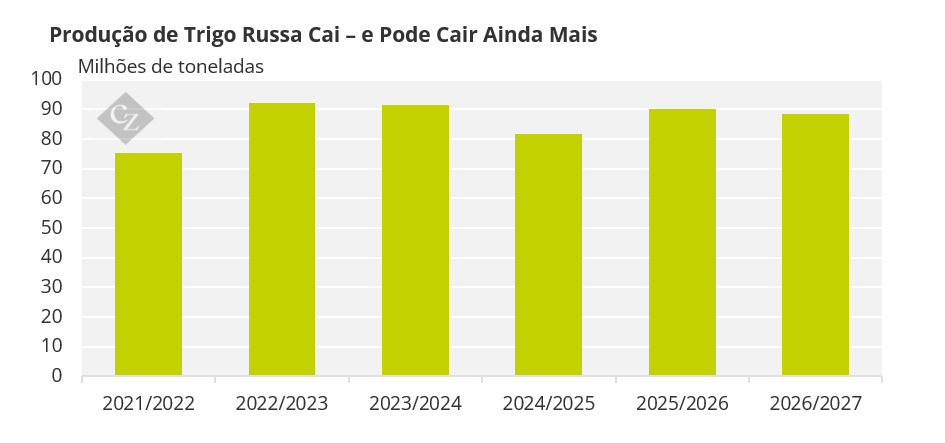
Fonte: USDA
Onda de Calor na Europa Reduz Estimativas para as Safras
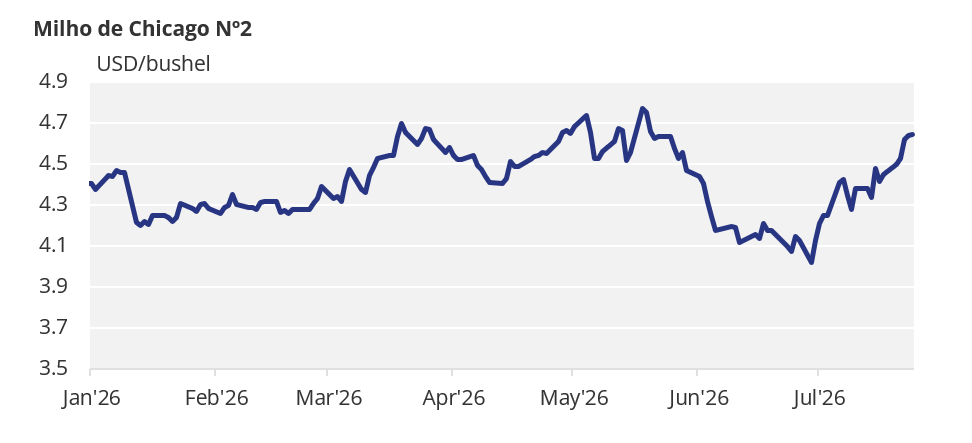
Não é apenas a Rússia que está sofrendo com o calor. O calor extremo em toda a França e em outras regiões produtoras da Europa se tornou uma das principais questões do setor agrícola em julho. Temperaturas acima de 38°C danificaram o milho durante fases críticas de desenvolvimento, levando a uma redução nas previsões para a produção. O USDA revisou para baixo as estimativas para a produção de milho da UE, enquanto analistas do setor privado reduziram ainda mais essas projeções.
A França, maior produtora de grãos da UE, enfrenta algumas das piores condições para o milho em mais de uma década. No final de julho, a condição do milho foi classificada como 38% boa ou excelente, em comparação com 69% no ano passado (significativamente abaixo). A próxima divulgação do relatório WASDE — prevista para 12 de agosto — poderá projetar uma queda na produção ou na produtividade em decorrência disso.
Na UE, a cadeia de suprimentos de laticínios também sofre pressões decorrentes do calor prolongado. O estresse térmico nos rebanhos leiteiros está reduzindo a produtividade do leite e causando disrupções nos padrões sazonais de produção. A AHDB estima que as ondas de calor já reduziram a produção de leite do Reino Unido em cerca de 18,5 milhões de litros, o que levaria o mercado a uma situação de falta de oferta. O preço dos laticínios na UE ainda não reagiu de forma expressiva.
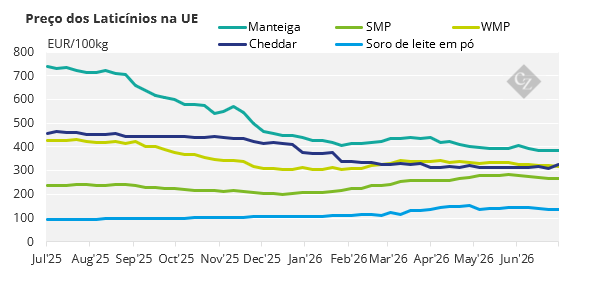
Fonte: European Commission