Pontos Principais
As condições do transporte marítimo de contêineres permaneceram divididas em setembro e no início de outubro. As rotas transpacíficas continuaram caras e com capacidade restrita, enquanto o preço nas rotas Ásia-Europa continuaram em queda, à medida que a demanda diminuía e a capacidade aumentava. Disrupções operacionais impediram um retorno total às condições normais de oferta.
Taxas Transpacíficas se Mantêm, Enquanto Taxas Europeias Caem
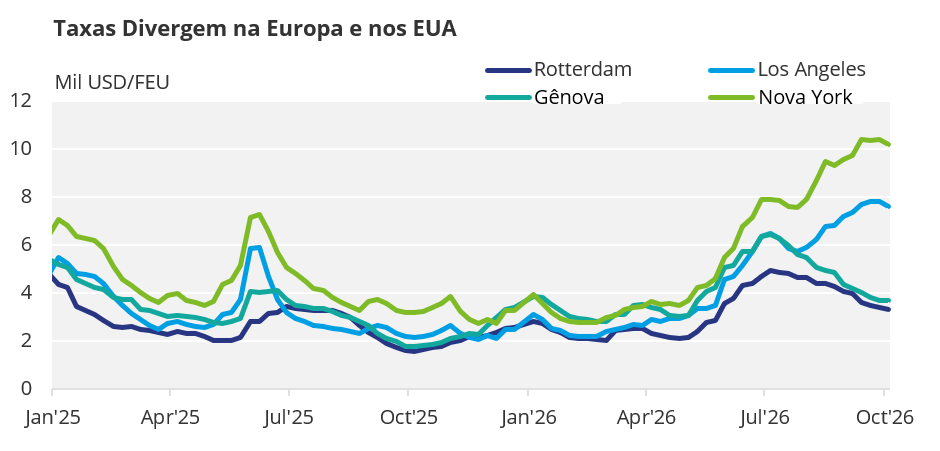
O mercado global de contêineres permaneceu bifurcado de forma acentuada ao longo de setembro e no início de outubro. As taxas nas rotas transpacíficas se mantiveram elevadas, sustentadas pela forte demanda de importação dos EUA, pelo congestionamento na Ásia e por controles de capacidade, enquanto o preço nas rotas Ásia-Europa continuou passando por uma correção constante em relação ao pico de julho.
O Índice Mundial de Contêineres (WCI) da Drewry caiu de USD 4.465 por FEU no início de setembro para USD 4.351 por FEU em 8 de outubro, refletindo um preço mais baixo nas rotas Ásia-Europa, e não um colapso generalizado do mercado.
Em 8 de outubro, as taxas na rota Xangai-Los Angeles eram de USD 7.624 por FEU e na rota Xangai-Nova York eram de USD 10.220 por FEU, níveis muito acima dos observados na rota Ásia-Europa, que eram de USD 3.337 por FEU para Rotterdam e USD 3.696 por FEU para Gênova. As taxas Ásia-Europa vêm registrando queda há 13 semanas consecutivas, apesar das tentativas das transportadoras de implementar taxas do tipo FAK – Freight All Kinds (Fretes de Todos os Tipos) mais altas.
Fonte: Drewry
Dados da Xeneta mostraram um padrão semelhante. mostraram um padrão semelhante. Em 7 de outubro, as taxas na rota Extremo Oriente–Costa Oeste dos EUA estavam em média em USD 8.336 por FEU, e na rota Extremo Oriente–Costa Leste dos EUA, em USD 11.512 por FEU, em comparação com USD 3.645 por FEU para o Norte da Europa e USD 4.007 por FEU para o Mediterrâneo.
Importações dos EUA Impulsionam Demanda
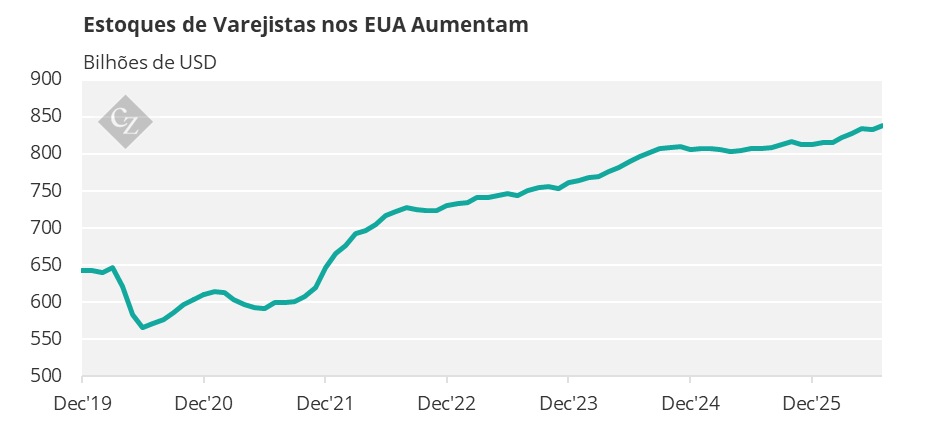
O principal fator de demanda continuou sendo o forte fluxo de cargas com destino aos EUA. As importações dos EUA em setembro foram projetadas em 2,31 milhões de TEUs, um aumento de 9,6% em relação ao ano anterior e o mês de maior movimentação de 2026, refletindo a resiliência dos gastos dos consumidores e a continuidade da recomposição de estoques.
Fonte: St Louis Fed
Os participantes do mercado também mencionaram a continuidade da atividade de pedidos, já que não se concretizaram as disrupções esperadas relacionadas às tarifas, juntamente com o aumento dos embarques de hardware para IA e data centers. Esses fatores ajudaram a sustentar os volumes nas rotas transpacíficas, mesmo com a desaceleração do crescimento da demanda em geral.
Em contrapartida, a demanda com destino à Europa diminuiu em relação aos níveis excepcionalmente elevados registrados no início do ano. Embora os volumes tenham permanecido sólidos, o aumento da capacidade e o retorno gradual das rotas via Mar Vermelho e Canal de Suez aliviaram a pressão sobre os serviços Ásia-Europa. A Xeneta observou que a demanda europeia já não crescia a taxas de dois dígitos, o que atenuou a concorrência por espaço.
Diferença de Taxas Entre Corredores Permanece Grande
A diferença de preços mais notável ocorreu entre os mercados de importação dos EUA e da Europa. No início de outubro, o frete da rota Extremo Oriente–Costa Leste dos EUA custava quase três vezes mais do que o da rota Extremo Oriente–Norte da Europa.
No mercado transpacífico, a diferença de taxas entre os serviços para a Costa Leste e a Costa Oeste dos EUA aumentou de forma acentuada. A Xeneta registrou uma diferença de USD 3.177 por FEU em 1º de outubro, em comparação com cerca de USD 772 por FEU antes das disrupções relacionadas ao Estreito de Ormuz, ocorridas no início do ano.
Enquanto isso, o prêmio para o Mediterrâneo em relação ao Norte da Europa diminuiu drasticamente. A Xeneta relatou que o diferencial em relação à Europa, que atingiu USD2.000 por FEU em janeiro, caiu para cerca de USD 400 por FEU em outubro, já que as taxas para o Mediterrâneo caíram mais rapidamente do que as taxas para o Norte da Europa.
A crescente diferença de preços entre os EUA e a Europa reabriu oportunidades de rotas e de origens de fornecimento. Enquanto as taxas Ásia-Europa caíram 34-43% em relação aos picos de julho, as taxas para os EUA permanecem próximas aos níveis mais altos registrados após a crise de Ormuz. Os proprietários de carga que atendem ambas as regiões enfrentam uma taxa de frete significativamente menor para a Europa.
Os expedidores que estão negociando contratos na Europa para 2027 estão se beneficiando com a queda nas taxas spot de referência, o que fortalece sua posição de negociação frente às transportadoras. Os agentes de carga também relatam melhores condições de preço a longo prazo na Europa do que nas rotas transpacíficas.
Para cargas dos EUA, a arbitragem permanece limitada pelos prêmios persistentes na Costa Leste e pelas taxas spot ainda elevadas. Mas o prêmio da Costa Leste deve diminuir nos próximos meses, à medida que o mercado abranda.
Congestionamento Continua Distorcendo Capacidade
Os fundamentos subjacentes permanecem mais restritos do que os números gerais de demanda sugerem. O congestionamento nos portos asiáticos, impulsionado pela sucessão de tufões e por disrupções na rede, continua a absorver a capacidade efetiva das embarcações. A Freightos e a Sea-Intelligence relataram a propagação do congestionamento pelos hubs asiáticos, enquanto cerca de 8,5% da frota global de navios porta-contêineres estava retida devido a atrasos no início de outubro.
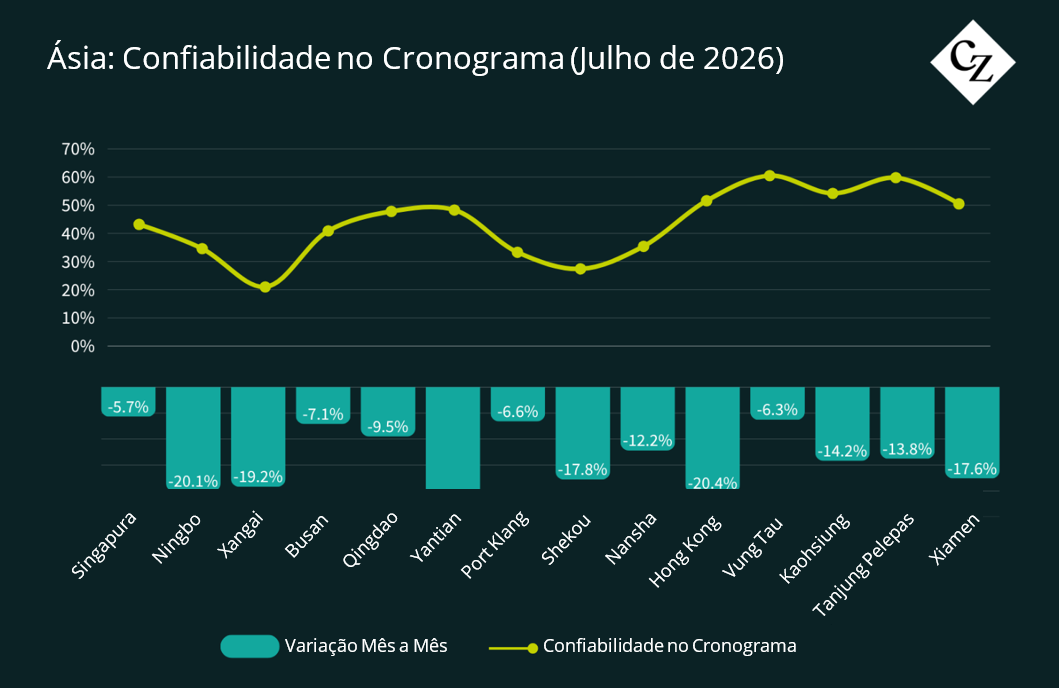
Fonte: Sea-Intelligence
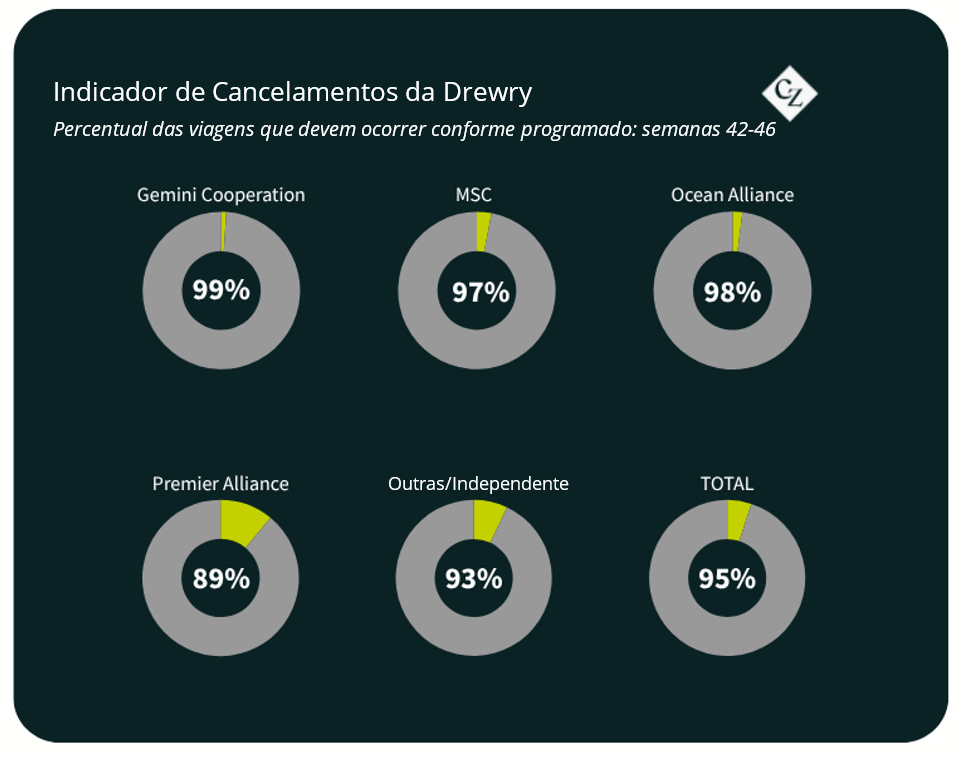
Ao mesmo tempo, as transportadoras continuam a gerir ativamente a capacidade por meio de blank sailings. A Drewry registrou taxas de cancelamento de aproximadamente 5% nas principais rotas Leste-Oeste, assim como esforços contínuos para equilibrar a oferta com uma demanda enfraquecida.
Duas forças estruturais definiram o sentimento ao longo do mês: um retorno gradual dos navios às rotas Mar Vermelho/Suez, que aumentou a capacidade efetiva nas rotas Ásia-Europa, e restrições no Canal do Panamá, que continuaram a restringir algumas redes com destino aos EUA.
Em geral, setembro e o início de outubro marcaram a transição do mercado de um amplo aumento nas taxas de frete pós-Ormuz para um cenário com taxas diferenciadas entre corredores. As rotas envolvendo os EUA permaneceram limitadas e caras, as rotas europeias apresentaram uma queda gradual e disrupções operacionais continuaram a impedir a normalização total da oferta.