Pontos Principais
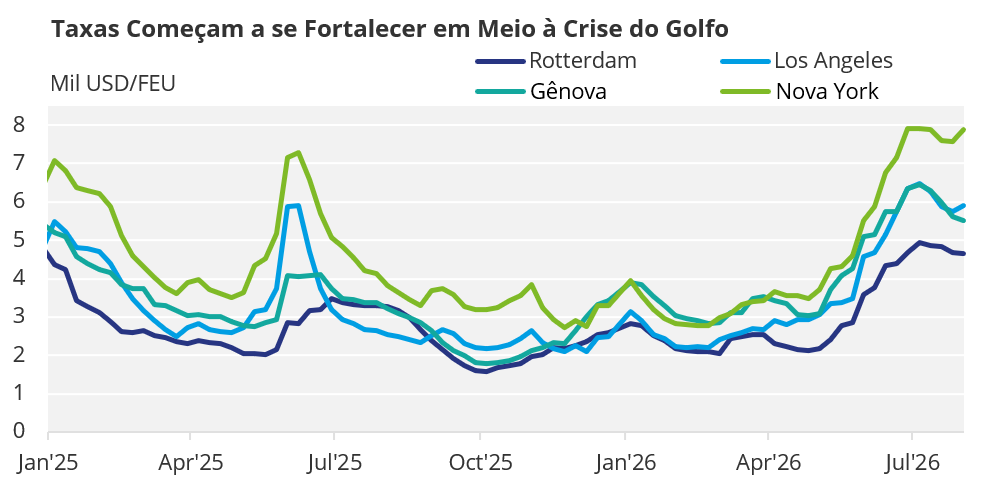
As taxas de frete de contêineres atingiram o pico no início de julho, fato que foi impulsionado por diversos fatores, incluindo a forte demanda Transpacífica, a capacidade limitada e a antecipação de embarques antes da aplicação de tarifas pelos EUA. O Índice Mundial de Contêineres da Drewry alcançou patamares não vistos desde setembro de 2024. As taxas recuaram ligeiramente no decorrer do mês, mas permaneceram elevadas devido às disrupções geopolíticas.
Taxas de Frete Atingiram o Pico
As taxas de frete de contêineres se fortaleceram de forma acentuada durante a primeira quinzena de julho, quando o pico da temporada colidiu com a capacidade limitada. O Índice Mundial de Contêineres da Drewry subiu para USD 4.639 por FEU em 9 de julho, seu nível mais alto desde setembro de 2024. As taxas Xangai–Los Angeles subiram para cerca de USD 6.482 por FEU, enquanto Xangai–Nova York permaneceu perto de USD 7.900 por FEU.
As rotas Ásia–Europa também se fortaleceram, com Xangai–Rotterdam se aproximando de USD 4.900 por FEU e Xangai–Gênova ultrapassando USD 6.400 por FEU.
Fonte: Drewry
Mas, na segunda quinzena do mês, o mercado começou a esfriar. O índice composto da Drewry caiu para cerca de UDS 4.374 por FEU em 23 de julho, marcando a primeira correção significativa após dez semanas consecutivas de alta. Apesar da queda, os preços permaneceram bem acima das médias históricas, e as rotas transpacíficas se mostraram consideravelmente mais resilientes do que os serviços Ásia–Europa.
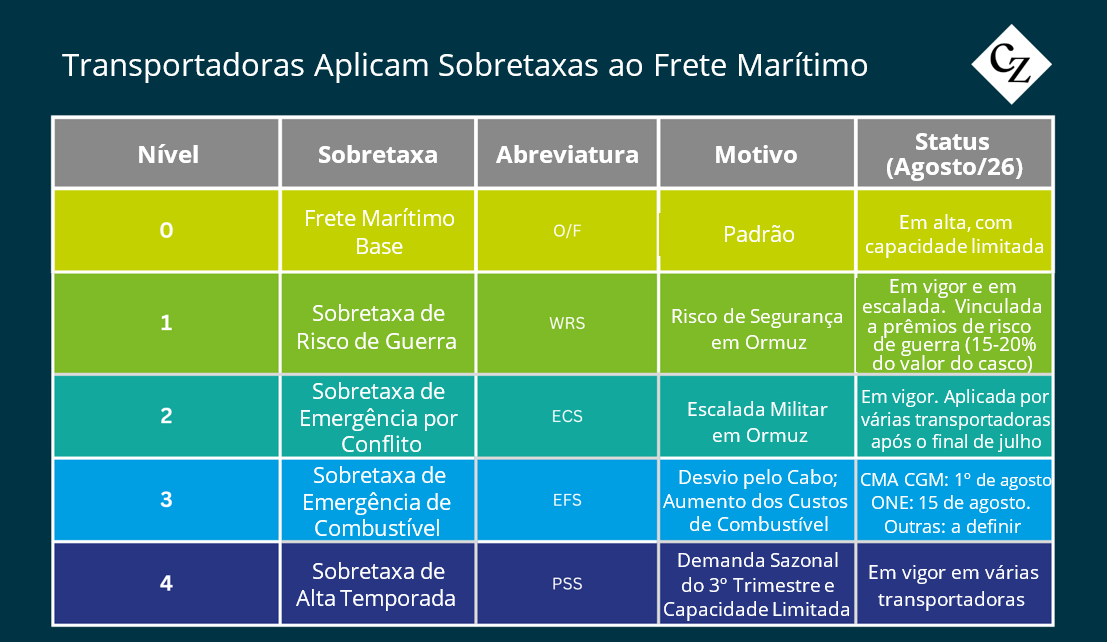
As transportadoras continuaram a sustentar as taxas por meio de Aumentos Gerais de Tarifas – GRIs (em inglês, General Rate Increases), sobretaxas de alta temporada e disciplina na oferta de capacidade. Várias transportadoras anunciaram sobretaxas para meados de julho, variando entre USD 2.000 e USD 3.000 por FEU nas rotas transpacíficas, sinalizando a confiança contínua de que os mercados spot permaneceriam em patamares elevados.
Aumento na Antecipação de Embarques
Os fluxos comerciais de julho foram bastante influenciados pela movimentação acelerada de cargas por parte dos importadores antes dos prazos relacionados a tarifas e de possíveis mudanças nas políticas dos EUA. Diversos relatórios de mercado apontaram um aumento significativo no volume de contêineres chegando aos EUA, à medida que varejistas e fabricantes anteciparam a reposição de estoques para o segundo semestre do ano. Uma estimativa indicou que o volume de contêineres chegando aos EUA aumentou cerca de 15% em relação ao mês anterior, com a antecipação de cargas que seriam movimentadas apenas em trimestres posteriores.
Os maiores fluxos foram observados nas rotas transpacíficas. A demanda de importações dos EUA permaneceu concentrada nos portos da Costa Oeste, principalmente Los Angeles e Long Beach, embora os portos da Costa Leste e do Golfo também tenham captado volumes adicionais. As importações da China permaneceram robustas, apesar das tensões geopolíticas contínuas, ajustando a sustentar a utilização dos navios e os preços dos fretes.
Enquanto isso, a demanda Ásia–Europa foi sustentada por desvios de carga causados pela disrupção contínua nos corredores de navegação no Oriente Médio e no Mar Vermelho. Alguns relatórios de julho, no entanto, indicaram que o movimento de cargas da alta temporada havia começado efetivamente em maio e junho, reduzindo o ritmo das reservas no final de julho.
Divergências Entre as Rotas Comerciais Cria Oportunidades
Uma das características marcantes de julho foi a crescente divergência entre as rotas comerciais. As rotas transpacíficas apresentaram desempenho consistentemente superior ao dos serviços Ásia–Europa, criando cenários de preços significativamente distintos para os expedidores.
A rota Xangai–Nova York apresentou um prêmio superior a USD 3.000 por FEU em relação à rota Xangai–Rotterdam durante grande parte do mês, refletindo uma demanda de importação mais forte nos EUA e uma capacidade mais limitada. As rotas para o Mediterrâneo também se mantiveram firmes em comparação com as do Norte da Europa, já que os desvios de rota pelo Mar Vermelho reduziram a oferta efetiva de navios.
As transportadoras marítimas priorizaram cada vez mais a alocação de embarcações nas rotas transpacíficas de maior rentabilidade, enquanto maiores capacidades e a oferta de serviços extras foram direcionados para a América do Norte. Ao mesmo tempo, alguns expedidores deslocaram suas atividades de exportação para o Sudeste Asiático, à medida que as cadeias de suprimentos continuaram a se diversificar para além da China, sustentando a demanda regional por frete.
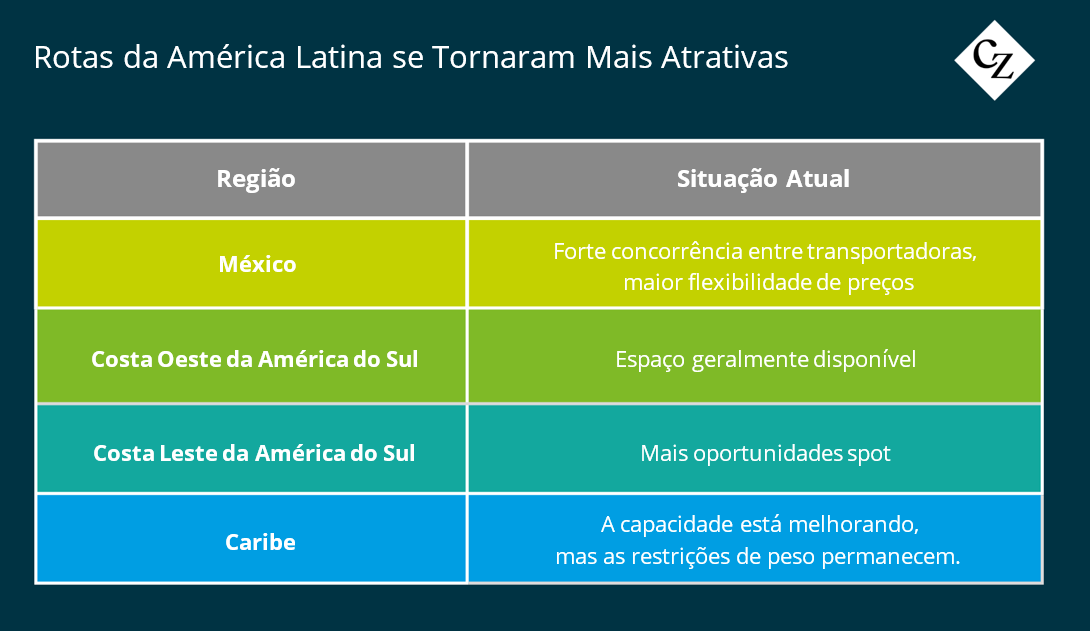
As rotas latino-americanas também se tornaram comparativamente mais atrativas, já que algumas atualizações de mercado de julho apontaram preços spot mais competitivos do que os disponíveis nas principais rotas Leste-Oeste.
Capacidade Permanece Limitada
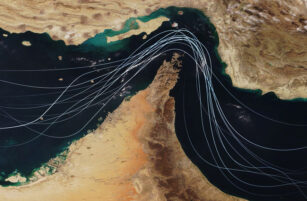
Apesar das significativas entregas de navios em todo o mundo, a oferta efetiva permaneceu limitada durante todo o mês de julho. O desvio contínuo ao redor da África, em vez de pelo Canal de Suez, prolongou os tempos de viagem e absorveu grande parte da capacidade. As preocupações com a segurança no Estreito de Ormuz e as tensões mais amplas no Oriente Médio reduziram ainda mais a flexibilidade da rede e aumentaram os custos operacionais.
A escassez de equipamentos continuou sendo um problema recorrente, principalmente no caso de contêineres de 40 pés na China e no Sudeste Asiático. Blank sailings* e reduções seletivas de capacidade também limitaram o espaço disponível, mesmo com a introdução de navios extras por parte das transportadoras em algumas rotas. Cerca de 30 blank sailings foram registradas em um período de cinco semanas no mercado transpacífico.
*Blank sailings – termo utilizado no transporte marítimo que se refere ao cancelamento de uma viagem previamente programada de um navio ou à omissão de sua escala em um determinado porto.
No final de julho, havia indícios de que o mercado havia atingido seu pico cíclico. Capacidade adicional das transportadoras, a desaceleração no ritmo de reservas e a conclusão de grande parte da antecipação de embarques relacionada às tarifas começaram a aliviar a pressão. No entanto, as taxas permaneceram elevadas, já que as disrupções geopolíticas e distâncias de navegação mais longas continuaram a absorver uma parcela significativa da capacidade das embarcações.