Pontos Principais
O mês de agosto registrou uma escalada nos conflitos, novas sanções e o aumento das tensões comerciais. Ataques no Mar Negro, a ampliação das sanções dos EUA contra o Irã e novas tarifas EUA-Canadá aumentaram a incerteza nos mercados agrícolas e de commodities. Riscos climáticos também estão aumentando, com previsões apontando para um fenômeno El Niño potencialmente histórico, capaz de causar disrupção na produção agrícola e sustentar os preços até 2027.
Ataques a Portos em Agosto Causam Disrupção nos Fluxos de Grãos no Mar Negro
Houve uma escalada acentuada nos ataques no Mar Negro em agosto, com o comércio de grãos enfrentando sua disrupção mais significativa desde a invasão da Ucrânia pela Rússia em 2022. A disrupção mais grave ocorreu em 12 de agosto, quando ataques ucranianos ao polo de exportação russo de Novorossiysk — somados às restrições de navegação já existentes no Mar de Azov e ao fechamento do terminal de Taman —, deixaram temporariamente inoperante mais de 90% da capacidade de exportação de grãos da Rússia na bacia Azov-Mar Negro.
A disrupção ocorre em um momento particularmente sensível para os mercados globais de grãos, já que o período de agosto a dezembro é, tipicamente, o de maior atividade de exportação da Rússia. Desde que os ataques aos portos do Mar Negro se intensificaram em julho, as exportações de trigo de ambos os países caíram de forma acentuada. A SovEcon estima que as exportações russas de trigo estejam em seu nível mais baixo desde 2010, e as ucranianas, em seu nível mais baixo em dezesseis anos.
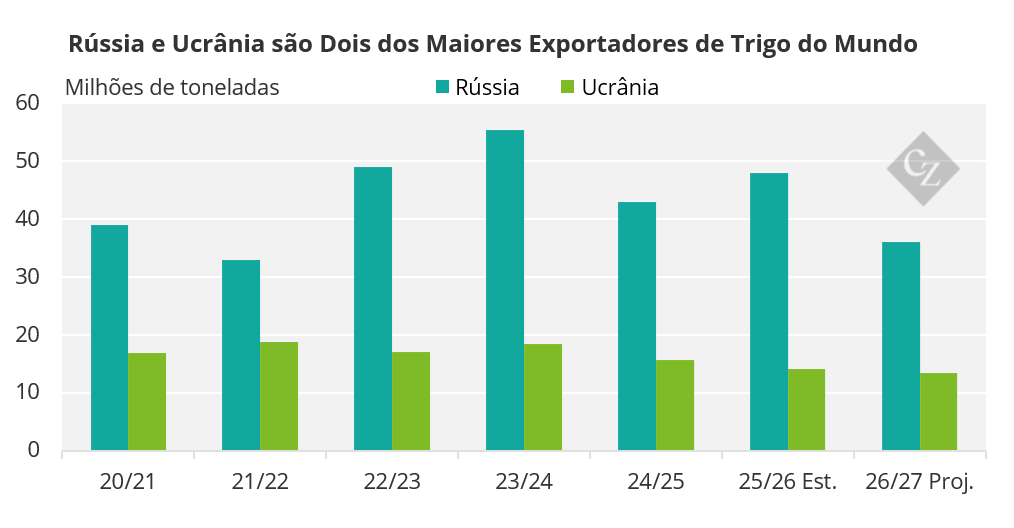
Fonte: USDA
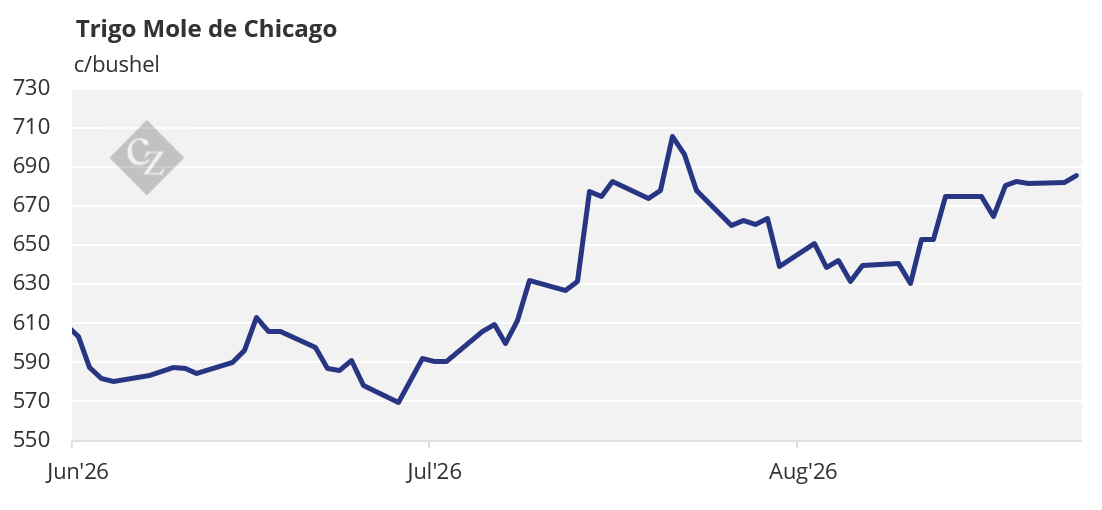
A disrupção já se refletiu nos mercados de trigo, com os preços futuros do trigo de Chicago registrando alta de mais de 17% desde o início de julho, à medida que os traders reagem à redução da oferta da região do Mar Negro e à crescente incerteza em torno dos fluxos de exportação. Regiões dependentes de importações estão particularmente expostas. Analistas alertam que a alta no preço do trigo, os custos elevados de frete e o aumento dos prêmios de seguro podem elevar os custos dos alimentos em toda a África e em outras grandes regiões importadoras que dependem fortemente da oferta proveniente do Mar Negro.
EUA Ampliam Campanha de Sanções Contra o Irã
Outro conflito com implicações significativas para os mercados globais de commodities tomou um novo rumo em 24 de agosto, quando os EUA lançaram uma campanha ampliada de sanções destinada a isolar ainda mais o Irã da economia global.
O Departamento do Tesouro dos EUA impôs sanções a quase 60 indivíduos, empresas e embarcações ligados às vendas de petróleo iraniano, a aquisições militares e a operações cibernéticas, ao mesmo tempo em que alertou países, bancos e empresas de que a continuidade de negócios com Teerã poderia resultar em sanções secundárias mais amplas no futuro. O secretário do Tesouro dos EUA, Scott Bessent, descreveu as medidas como uma “ofensiva econômica”.
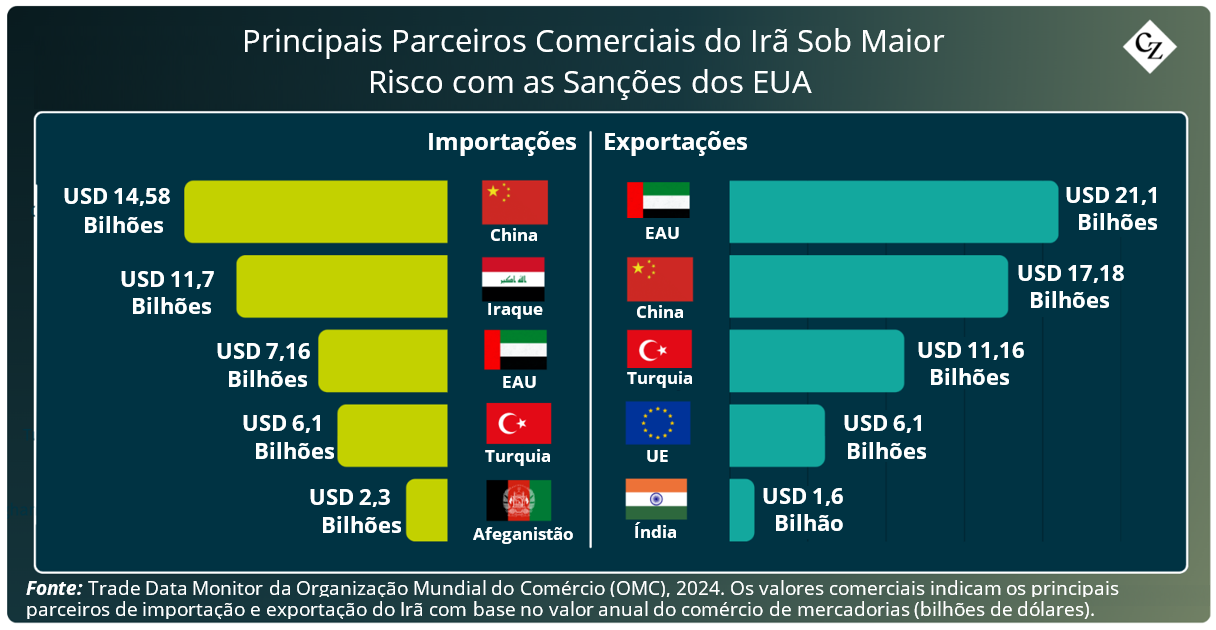
As sanções visam entidades que operam na China, Hong Kong, Singapura, Emirados Árabes Unidos (EAU) e Europa, incluindo empresas envolvidas no transporte marítimo, comércio de mercadorias, logística e financiamento comercial que Washington alega terem ajudado a facilitar as exportações de petróleo iranianas, a aquisição de tecnologia e a evasão de sanções.
A maior incerteza recai sobre a China, o maior comprador de petróleo do Irã. Historicamente, mais de 80% das exportações de petróleo iraniano por via marítima tiveram a China como destino; a Kpler estima que as compras chinesas tenham registrado uma média de 1,38 milhão de barris por dia em 2025, embora as importações tenham caído de forma acentuada durante o conflito.
Pequim já reagiu às medidas mais recentes, se declarando firmemente contrária ao que classificou como “sanções unilaterais ilegais” e alertando que adotaria “todas as medidas necessárias” para proteger seus interesses. Embora Washington tenha evitado impor sanções a grandes instituições financeiras chinesas, autoridades do Tesouro deixaram claro que nenhum país está imune a futuras sanções, criando um potencial ponto de tensão antes das conversas planejadas entre os presidentes Trump e Xi Jinping para o próximo mês.
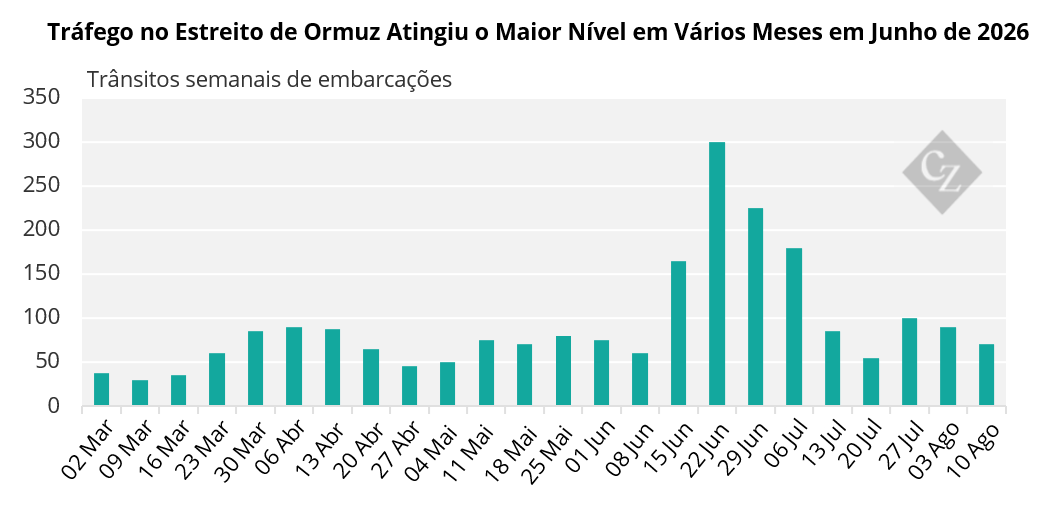
As sanções ocorrem em um momento em que a navegação pelo Estreito de Ormuz continua fortemente afetada pela disrupção. A Lloyd’s List Intelligence registrou 73 trânsitos de embarcações entre 10 e 16 de agosto — uma queda em relação aos 91 da semana anterior —, enquanto a movimentação de contêineres no porto de Jebel Ali, em Dubai, permanece em cerca de 10% dos níveis normais, à medida que as cargas são redirecionadas para Fujairah, Khor Fakkan, Omã e Arábia Saudita. Os mercados de frete reagiram de acordo, com as tarifas dos petroleiros nas principais rotas de exportação do Oriente Médio disparando, já que os armadores exigem prêmios mais elevados para operar na região.
Fonte: Lloyd’s List Intelligence
As implicações vão além dos mercados de energia. Em 24 de agosto, as Nações Unidas propuseram um mecanismo para facilitar o transporte de fertilizantes pelo Estreito de Ormuz, destacando as crescentes preocupações com a movimentação de insumos agrícolas fundamentais.
EUA e Canadá Intensificam Disputa Comercial com Novas Tarifas
Ao mesmo tempo, os EUA também enfrentam um impasse comercial com o Canadá, um de seus parceiros econômicos mais próximos. Após as negociações não resultarem em um acordo dentro do prazo de 21 de agosto estabelecido pelo presidente Trump, Washington impôs tarifas de 50% sobre aproximadamente USD 28 bilhões em produtos canadenses. Ottawa reagiu prometendo uma resposta equivalente, anunciando tarifas de retaliação sobre quase CAD 28 bilhões em produtos americanos, com entrada em vigor prevista para 8 de setembro.
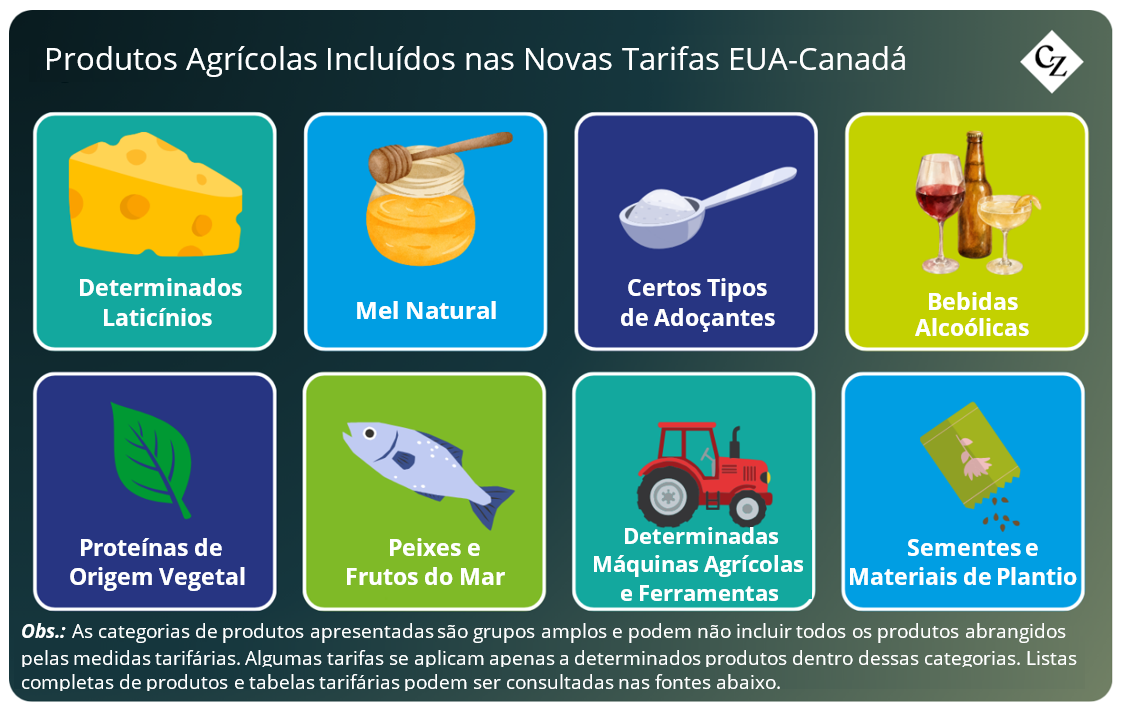
No caso da agricultura, as medidas são específicas, e não de caráter generalizado. As tarifas dos EUA excluem a maioria das principais commodities agrícolas, mas incidem sobre diversos produtos e insumos de maior valor agregado, incluindo laticínios, bebidas alcoólicas, açúcares, mel, proteínas de origem vegetal e máquinas agrícolas.
A resposta do Canadá é mais variada, incluindo tarifas de 50% sobre mel natural e de 25% sobre laticínios, como queijos, além de taxas sobre peixes e frutos do mar, eletrodomésticos e produtos industriais. Certas ferramentas e máquinas também estarão sujeitas a tarifas de 15%.
Fontes: Governo do Canadá, Casa Branca
A inclusão de máquinas agrícolas nas listas tarifárias de ambos os países pode elevar os custos dos equipamentos para os produtores, enquanto tarifas sobre laticínios, adoçantes, mel e proteínas de origem vegetal provavelmente aumentarão os custos para processadores e fabricantes de alimentos que operam na fronteira entre os EUA e o Canadá. A disputa também gera incertezas em relação ao futuro do acordo USMCA, que sustenta o comércio em um dos mercados agrícolas mais integrados do mundo.
Mercados se Preparam para um El Niño Potencialmente Recorde
As condições climáticas reapareceram como uma grande preocupação para os mercados agrícolas, com as previsões apontando cada vez mais para o desenvolvimento de um El Niño potencialmente histórico, se estendendo do final de 2026 até 2027. A perspectiva do NOAA para agosto estima uma probabilidade superior a 90% de ocorrência de um El Niño muito forte, com 69% de chance de que as condições entre outubro e dezembro superem a intensidade de qualquer El Niño registrado desde 1950. As previsões indicam que o fenômeno provavelmente continuará se intensificando ao longo do outono, atingindo seu pico entre outubro e janeiro.
Ao contrário das disrupções geopolíticas, o El Niño não gera um choque global uniforme. Em vez disso, os riscos são altamente regionais: analistas destacam riscos de seca para a soja e o milho de segunda safra no Brasil, condições de monção mais fracas na Índia, seca no Sudeste Asiático — que pode afetar a produção de óleo de palma — e condições mais quentes e secas para o trigo e a cevada na Austrália. A Argentina pode enfrentar o problema oposto, com condições mais úmidas que podem prejudicar as atividades de campo e aumentar o risco de inundações.
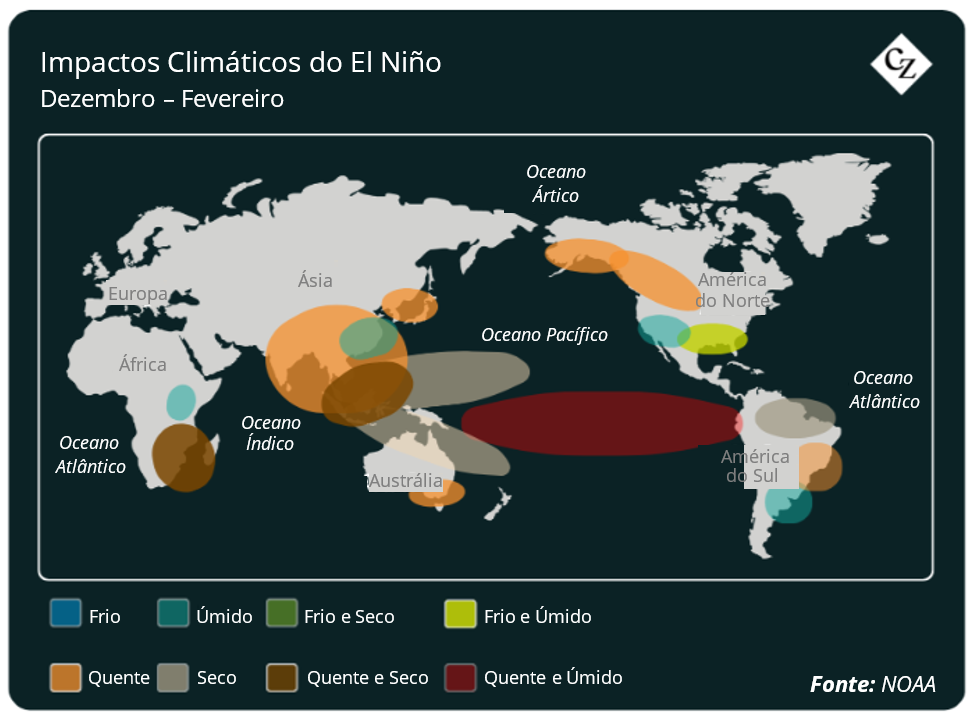
Os mercados financeiros estão começando a refletir essas preocupações. O Citi elevou recentemente suas previsões de preços para três meses de milho, soja e trigo para USD 5,40 por bushel, USD 12,75 por bushel e USD 7,25 por bushel, respectivamente, apontando o fortalecimento de um “Super El Niño” como o risco agrícola de maior convicção para o período entre o final de 2026 e o início de 2027.
O banco destacou o óleo de palma, o café robusta, o arroz, o açúcar, o cacau e o trigo australiano entre as commodities mais expostas a disrupções relacionadas com o clima, alertando ao mesmo tempo que os mercados podem ainda não refletir totalmente os potenciais riscos de produção associados a um evento excepcionalmente forte.