Pontos Principais
Em agosto, os mercados globais de frete de contêineres divergiram. As taxas transpacíficas e sul-americanas se fortaleceram devido às blank sailings, restrições em canais e congestionamento causado por condições climáticas adversas, que limitaram a capacidade efetiva. Enquanto isso, a demanda mais fraca e o excesso de oferta de navios pressionaram os preços para baixo nas rotas Ásia–Europa. As transportadoras mantiveram os preços nas rotas mais fortes, reduzindo seletivamente a capacidade e priorizando cargas de maior rentabilidade.
Taxas Divididas por Rota
As taxas de frete de contêineres (a nível global) se tornaram cada vez mais fragmentadas durante o mês de agosto e o início de setembro. Em 3 de setembro, o Índice Mundial de Contêineres da Drewry estava em USD 4.465 por FEU — um valor que, em geral, permaneceu inalterado, mas que representava uma alta de 112% em relação ao ano anterior.
Em termos gerais, as taxas nas rotas transpacífica e transatlântica subiram 4% e 1%, respectivamente, enquanto as taxas nas rotas entre a Ásia–Norte da Europa e Mediterrâneo caíram 7%. Posteriormente, o Índice Freightos Baltic caiu 2%, para USD 3.520, enquanto os índices chineses apresentaram variações distintas: o SCFI subiu 2,3%, o CCFI subiu 0,2% e o NCFI caiu 0,6%. Esses indicadores divergentes refletem diferenças acentuadas entre as rotas, em vez de uma tendência global clara.
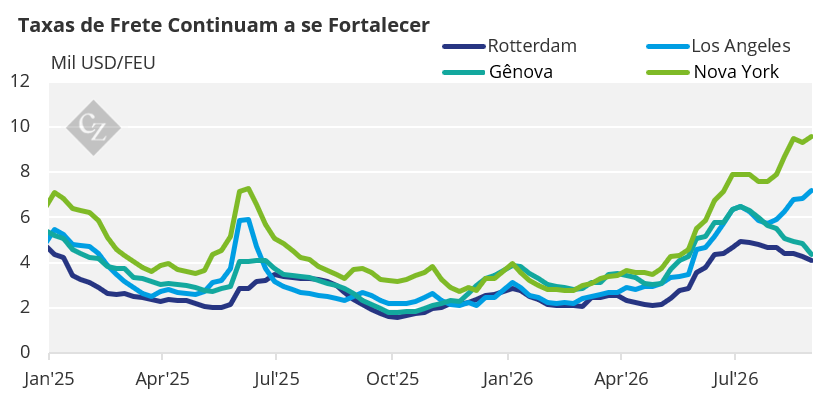
As taxas nas rotas Ásia–EUA se fortaleceram após uma leve queda no início de agosto. No início de setembro, a taxa Xangai–Los Angeles havia atingido USD 7.185 por FEU, uma alta de 5% em relação à semana anterior, enquanto a rota Xangai–Nova York subiu 3%, chegando a USD 9.587 por FEU.
Fonte: Drewry
Isso ocorreu após aumentos de 9% e 3%, respectivamente, nos índices da Freightos para a Costa Oeste e a Costa Leste durante a semana de 18 de agosto. As transportadoras sustentaram os preços através da gestão de capacidade: foram programadas 14 blank sailings* na rota transpacífica entre 24 de agosto e 13 de setembro, com oito delas concentradas na semana iniciada em 31 de agosto. O aumento na reposição de estoques do varejo, as disrupções causadas por condições climáticas adversas e os aumentos gerais de taxas – GRIs (em inglês, General Rate Increases) também contribuíram para o mercado mais firme.
*Blank sailings – termo utilizado no transporte marítimo que se refere ao cancelamento de uma viagem previamente programada de um navio ou à omissão de sua escala em um determinado porto.
Europa Apresenta Queda e América do Sul Supera as Expectativas
As rotas Ásia–Europa seguiram uma trajetória oposta. Entre 3 de agosto e 1º de setembro, a taxa Xangai–Rotterdam caiu 7,5%, para USD 4.452 por FEU, enquanto a taxa Xangai–Gênova caiu 13%, para USD 4.910 por FEU. No início de setembro, os níveis registrados haviam caído ainda mais, atingindo USD 4.092 por FEU para Rotterdam e USD 4.368 por FEU para Gênova, o que representou quedas semanais de 5% e 10%.
A correção refletiu uma demanda mais fraca, a maior disponibilidade de espaço e o excesso de capacidade, incluindo grandes embarcações recém-introduzidas. O congestionamento impediu uma queda mais ordenada, mas não reverteu a pressão de baixa subjacente.
O aumento mais acentuado foi registrado nas rotas Ásia–América do Sul. Entre 3 de agosto e 1º de setembro, o preço na rota Xangai–Santos subiu 52,5%, passando de USD 6.025 por FEU para USD 9.188 por FEU, enquanto nas rotas para a costa oeste da América do Sul houve um aumento de 53,7%, passando de USD 5.121 por FEU para USD 7.870 por FEU.
As cotações de origem chinesa no início de setembro situavam os valores para o México e a Costa Oeste da América do Sul na faixa de aproximadamente USD 7.000–8.100 por FEU, e para a Costa Leste da América do Sul, entre USD 8.700–9.700 por FEU. O racionamento de capacidade e a priorização de serviços de maior rentabilidade ajudou a gerar um mercado consideravelmente mais limitado do que nas rotas Ásia–Europa.
Diferenças Leste–Oeste Aumentam
A principal diferença geográfica estava, portanto, entre a carga mais cara com destino às Américas e a carga mais barata com destino à Europa. No início de setembro, o frete na rota Xangai–Nova York era cerca de USD 5.495 por FEU mais alto do que na rota Xangai–Rotterdam, enquanto a rota Xangai–Los Angeles apresentava um prêmio de aproximadamente USD 3.093 por FEU.
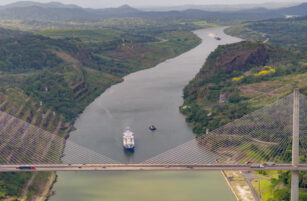
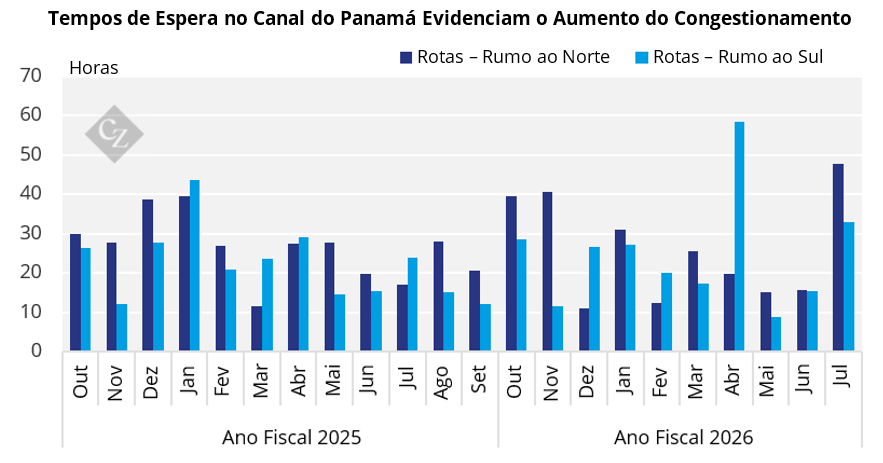
No mercado dos EUA, o frete de Nova York ficou cerca de USD 2.402 por FEU acima do de Los Angeles, refletindo a capacidade mais limitada na Costa Leste e as restrições no Canal do Panamá. Avaliações publicadas apontaram que a disponibilidade de espaço na Costa Leste e na Costa do Golfo permaneceu mais limitada do que na Costa Oeste ao longo de todo o mês de agosto.
Fonte: Canal do Panamá
Os expedidores com embarques rumo à Europa tiveram mais margem para comparar transportadoras, adiar reservas não urgentes e aproveitar taxas spot mais baixas. As rotas via Costa Oeste dos EUA ofereciam uma taxa nominal inferior à dos serviços da Costa Leste, embora ainda fosse necessário considerar os custos de transporte terrestre e os custos totais de trânsito.
Para cargas com prazos críticos nas Américas, realizar a reserva com antecedência e garantir alocações ajudou a reduzir a exposição a novos aumentos de taxas, adiamentos de embarque ou blank sailings. Os dados indicam margem para ajustar o cronograma, a transportadora ou o ponto de entrada, mas não apontam para uma redução generalizada no custo total de entrega da mercadoria.
Congestionamento Reduz a Capacidade
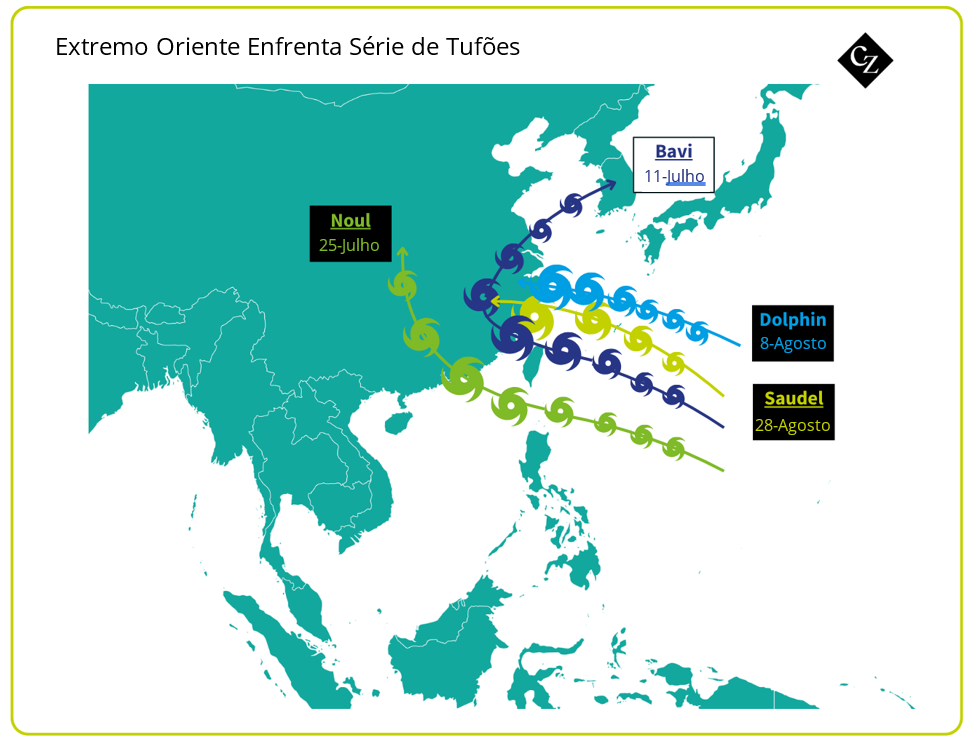
Tufões reduziram de forma significativa a oferta efetiva de navios. Em meados de agosto, o congestionamento em Xangai atingiu a marca de 201 navios aguardando, com atrasos de até 12 dias; em 19 de agosto, a fila havia diminuído para 139 navios. Posteriormente, Xangai e Ningbo registraram atrasos de até dez dias, enquanto o congestionamento imobilizou uma capacidade estimada em 3,92 milhões de TEUs. Disrupções causadas pelo clima provocaram fechamentos de portos, aglomeração de navios, cancelamentos de escalas e desequilíbrios de equipamentos em toda a Ásia Oriental.
O mercado subjacente permaneceu estruturalmente bem abastecido, com um aumento estimado de 3,6% na capacidade da frota ao longo de 2026 e uma demanda contida no Ocidente. Mas, as transportadoras impediram que esse excedente se traduzisse de forma uniforme em preços spot mais baixos, cancelando viagens e redirecionando a capacidade para rotas de maior rentabilidade.
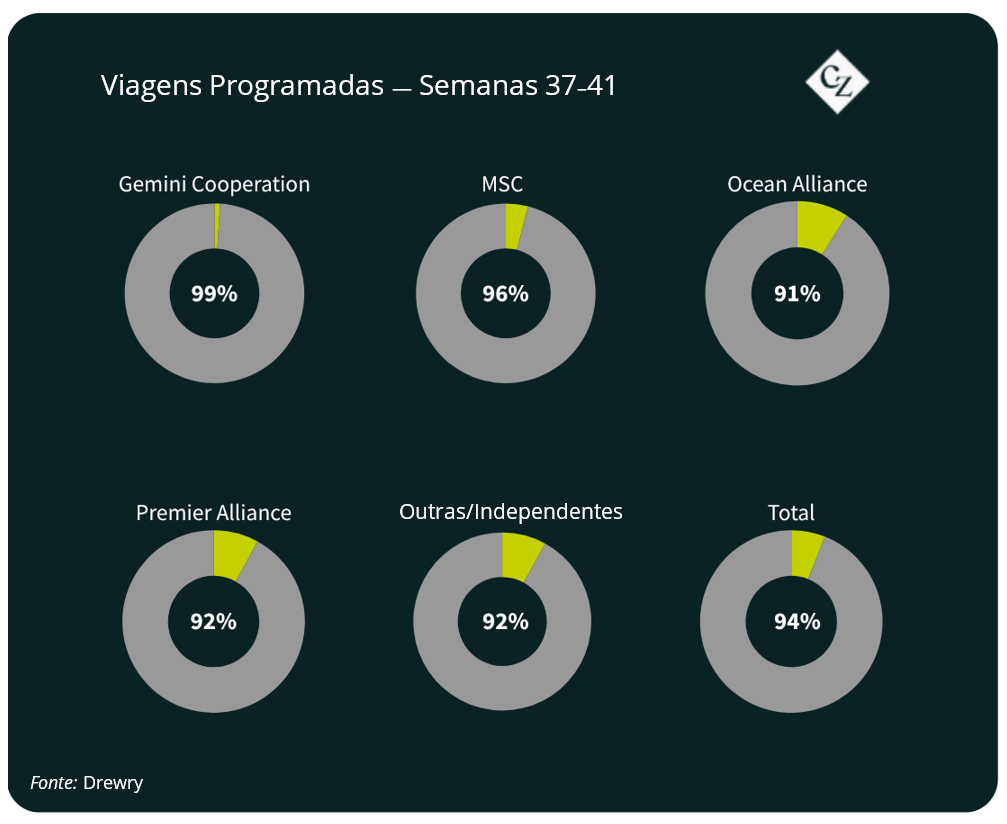
A Drewry previu 47 cancelamentos entre 7 de setembro e 11 de outubro, o que corresponde a 6% das 729 viagens programadas nas rotas Leste-Oeste. Cerca de 68% dos cancelamentos ocorreram na rota transpacífica no sentido leste. O resultado foi uma escassez controlada nas Américas, paralelamente a um excesso de capacidade visível e à queda no preço nas rotas Ásia-Europa.