Pontos Principais
Importadores dos EUA estão migrando cada vez mais suas cargas para o oeste em busca de redução de custos. A crescente diferença nas taxas de frete entre as costas Leste e Oeste dos EUA está incentivando os expedidores a reconsiderar estratégias de rotas há muito estabelecidas. Ao mesmo tempo, volumes de importação próximos a níveis recordes, restrições nos canais, desvios do Mar Vermelho e o aumento do congestionamento portuário continuam a testar a resiliência da cadeia de suprimentos.
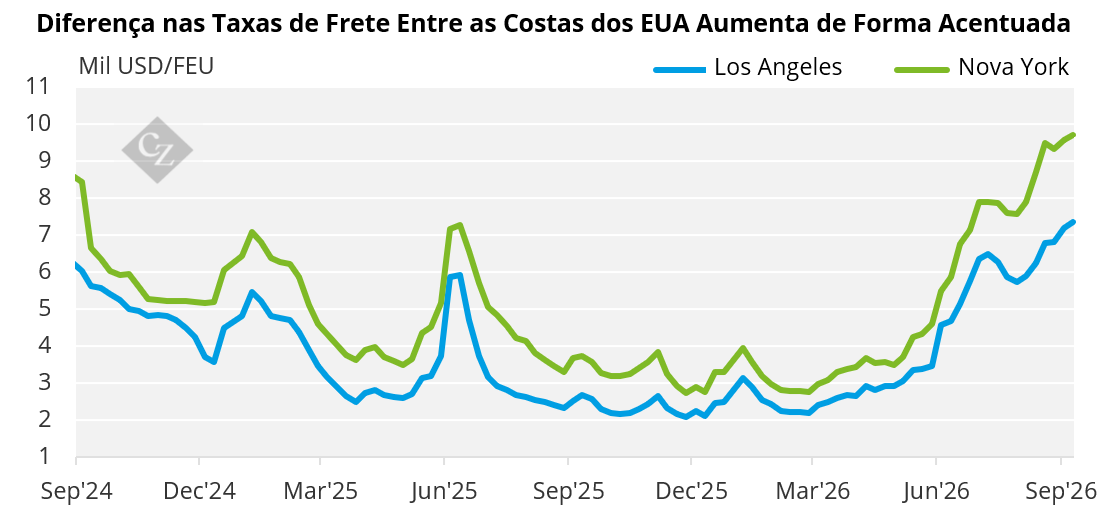
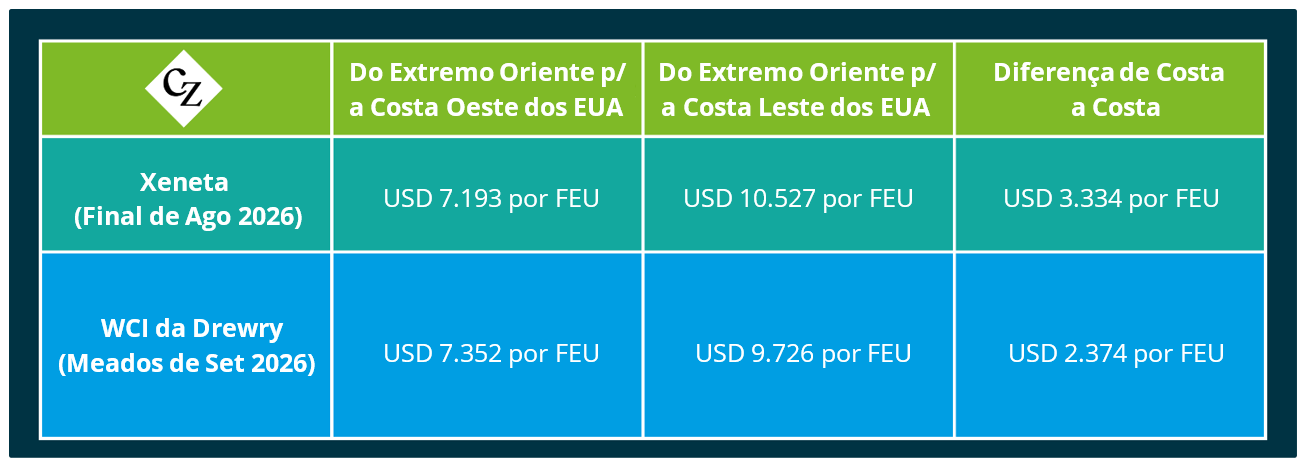
De acordo com dados de referência da Xeneta e atualizações recentes do Índice Mundial de Contêineres (WCI) da Drewry, o envio de um contêiner da Ásia para a Costa Oeste dos EUA agora está muito mais barato do que o envio para a Costa Leste, que pode valer a pena transportar a carga via terrestre por caminhão ou ferrovia, inclusive para destinos no Meio-Oeste.
Fonte: Drewry
Embora os dados da Xeneta do final de agosto tenham registrado uma diferença ampliada de USD 3.334 por FEU (USD 10.527 na Costa Leste vs. USD 7.193 na Costa Oeste), a avaliação mais recente do WCI da Drewry de 10 de setembro confirma que o prêmio da Costa Leste permanece substancial.
De acordo com a Drewry, as taxas spot de Xangai para Los Angeles subiram 2% para USD 7.352 por FEU, enquanto as de Xangai para Nova York aumentaram 1% para USD 9.726 por FEU, mantendo uma diferença de taxa marítima direta de USD 2.374 por FEU.
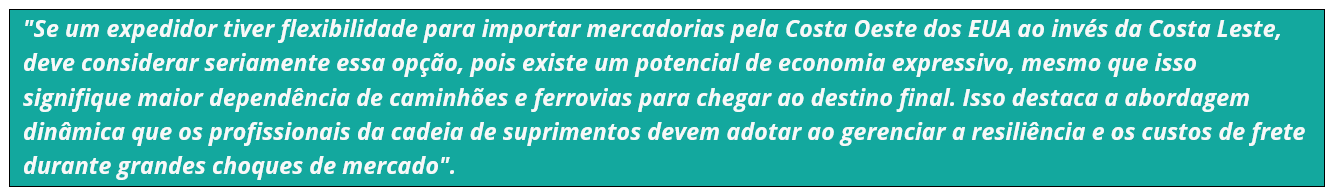
 Peter Sand, Analista-Chefe da Xeneta, destacou o imperativo estratégico para executivos da cadeia de suprimentos:
Enquanto as taxas spot transpacíficas para os principais portos dos EUA permanecem elevadas devido à demanda sustentada de importações, as rotas de importação europeias demonstram uma tendência contrastante. Dados do WCI da Drewry mostram uma queda nas taxas das rotas da Ásia para a Europa, ressaltando que o poder de precificação das transportadoras marítimas permanece fortemente concentrado nas rotas com destino aos EUA.
Alta nas Importações Próxima a Níveis Históricos Pressiona o Sistema
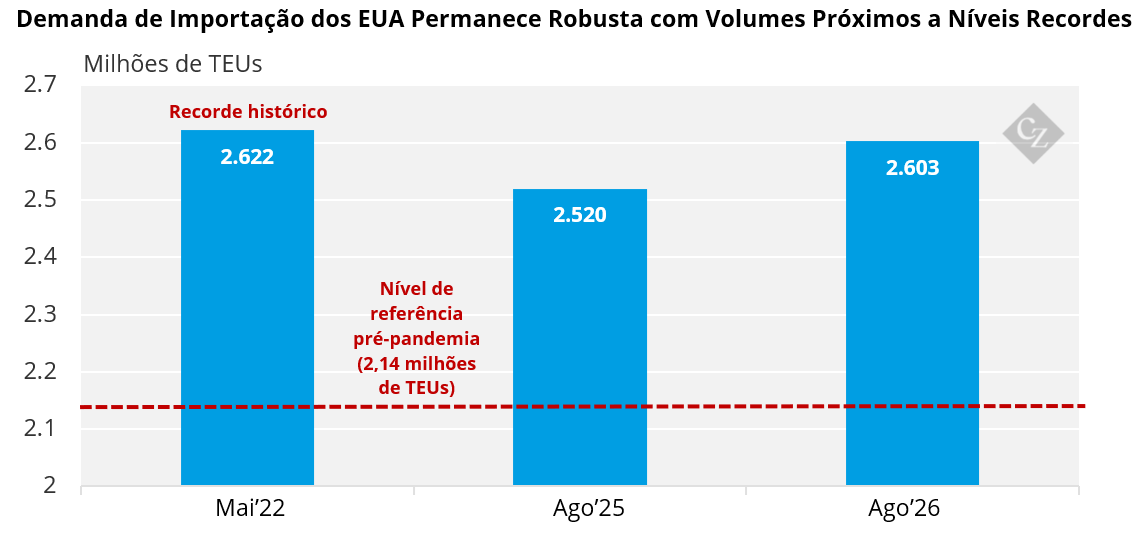
Essa diferença nas taxas ocorre à medida que a demanda de importação dos EUA permanece forte, com alguns expedidores antecipando o envio de cargas antes da Golden Week* e do pico da sazonalidade no varejo. Dados da Descartes Datamyne revelam que as importações de contêineres dos EUA atingiram 2,6 milhões de TEUs em agosto de 2026.
*Golden Week é um conjunto de feriados nacionais japoneses que ocorre entre 29 de abril e 5 de maio, reunindo datas como o Dia de Shōwa, o Dia da Constituição, o Dia do Verde e o Dia das Crianças.
Esse total representa o terceiro maior volume mensal de importação na história dos EUA, ficando atrás apenas de maio de 2022 (2,622 milhões de TEUs) e julho de 2025 (2,621 milhões de TEUs), e supera em 21,5% o nível de referência pré-pandemia.
Fonte: Descartes Datamyne
O crescimento das importações foi amplamente distribuído entre as origens asiáticas. As importações dos EUA provenientes da China totalizaram 884.318 TEUs (34% do total de importações dos EUA), enquanto foram registrados aumentos de dois dígitos nas importações provenientes do Sudeste Asiático, incluindo Indonésia (+19,5%) e Tailândia (+10,4%).
Crescente Demanda de Importação Aumenta a Pressão nos Principais Portos dos EUA
Apesar da vantagem de custo de utilizar os portos da Costa Oeste, a distribuição dos volumes de importação entre os terminais portuários dos EUA conta uma história diferente.
Os portos das costas Leste e do Golfo movimentaram 40,7% do total das importações dos EUA em agosto, impulsionados pelo aumento de volume em terminais como Nova York/Newark (+7,2% para 24.122 TEUs) e Savannah (+9,2% para 22.761 TEUs). Os terminais da Costa Oeste responderam por 43,9% do total das importações.
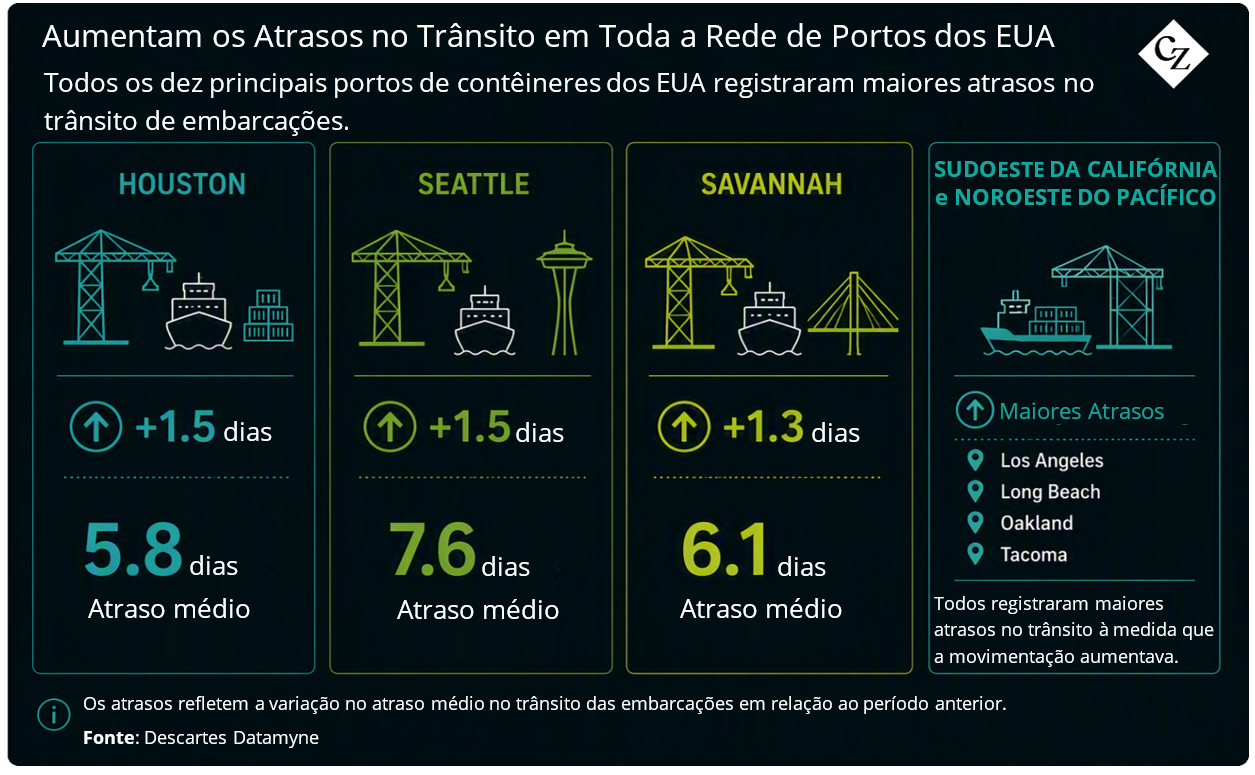
Mas os atrasos também estão começando a se acumular em todo o sistema portuário dos EUA. Segundo a Descartes, todos os 10 principais portos de contêineres dos EUA registraram um aumento nos atrasos de trânsito. Abaixo apresentamos o desempenho dos principais portos de contêineres dos EUA.
Gargalos Contínuos Aumentam a Pressão
Três fatores estão ampliando a diferença de taxas e levando os expedidores a reavaliar as opções de rota. Em primeiro lugar, as restrições no Canal do Panamá — incluindo limites de calado e a redução de espaços diários para navios Neopanamax — continuam a pesar de forma significativa sobre os serviços de transporte marítimo entre a Ásia e a Costa Leste.
Em segundo lugar, os riscos de segurança no Canal de Suez e no Mar Vermelho estão mantendo as transportadoras nas rotas mais longas pelo Cabo da Boa Esperança, aumentando os tempos de trânsito e os custos para escalas na Costa Leste. Por fim, importadores que enfrentam o aumento das tarifas sob a Seção 301 dos EUA — variando de 10% a 12,5% em diversas categorias de produtos — buscam reduzir os custos de frete marítimo para proteger suas margens.
Gestão da Mudança Intermodal
À medida que os expedidores se preparam para os últimos meses do ano, direcionar mais cargas pelos portos da Costa Oeste continua sendo uma forma atrativa de reduzir custos. Os custos de transporte ferroviário e de transporte rodoviário local (drayage) reduzirão parte da diferença de USD 2.300 a USD 3.300 no frete marítimo, mas a economia ainda pode ser significativa para cargas destinadas ao Meio-Oeste e a outros mercados do interior.
O desafio é se a Costa Oeste consegue movimentar um volume maior sem gerar atrasos adicionais e custos mais elevados de transporte terrestre. À medida que os importadores avaliam suas opções, a potencial economia no frete marítimo precisará ser ponderada em relação ao tempo e aos custos extras associados ao transporte da carga via terrestre.