Pontos Principais
O preço dos grãos está em queda, mas a oferta permanece fragmentada. Grandes colheitas nas Américas estão aliviando a pressão sobre a oferta global, enquanto disrupções no Mar Negro e safras desiguais estão redefinindo o comércio. Escassez regional, diferenças na qualidade e restrições logísticas exigem que os compradores olhem além dos preços de referência para garantir grãos adequados a custos de entrega competitivos.
Oferta Global de Grãos Parece Confortável
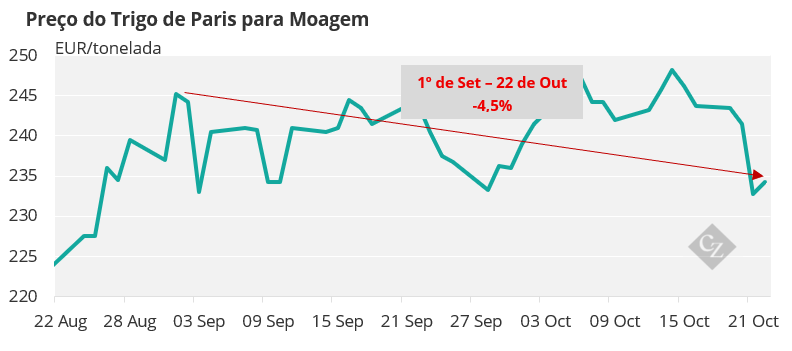
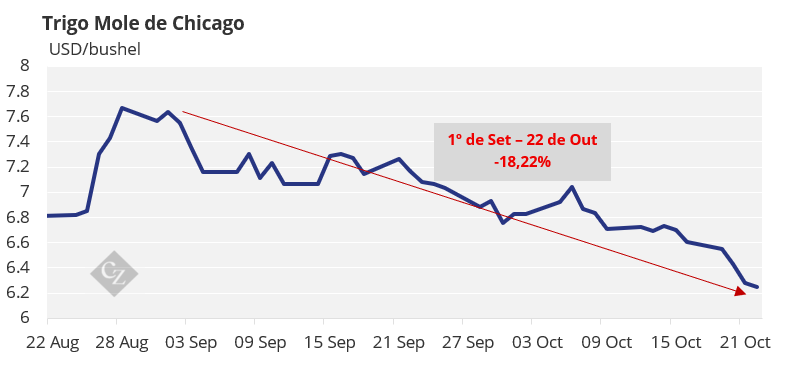
Os mercados de grãos sofreram uma pressão generalizada durante o mês de outubro, à medida que perspectivas mais favoráveis para a colheita e safras maiores reforçaram a expectativa de uma oferta global confortável. Nos EUA, em particular, uma produção mais forte de milho e soja pressionou os preços, enquanto o trigo também enfrentou dificuldades, à medida que os compradores permaneceram cautelosos.
Mas esse cenário aparentemente pessimista mascara diferenças regionais consideráveis. Os mercados europeus de grãos têm se mostrado, de modo geral, mais sustentados nos locais onde a produção regional ficou abaixo das expectativas, enquanto questões relacionadas à qualidade geraram prêmios adicionais em alguns mercados de trigo e cevada.
Disrupção no Mar Negro Está Redefinindo o Comércio
A fonte mais consistente de incerteza continua sendo o Mar Negro. A disrupção na infraestrutura russa e ucraniana restringiu o fluxo de grãos e levou os importadores a buscarem outras origens. Os exportadores europeus aparecem entre os principais beneficiados, principalmente em relação ao trigo e à cevada, enquanto fornecedores alternativos — incluindo Austrália, Argentina, Canadá e, potencialmente, os EUA — competem para suprir essas lacunas, dependendo de fatores como preço, qualidade e destino.
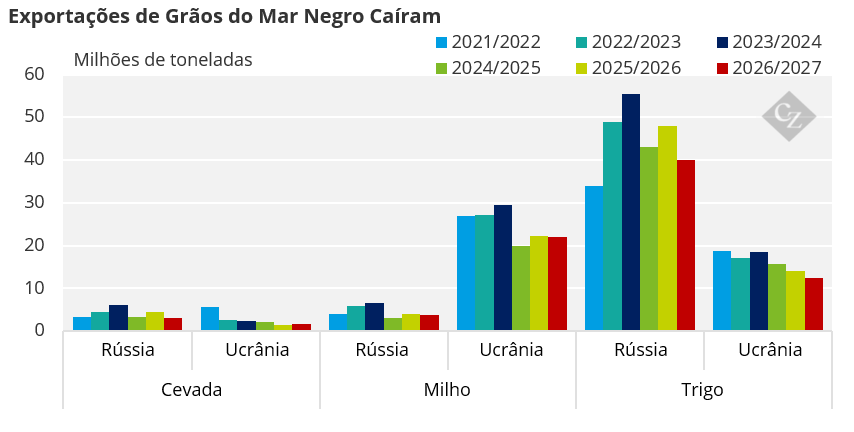
Isso criou uma importante desconexão entre os mercados de contratos futuros e o mercado físico. O preço pode estar caindo de modo geral, mas os grãos não estão necessariamente disponíveis onde os compradores precisam deles, na qualidade exigida ou ao custo de entrega mais competitivo.
No caso do trigo, a Europa tem se saído melhor do que os EUA, em parte devido à sua proximidade de mercados tradicionalmente abastecidos pelo Mar Negro. Uma divergência regional semelhante surgiu no caso do milho, com a oferta abundante nos EUA contrastando com uma disponibilidade muito mais limitada na Europa.
Qualidade Importa Tanto Quanto Quantidade
As condições climáticas trouxeram uma camada adicional de fragmentação. O calor na Europa afetou a produção de milho e a qualidade da cevada, enquanto o tempo úmido complicou a colheita de cevada e trigo no Canadá. Em contrapartida, condições favoráveis melhoraram as perspectivas em outras regiões, principalmente para a soja na América do Sul e a cevada na Austrália. O resultado é um mercado no qual a tonelagem agregada pode parecer confortável, enquanto determinadas especificações ou graus permanecem com oferta mais limitada.
Essa distinção é especialmente importante para a cevada para maltagem e para o trigo para moagem de qualidade superior, onde a oferta nem sempre pode ser substituída diretamente por produtos de qualidade inferior. Os mercados de grãos para ração animal apresentam maior flexibilidade, permitindo que o trigo, a cevada e o milho compitam de forma mais direta, sempre que as condições econômicas assim o permitirem.
Compradores Têm Mais Opções, mas Origem Importa
A mudança na competitividade regional está consequentemente redirecionando o comércio. Um preço mais baixo nos EUA melhora a competitividade potencial dos grãos norte-americanos — após um período em que o preço elevado restringiu as vendas para exportação, enquanto a menor disponibilidade do Mar Negro abriu oportunidades para exportadores europeus e de outras origens.
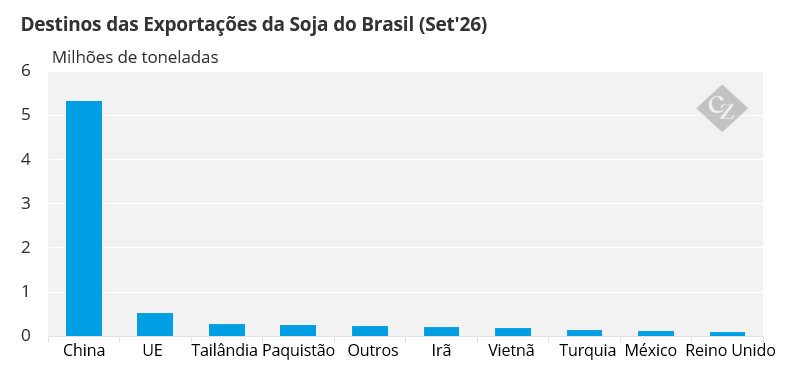
No caso da soja, o cenário é um pouco diferente: os embarques dos EUA se fortaleceram após a retomada das compras por parte da China, mas o Brasil continua fortemente consolidado como fornecedor para o mercado chinês, e a expansão das safras na América do Sul continua pesando sobre as perspectivas a longo prazo.
Pressão Sobre a Oferta Encontra Risco Geopolítico
A mensagem geral tem mais nuances do que a recente queda no preço dos grãos sugere. Grandes safras e melhores colheitas estão exercendo uma pressão de baixa, principalmente nas Américas, mas disrupções geopolíticas, problemas regionais nas safras e diferenças na qualidade impedem que essa oferta se traduza de maneira uniforme pelo mercado global.
O mercado de grãos está se tornando menos sobre se o mundo dispõe de volume suficiente de grãos no total e mais sobre onde os grãos estão localizados, a possibilidade de sua livre circulação, a qualidade oferecida e a sua competitividade ao chegar ao comprador. Essa tensão — entre uma oferta global aparentemente confortável e uma disponibilidade física limitada — é o tema mais evidente que rege os mercados de trigo, cevada, milho e soja.