Pontos Principais
Os mercados globais de frete de contêineres estão em queda. Com a diminuição da demanda pós-pico, o congestionamento diminuiu e a capacidade efetiva aumentou. As taxas nas rotas transpacíficas foram as que mais enfraqueceram, enquanto as taxas nas rotas Ásia-Europa permaneceram firmes, mas enfrentaram crescente pressão de baixa devido ao retorno dos serviços pelo Canal de Suez e ao aumento da capacidade dos navios.
Taxas Transpacíficas Começam a Diminuir
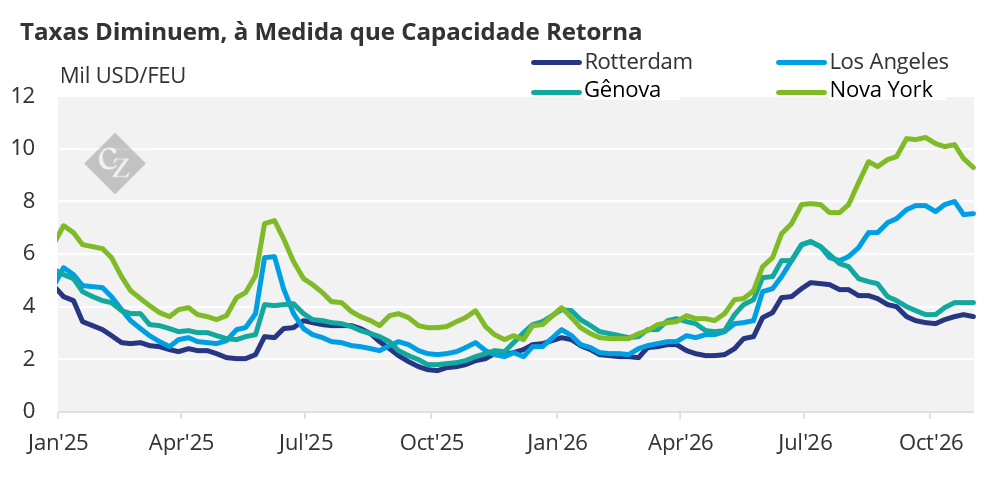
As taxas globais de frete de contêineres diminuíram no início de novembro, à medida que a temporada de pico nas rotas transpacíficas perdeu força. O Índice Mundial de Contêineres da Drewry caiu 3%, para USD 4.429 por FEU em 29 de outubro, seguido por uma nova queda de 1%, para USD 4.389 por FEU em 5 de novembro. Apesar da correção recente, o índice permaneceu 124% acima do ano anterior.
As maiores reduções ocorreram nas rotas da Ásia para os EUA. Xangai para Los Angeles caiu 6% no final de outubro, chegando a USD 7.514 por FEU, enquanto Xangai para Nova York caiu 5%, para USD 9.631 por FEU. Até 5 de novembro, a taxa para Nova York havia caído mais 3%, atingindo USD 9.303 por FEU, enquanto a taxa para Los Angeles permaneceu praticamente estável, em USD 7.539 por FEU.
Fonte: Drewry
A demanda diminuiu após o feriado da Semana Dourada (Golden Week) na China, enquanto congestionamento causado pelas condições climáticas nos principais portos chineses começou a melhorar. O tempo médio de espera das embarcações em Xangai caiu para aproximadamente 35 horas no início de novembro. As transportadoras também anunciaram uma redução no número de blank sailings, ampliando a capacidade efetiva disponível para os embarcadores e contribuindo para uma pressão de baixa nas taxas spot.
Taxas nas Rotas Ásia-Europa Permanecem Mais Firmes
As taxas nas rotas Ásia-Europa se mostraram mais resilientes do que as taxas nas rotas transpacíficas. A Freightos relatou que as taxas subiram cerca de 10% para o Norte da Europa e 23% para o Mediterrâneo no período encerrado em 3 de novembro. O preço atingiu aproximadamente USD 3.595 por FEU para o Norte da Europa e USD 4.375 por FEU para o Mediterrâneo.
Essa força refletiu, em parte, o congestionamento nos portos do norte da Europa, o acúmulo persistente de embarcações na Ásia, os custos elevados dos combustíveis e uma greve de um dia de trabalhadores portuários que afetou diversas localidades europeias. As transportadoras também buscaram fortalecer sua posição antes das negociações para a contratação anual, anunciando aumentos nas taxas para novembro, na faixa de USD 1.000 a USD 1.500 por contêiner.
Mas a força subjacente começou a diminuir. Em 5 de novembro, a Drewry relatou a taxa de Xangai para Rotterdam em USD 3.615 por FEU — uma queda de 2% em relação à semana anterior —, enquanto a rota de Xangai para Gênova permaneceu inalterada em USD 4.166 por FEU. Agentes de carga questionaram se a demanda seria forte o suficiente para sustentar novos aumentos em meados de novembro, principalmente diante do retorno de mais capacidade das embarcações ao mercado.
Retorno ao Canal de Suez Libera Capacidade
O retorno gradual dos serviços de transporte de contêineres ao Canal de Suez foi um dos acontecimentos mais importantes do mês em relação à oferta. Em outubro, o trânsito de navios porta-contêineres pelo canal superou 50% dos níveis pré-disrupção, enquanto o tráfego semanal atingiu seu ponto mais elevado de 2026 no final do mês.
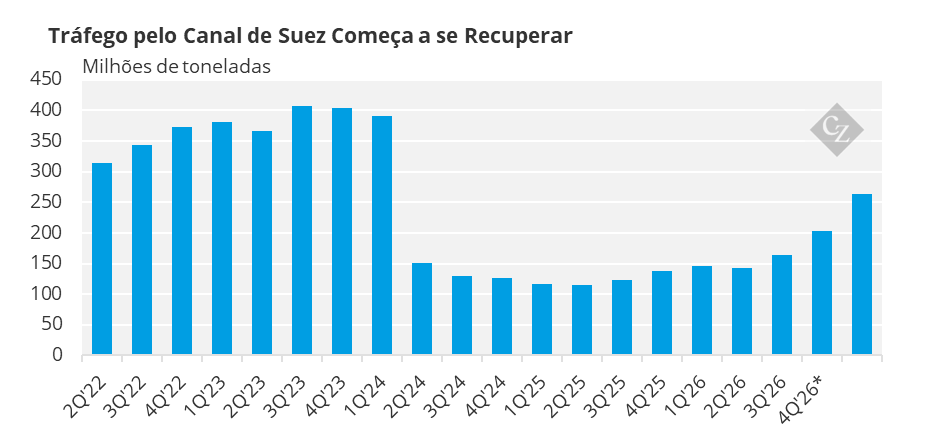
* com base nos números de outubro de 88 milhões de toneladas – todas as embarcações
Fonte: Autoridade do Canal de Suez
A Evergreen retomou o trânsito pelo Canal de Suez no início de novembro, enquanto a expectativa é que a Yang Ming faça o mesmo em dezembro. Outros dois serviços nas rotas Ásia-Mediterrâneo também devem retornar ao canal. Viagens mais curtas reduzem o tempo de ida e volta e liberam embarcações e contêineres de forma mais rápida, aumentando efetivamente a capacidade — mesmo sem navios adicionais entrando na frota.
Isso gerou uma perspectiva mais moderada para as taxas de frete Ásia-Europa. Mas o benefício relacionado à capacidade permaneceu vulnerável às condições de segurança. Parte do tráfego de contêineres pelo Golfo continuou sendo redirecionada, enquanto os elevados custos dos combustíveis e a possibilidade de novos ataques mantiveram um prêmio de risco tanto na precificação do frete quanto nos seguros.
Diferenças Regionais Permanecem Acentuadas
A diferença entre as principais rotas de transporte de carga permaneceu considerável. No início de novembro, o frete da Ásia para a Costa Leste dos EUA estava em torno de USD 9.900 por FEU, segundo a Freightos, em comparação com aproximadamente USD 8.300 por FEU para a Costa Oeste dos EUA, USD 4.375 por FEU para o Mediterrâneo e USD 3.595 por FEU para o Norte da Europa. Distâncias de navegação mais longas, dependência de canais, congestionamentos no transporte terrestre e desequilíbrios na disponibilidade de equipamentos, tudo isso contribuiu para essa diferença.
As taxas da China para a Austrália seguiram a tendência geral de queda. A taxa de mercado caiu 6% ao longo de quatro semanas, atingindo USD 2.676 por TEU em de 1º de novembro. Ainda assim, a taxa permaneceu 104% acima do ano anterior. As transportadoras ofereceram cerca de 324.343 TEUs de capacidade durante o mês de novembro, com 19.919 TEUs, ou 6,1%, retirados através de blank sailings.
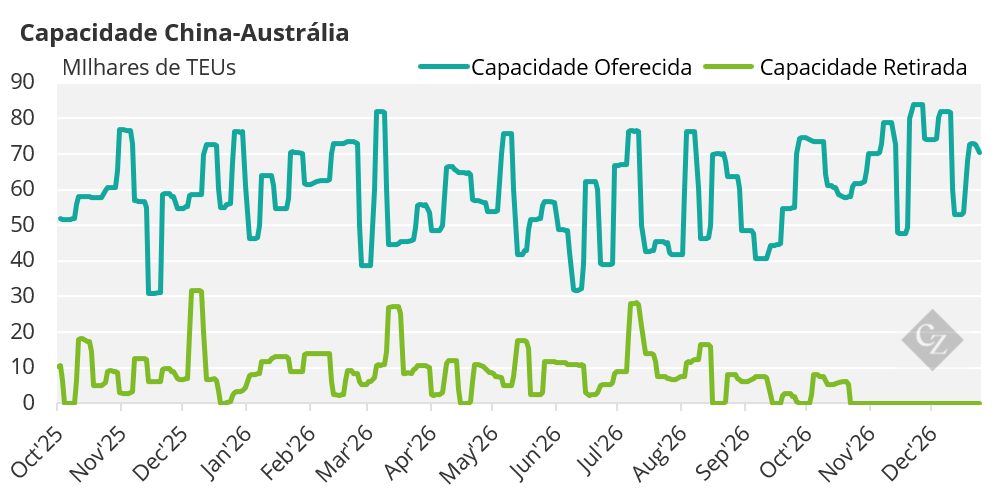
Fonte: NaviaFreight
A disponibilidade de equipamentos na rota evoluiu de uma situação limitada para um cenário de amplo equilíbrio, à medida que os portos chineses se recuperaram do congestionamento ocorrido em outubro. Mas a oferta de espaço permaneceu restrita em algumas partidas, principalmente durante a temporada de pico na Austrália e na Nova Zelândia no início de novembro.
Oportunidades de Arbitragem Favorecem Expedidores Flexíveis
A oportunidade mais clara de contratação surgiu nas rotas transpacíficas, onde a demanda mais moderada e a melhoria na capacidade efetiva abriram maior margem para a renegociação de reservas spot para o mês de novembro. As tentativas das transportadoras de implementar aumentos de USD 2.000-3.000 por contêiner não se refletiram nos dados de mercado do início de novembro, o que sugere que os proprietários de carga podem resistir a tais reajustes, a menos que estejam vinculados à garantia de espaço ou a uma maior confiabilidade no cronograma.
Os expedidores que operam nas rotas Ásia-Europa enfrentaram uma decisão mais equilibrada. O congestionamento e o posicionamento na temporada de contratação sustentaram as taxas, mas o retorno ao Canal de Suez encurtou as viagens e aumentou a capacidade disponível. Os compradores com datas de partida flexíveis puderam evitar compromissos com os aumentos anunciados para novembro e comparar ofertas spot com contratos de curta duração.
As taxas nas viagens de volta permaneceram substancialmente abaixo das taxas nas viagens de ida, criando oportunidades para exportadores capazes de aproveitar a capacidade de reposicionamento. Mas o preço por si só não é um indicador completo. A confiabilidade nos cronogramas a nível global foi de apenas 50,6% em setembro, enquanto as embarcações com atraso chegaram, em média, 6,65 dias após o prazo previsto. Portanto, os proprietários da carga precisaram avaliar de forma conjunta o custo final, o tempo de trânsito e a confiabilidade, ao invés de simplesmente optar pela taxa mais baixa apresentada.
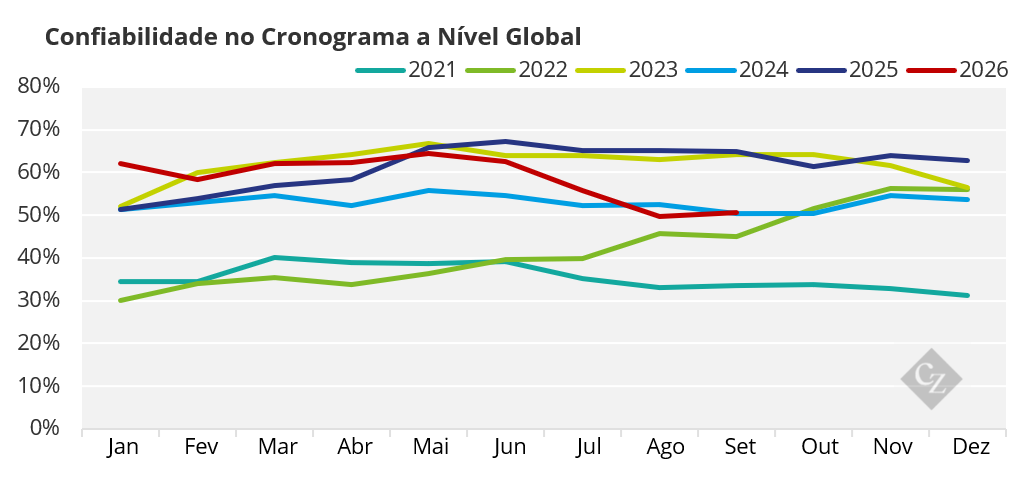
Fonte: Sea-Intelligence
Capacidade Cresce Mais Rápido do que a Demanda
O equilíbrio subjacente foi mudando gradualmente a favor dos expedidores. A demanda pós-pico foi diminuindo, o congestionamento portuário apresentou melhoras, as blank sailings diminuíram em algumas rotas, e mais embarcações voltaram a utilizar as rotas mais curtas pelo Canal de Suez. Esses desdobramentos ampliaram a capacidade efetiva e limitaram a probabilidade de aumentos sustentados nas taxas.
Ainda assim, os riscos permanecem elevados. Cinquenta e seis blank sailings foram programadas nas principais rotas Leste-Oeste entre 2 de novembro e 7 de dezembro, enquanto a concentração de embarcações, as disrupções causadas pelas condições climáticas no Leste Asiático e a incerteza contínua no Oriente Médio reduziram a capacidade disponível em cronogramas confiáveis.
O mercado em geral está se tornando mais barato, mas não necessariamente mais previsível. As taxas de contêineres provavelmente permanecerão sob pressão nas rotas transpacíficas, enquanto as taxas nas rotas Ásia-Europa dependem das transportadoras conseguirem gerir a capacidade de forma rigorosa o suficiente para compensar o retorno dos serviços pelo Canal de Suez e uma demanda sazonalmente mais fraca.