Pontos Principais
Bem-vindos à nossa análise mensal dos mercados de soja, milho e trigo. Aqui, apresentamos um resumo dos principais eventos que ocorreram em janeiro e alguns detalhes sobre o que esperar neste mês.
Visão Futura
- Os preços da soja a curto prazo provavelmente permanecerão firmes e voláteis no início de 2026, antes de apresentarem queda no segundo trimestre, à medida que as grandes exportações brasileiras e os embarques atrasados dos EUA chegarem à China.
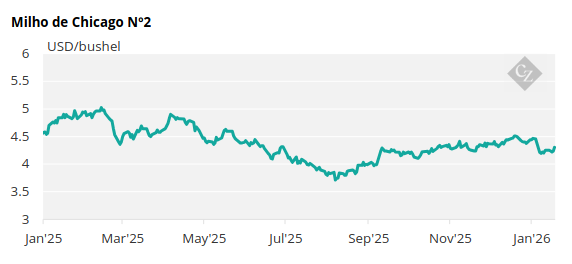
- O milho deve ser negociado em uma faixa estável de USD 4,30–4,50/bushel no início de 2026, com potencial de alta limitado devido aos riscos climáticos ou à renovação das tensões comerciais.
- Os preços do trigo a curto prazo devem permanecer limitados pelos grandes estoques globais, sendo provável que quaisquer altas sejam de curta duração, a menos que sejam impulsionadas por choques geopolíticos ou riscos de que pode haver morte das plantações devido ao frio do inverno no Hemisfério Norte.
Soja
Em janeiro, o mercado global de soja foi moldado pela dinâmica de oferta em constante mudança nas principais regiões produtoras e consumidoras. O Brasil continuou sendo a força dominante, mantendo o ritmo recorde de exportações apesar das quedas sazonais. Os embarques caíram para 3,4 milhões de toneladas em dezembro — 2,6 milhões das quais destinadas à China — refletindo a baixa sazonal devido à limitação de oferta da safra anterior.
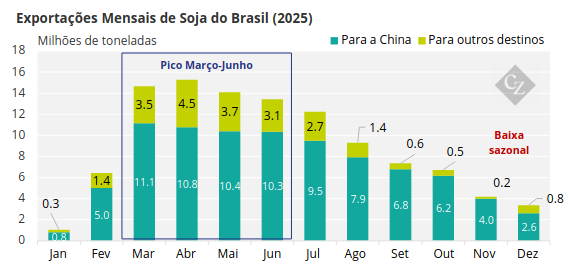
Fonte: Brazilian Customs Data
Ao mesmo tempo, a grande perspectiva para a safra brasileira de 2025/26, com projeções de produção entre 176 milhões e 182 milhões de toneladas, continuou a sustentar as expectativas de oferta abundante no início de 2026.
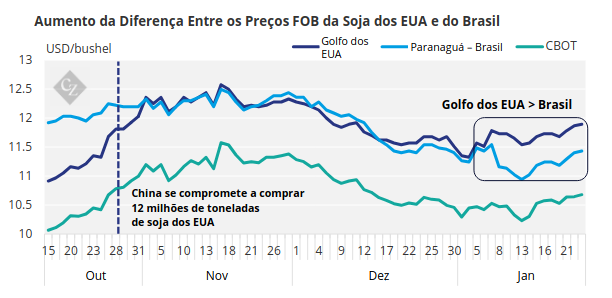
Em contrapartida, os EUA enfrentaram menor competitividade. Embora a China tenha se comprometido a comprar 12 milhões de toneladas de soja dos EUA em 2025, atrasos logísticos fizeram com que a maioria dos embarques só chegasse no início de 2026. A pressão sobre os preços persistiu, já que os valores FOB do Brasil caíram abaixo dos preços do Golfo dos EUA, desgastando a vantagem das exportações dos EUA conquistada no início do ano.
Enquanto isso, o mercado doméstico da China apresentou limitação: a queda nas importações de dezembro reduziu as taxas de moagem, os estoques diminuíram e as autoridades liberaram reservas para aliviar as restrições de oferta.
Globalmente, a produção total para 2025/26 apresentou uma ligeira redução devido à queda na produção dos EUA e da Argentina, embora o crescimento do Brasil tenha compensado grande parte dessa redução. O sentimento do mercado em dezembro refletiu uma combinação de oferta mais limitada a curto prazo na China e expectativas de renovada abundância assim que a nova safra do Brasil entrar no mercado.
Milho
O mercado global de milho foi moldado por uma oferta abundante, preços moderados e influências cruzadas entre mercados — principalmente do trigo. Os grãos apresentaram tendência de baixa no início do período devido à oferta global abundante e às condições climáticas amplamente favoráveis nas principais regiões produtoras, limitando o potencial de alta do milho.
Apesar disso, os preços do milho encontraram suporte intermitente de desdobramentos em mercados relacionados. O trigo liderou breves altas após surgirem preocupações de que possa haver morte das plantações devido ao frio do inverno nos EUA e na Rússia, o que impulsionou também o preço do milho.
O programa de compras de soja da China também sustentou indiretamente o milho. Fortes vendas semanais de exportação dos EUA e a confirmação de que a China cumpriu seu compromisso de compra de 12 milhões de toneladas de soja dos EUA melhoraram o sentimento em todo o mercado de grãos, impulsionando o milho modestamente. Enquanto isso, o Brasil avançou de forma constante em sua temporada de plantio do milho de verão, com o progresso superando tanto o ritmo do ano passado quanto a média de cinco anos — reforçando as expectativas de uma forte oferta futura.
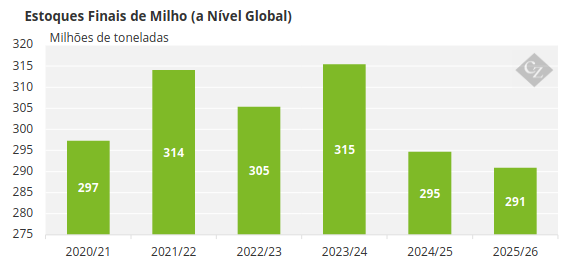
Embora os mercados de trigo tenham sido fortemente influenciados pelas preocupações com a qualidade e revisões pessimistas do relatório WASDE, o impacto no milho esteve amplamente ligado às expectativas de altos estoques finais (a nível global). O relatório WASDE de janeiro de 2026 projetou que os estoques mundiais de milho aumentariam para 290,91 milhões de toneladas, significativamente acima das estimativas anteriores e contribuindo para um tom (em grande parte) pessimista.
Fonte: USDA
Trigo
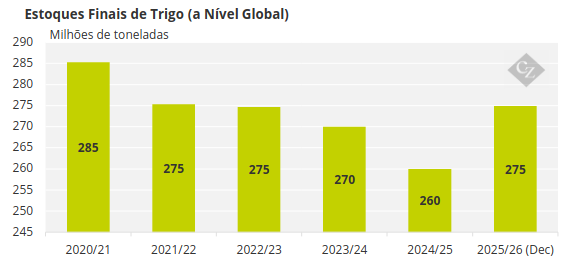
Em janeiro, o mercado de trigo foi caracterizado por uma oferta global abundante, forte concorrência entre os exportadores e um sentimento pessimista persistente. Grandes colheitas na Argentina e na Austrália repuseram os estoques globais, ajudando a reverter vários anos de redução gradual. O relatório WASDE do USDA de dezembro estimou os estoques finais (a nível global) em 274,87 milhões de toneladas, com novos aumentos esperados à medida que as últimas colheitas no Hemisfério Sul forem concluídas.
Fonte: USDA
Esses estoques consideráveis mantiveram os preços moderados, reforçando as posições curtas impulsionadas pelos fundos nas principais bolsas. Os preços do trigo mole de Chicago atingiram mínimas contratuais não vistas em mais de cinco anos, refletindo o forte interesse em posições curtas nos mercados futuros dos EUA e da Europa.
Apesar da oferta abundante, as considerações sobre a qualidade começaram a moldar a dinâmica interna do mercado. Relatórios da Argentina sugeriram que a produtividade está alta, mas os níveis de proteína baixos, aumentando o potencial para a ampliação dos prêmios sobre os trigos para moagem de maior qualidade.
Os fundos reduziram parcialmente as posições curtas no trigo duro vermelho do Kansas e no trigo de Paris para moagem, indicando uma possível mudança na percepção do mercado. Enquanto isso, a incerteza geopolítica adicionou camadas de risco: o conflito em curso no Mar Negro, as tensões EUA-China e a instabilidade no Oriente Médio contribuíram para o aumento dos custos de seguro e transporte marítimo.