Pontos Principais
A capacidade global de contêineres ainda supera a demanda. Isso continua sendo verdade, mesmo com o bloqueio do Mar Vermelho continuando a redirecionar navios e a aumentar o tempo de viagem. Mas, à medida que algumas transportadoras marítimas de contêineres começam a considerar o retorno ao Mar Vermelho, as taxas podem cair ainda mais.
Taxas Caem à Medida que a Demanda Diminui
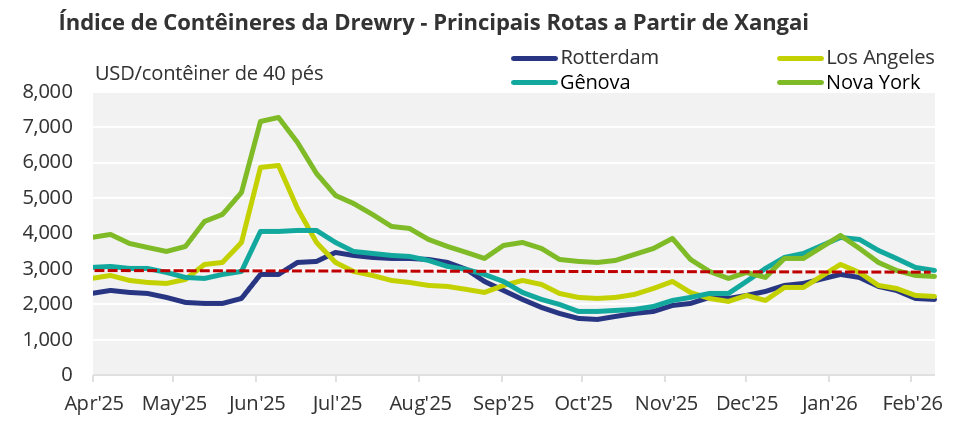
O mercado global de frete de contêineres no último mês foi caracterizado pela diminuição da demanda, queda nas taxas spot e gestão agressiva da capacidade das transportadoras. Diversas avaliações mostram quedas semanais consecutivas no Índice Mundial de Contêineres da Drewry – WCI (em inglês, Drewry World Container Index), com a taxa composta caindo para USD 1.933–1.959 por FEU, marcando quatro–cinco semanas consecutivas de queda impulsionadas por volumes fracos nas rotas transpacíficas e Ásia-Europa.
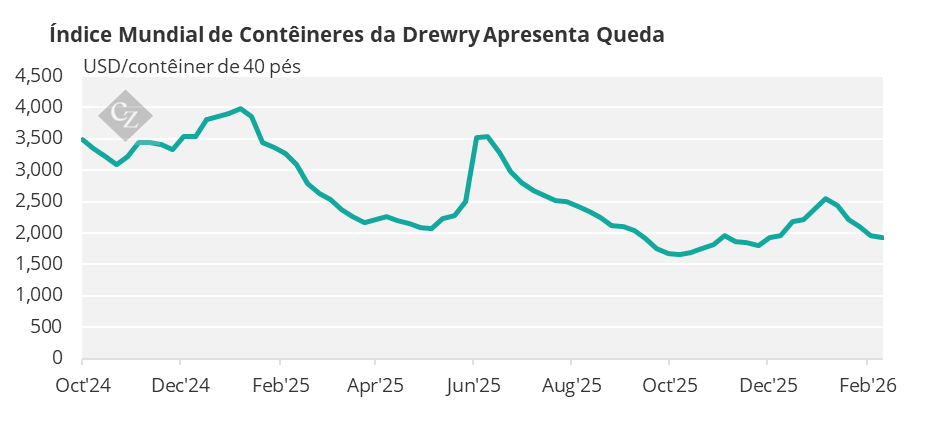
Fonte: Drewry
A queda é generalizada: as rotas EUA, Europa e Intra-Ásia sofreram reduções, já que o aumento esperado antes do Ano Novo Lunar não se materializou. As transportadoras marítimas responderam com um grande número de blank sailings* — 57 em rotas transpacíficas e 24 em rotas Ásia-Europa/Mediterrâneo — para conter a erosão das taxas.
*Blank sailings – termo utilizado no transporte marítimo que se refere ao cancelamento de uma viagem previamente programada de um navio ou à omissão de sua escala em um determinado porto.
As taxas spot nas principais rotas comerciais registraram quedas acentuadas durante o período:
Ásia-Europa: a rota Xangai-Rotterdam caiu 2–9%, de USD 2.164 para aproximadamente USD 2.127, enquanto a rota Xangai-Gênova caiu 3–7%, de USD 3.048 para USD 2.965 — chegando a ficar abaixo do nível psicologicamente importante de USD 3.000 pela primeira vez em meses.
Transpacífico: as taxas Xangai–Los Angeles caíram 4–8%, de USD 2.239 para cerca de USD 2.214, e Xangai–Nova York caíram 1–7%, de USD 2.819 para USD 2.800. As quedas anuais são mais acentuadas — 50–55% nas rotas dos EUA.
Fonte: Drewry
Intra‑Ásia: as taxas caíram 10% no final de janeiro, com rotas como Xangai–JNPT registrando queda de 24%, refletindo a fragilidade regional e os efeitos das novas regras chinesas de licenciamento de exportação.
Essa trajetória de queda sustentada nos preços sinaliza um mercado fundamentalmente com excesso de oferta em relação às condições comerciais.
Fragilidade Antes do Ano Novo Lunar; Mudanças nas Rotas
Os fluxos de exportação da Ásia ficaram abaixo das médias sazonais, já que os picos de carga pré-feriado chegaram mais cedo do que o habitual ou não se concretizaram totalmente. Analistas atribuem a fragilidade à cautela dos importadores americanos e europeus, aos ciclos mais fracos de reposição de estoques do varejo e aos controles de licenciamento de exportação de aço da China, que estão desacelerando o processamento de cargas na região.
Os fluxos Europa–EUA demonstraram uma resiliência incomum nos trechos de volta: Rotterdam–Nova Iorque e Nova York–Rotterdam registaram aumentos semanais modestos (de 1–2), ilustrando um mercado segmentado onde a fragilidade nos trechos de ida contrasta com a demanda relativamente estável nos trechos de volta.
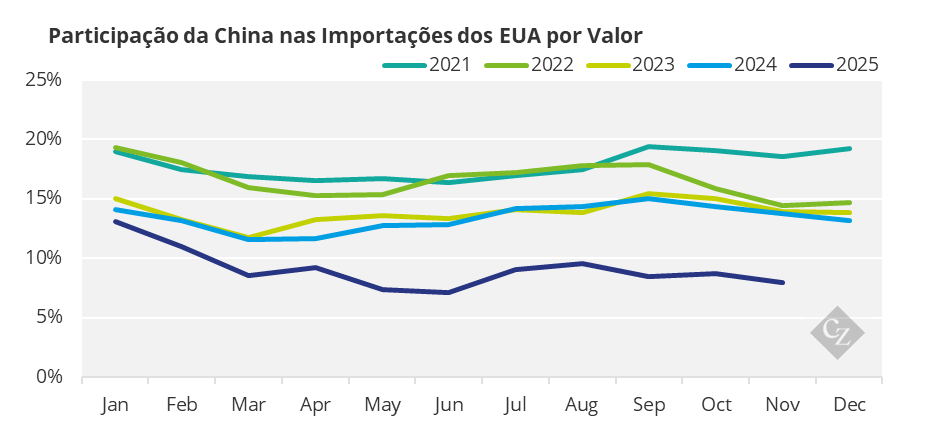
A participação da China nas importações dos EUA continuou sua tendência estrutural de queda, à medida que os compradores diversificam suas compras em direção ao Sudeste Asiático. Enquanto isso, o volume de importações dos EUA aumentou 2% em dezembro, em comparação com o mês anterior, mas permaneceu abaixo dos níveis do ano anterior.
Fonte: USITC
Pressão Devido ao Excesso de Capacidade se Intensifica
O excesso de capacidade estrutural continua sendo o tema principal. Analistas estimam que a capacidade global de navios porta-contêineres aumentará 36% entre 2023–2027, superando em muito a contração esperada da demanda de aproximadamente 1,1% em 2026, caso as transportadoras retomem integralmente as rotas pelo Mar Vermelho.
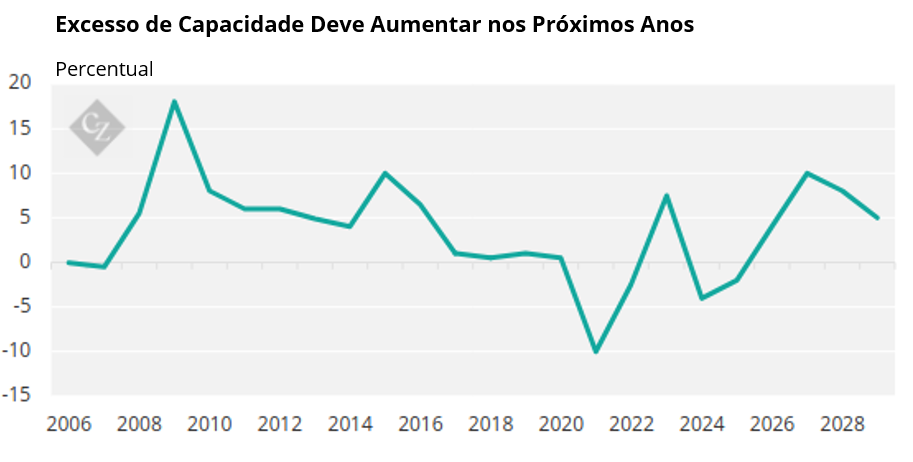
A entrega de novos navios, o descarte limitado e a extensão da vida útil da frota por parte das transportadoras (por exemplo, a mudança da Maersk de 20 para 25 anos) aumentam ainda mais a capacidade efetiva.
O comportamento das transportadoras marítimas mudou para uma gestão rigorosa da capacidade: grande número de blank sailings, escalas seletivas em portos e alterações de rotas. Mesmo assim, essas medidas não compensaram a tendência de queda nos preços, o que ilustra o desequilíbrio entre oferta e demanda.
Reaberturas Graduais Podem Liberar Capacidade
O potencial retorno da navegação pelo Mar Vermelho — e os primeiros testes de trânsito realizados pela Maersk — surgiu como a variável estrutural mais importante do mês. Uma reabertura completa liberaria de 6–7% da capacidade da frota global e encurtaria as viagens Ásia–Europa em 10–15 dias, eliminando um dos últimos fatores de sustentação das taxas de frete.
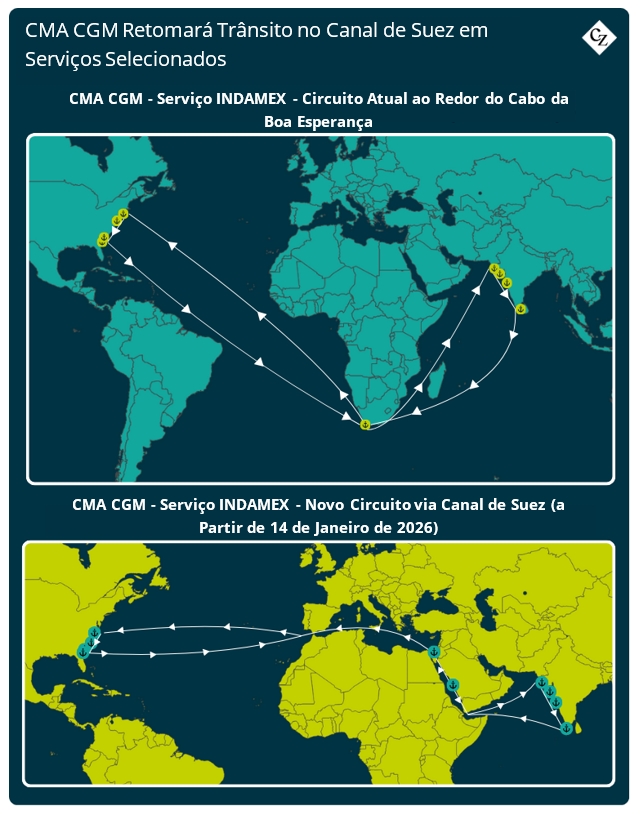
Analistas alertam que um retorno repentino à rota pelo Canal de Suez poderia acelerar o mercado rumo ao excesso de oferta, especialmente se coincidir com a chegada de novos navios. A Maersk e a CMA CGM começaram a retomar seletivamente os serviços de trânsito pelo Canal de Suez, embora a maioria das transportadoras permaneça cautelosa, aguardando condições de segurança estáveis.
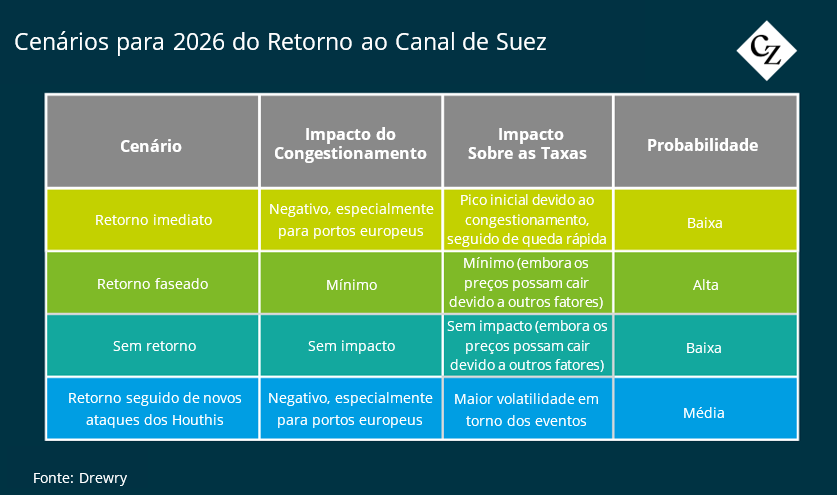
A realidade logística mais ampla, no entanto, é que os desafios no Mar Vermelho nos últimos dois anos forçaram as transportadoras a institucionalizar desvios pelo Cabo da Boa Esperança — agora incorporados aos cronogramas e orçamentos. Essa mudança acrescentou 10–14 dias aos tempos de trânsito entre a Ásia e a Europa, aumentou o consumo de combustível em 30–35% e manteve a capacidade mais restrita do que os números absolutos da frota sugerem.
Entretanto, a queda nas taxas continua a afetar a rentabilidade das transportadoras. A Maersk prevê que seus lucros serão reduzidos pela metade em 2026 devido à queda nas taxas de frete e à retomada de rotas mais curtas; o lucro antes de impostos da Hapag-Lloyd no quarto trimestre despencou 75%, mesmo com o aumento do volume de cargas. Algumas transportadoras já iniciaram medidas de redução de custos, incluindo cortes de pessoal e redução de programas de recompra de ações.