Pontos Principais
Ao longo de julho, todos os mercados de grãos apresentaram alta. Diversos fatores sustentaram essa alta, incluindo tensões renovadas no Oriente Médio, a intensificação de ataques na Rússia e na Ucrânia e o calor extremo nas principais regiões produtoras. A resolução de qualquer uma dessas questões, no entanto, pode permitir que uma tendência de baixa entre no mercado.
Preço do Trigo Sobe, mas Compradores Não Aparecem
Julho foi um mês de volatilidade, mas, em última análise, favorável aos mercados globais de trigo. O preço foi impulsionado por uma combinação de disrupções geopolíticas, expectativas de limitação na oferta e preocupações com a produção decorrentes das condições climáticas.
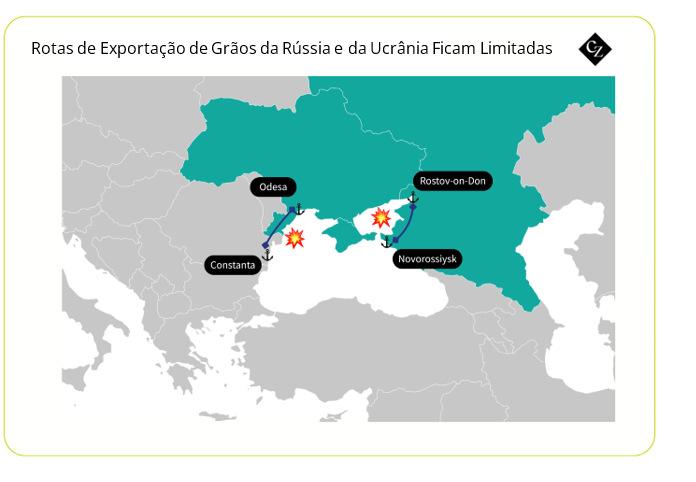
O tema dominante foi a escalada do conflito na região do Mar Negro, onde ataques ucranianos a embarcações e à logística de exportação da Rússia, assim como a infraestruturas petrolíferas, levantaram sérias dúvidas sobre a confiabilidade das exportações de grãos do maior exportador de trigo do mundo.
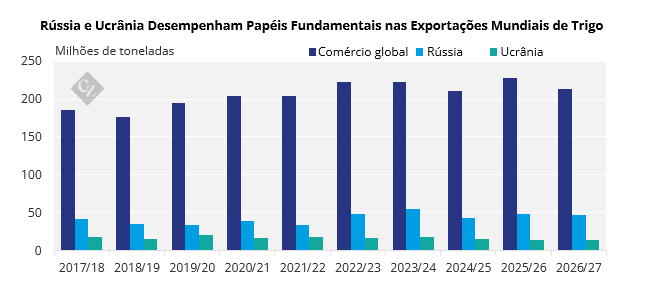
Relatos indicaram que a navegação pelo Mar de Azov havia sofrido uma séria disrupção, enquanto ataques nas imediações de portos e rotas de transporte importantes elevavam os prêmios de risco nos mercados de commodities agrícolas. Esses acontecimentos contribuíram para impulsionar os preços futuros do trigo, tanto na Europa quanto nos EUA.
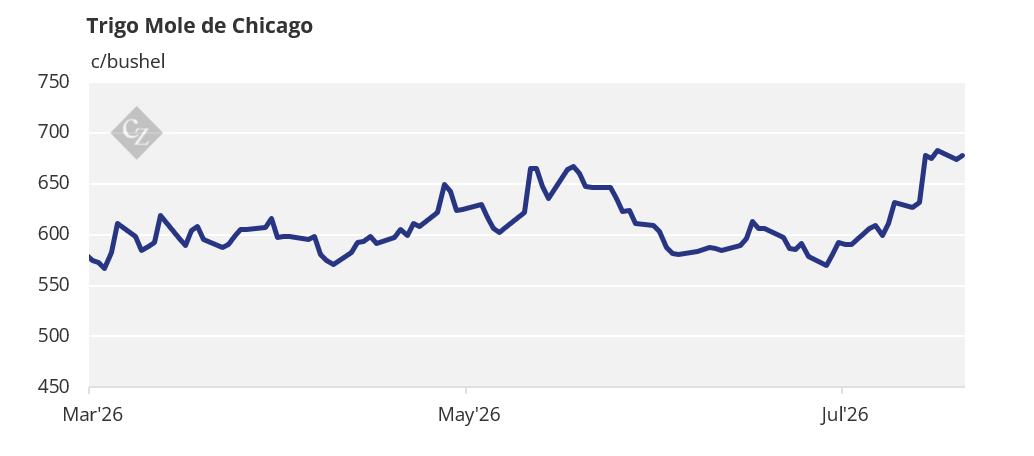
Preocupações com o clima intensificaram o sentimento de alta. Ondas de calor na América do Norte e na Europa aceleraram o progresso da colheita, mas aumentaram as preocupações com perdas de produtividade e o estresse nas plantações. Na França e na Alemanha, condições excepcionalmente quentes e secas reduziram as expectativas de produção, enquanto as avaliações das condições das safras de trigo de primavera dos EUA apresentaram queda.
Ao mesmo tempo, o fortalecimento do fenômeno climático El Niño intensificou a incerteza em relação às perspectivas para a produção futura na Austrália e em outros países exportadores do Hemisfério Sul, mesmo com chuvas benéficas favorecendo as safras na Argentina e em partes do Norte da África.
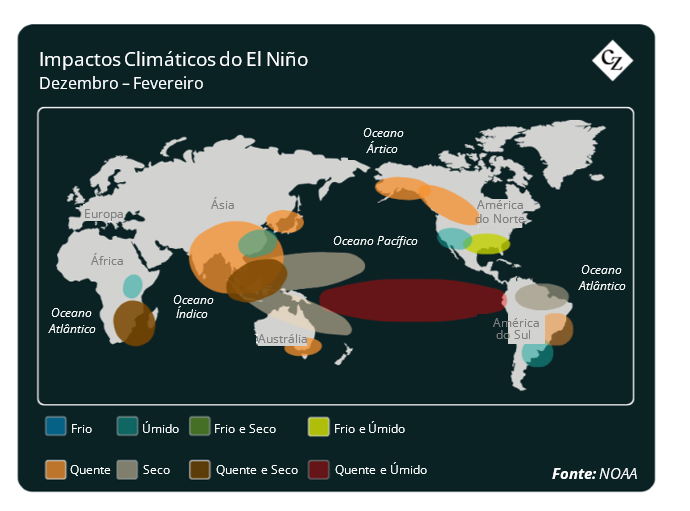
Mas, apesar do aumento nos preços futuros e do risco geopolítico elevado, as compras físicas permaneceram relativamente contidas. Grandes importadores, como Egito, Turquia e outras nações do Norte da África, pareciam confortáveis com suas ofertas domésticas e demonstraram pouca urgência em acompanhar a alta.
No final de julho, os traders mantiveram o foco nas disrupções das exportações do Mar Negro, nos resultados da colheita no Hemisfério Norte e na evolução das perspectivas para o El Niño — fatores que provavelmente desempenharão um papel decisivo na definição dos rumos do mercado de trigo durante o restante de 2026.
Preço do Milho Apresenta Alta Devido aos Riscos Climáticos
Julho começou com uma reação positiva ao relatório do USDA sobre a área de plantio e estoques trimestrais, que indicou estoques de milho nos EUA abaixo das expectativas do mercado, enquanto a área de plantio permaneceu inalterada em 95,3 milhões de acres. Os dados atenuaram os receios de uma safra maior do que o previsto nos EUA e ajudaram os preços futuros do milho de Chicago a se afastarem da faixa de USD 4 por bushel.
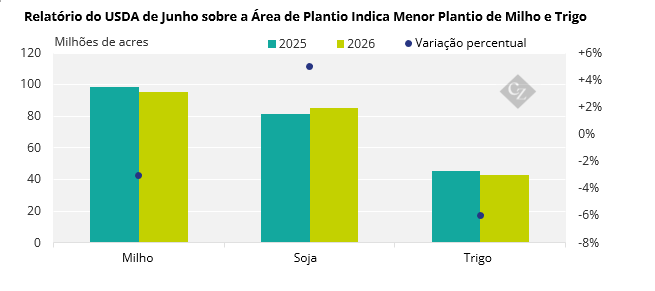
A divulgação do relatório WASDE do USDA de julho, trouxe uma das maiores surpresas do mês. O USDA reduziu em 125 milhões de bushels a estimativa de estoques finais de milho dos EUA da safra anterior, devido à maior demanda para ração e às expectativas elevadas de exportação, enquanto os estoques globais de milho foram reduzidos em cerca de 6 milhões de toneladas. O relatório também destacou a perspectiva de queda na produção europeia, reforçando as preocupações em relação à disponibilidade da oferta global.
Em resposta ao calor extremo na Europa, a Coceral reduziu sua previsão para a produção de milho na UE e no Reino Unido para 52,7 milhões de toneladas, bem abaixo das expectativas anteriores. Nos EUA, temperaturas acima de 40°C em partes do Cinturão do Milho geraram preocupações em relação à polinização e ao potencial de produtividade, embora as avaliações das condições das safras tenham permanecido relativamente estáveis (a condição foi classificada como 67% boa ou excelente).
Desdobramentos geopolíticos trouxeram suporte adicional, e a retomada das compras da soja dos EUA por parte da China melhorou o sentimento em todos os mercados de grãos. No final de julho, os traders mantiveram o foco nos riscos climáticos no Hemisfério Norte, na logística da região do Mar Negro e no impacto potencial de qualquer alívio nas tensões geopolíticas.
Soja Apresenta Alta, mas Ganhos são Limitados
Em julho, o preço da soja se recuperou de uma fraqueza anterior, à medida que a retomada da demanda chinesa, as tensões geopolíticas e as preocupações com o clima melhoraram o sentimento do mercado. Os preços futuros da soja em Chicago voltaram à faixa próxima a USD 12 por bushel, após terem sido negociados abaixo de USD 11,50 durante grande parte de junho. Autoridades chinesas sinalizaram disposição para ampliar as importações agrícolas, enquanto dados do USDA sobre vendas para exportação confirmaram a compra de 472 mil toneladas da soja dos EUA por parte da China no início de julho, o que ajudou a impulsionar uma alta nos mercados futuros.
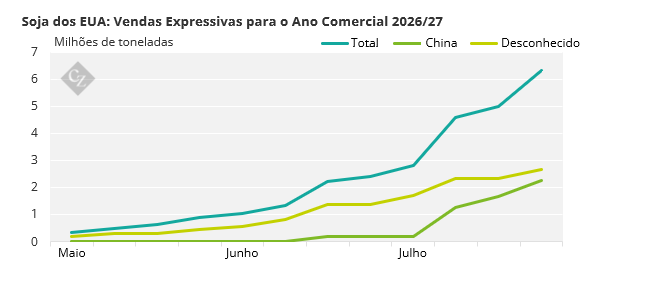
Ao mesmo tempo, ofertas recordes da América do Sul continuaram a dominar o comércio global. O Brasil colheu uma safra recorde de 180 milhões de toneladas de soja e exportou 14,5 milhões de toneladas apenas em junho, com a China permanecendo como o destino da maior parte dos embarques. As importações chinesas permaneceram excepcionalmente fortes, atingindo 13,55 milhões de toneladas em junho — o segundo maior volume mensal já registrado.
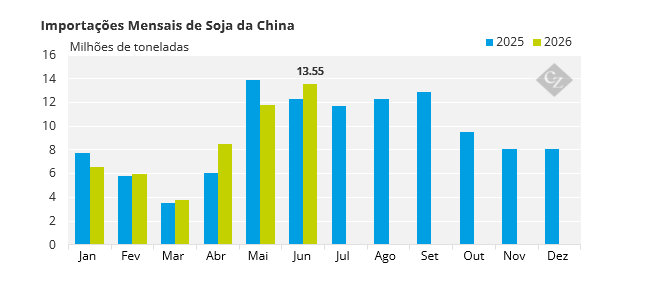
No final de julho, o mercado de soja equilibrou perspectivas de demanda mais favoráveis com a oferta global abundante. Os traders mantiveram o foco nas negociações comerciais entre EUA e China, nas condições climáticas no Hemisfério Norte e no ritmo das importações chinesas como fatores determinantes para a direção do preço no restante de 2026.
Preocupações com a Qualidade e a Produtividade da Cevada
O mercado global de cevada se fortaleceu em julho, à medida que disrupções geopolíticas, preocupações climáticas e a alta no preço dos grãos se combinaram para impulsionar o sentimento do mercado. O principal fator foi a escalada do conflito entre a Rússia e a Ucrânia, que causou disrupção na logística de grãos do Mar Negro e gerou preocupações em relação à disponibilidade para exportação de uma das mais importantes regiões produtoras de grãos do mundo.
Essas preocupações aumentaram devido à renovada instabilidade no Oriente Médio e pela alta no preço da energia, com o petróleo Brent retornando à faixa de cerca de USD 100 por barril e os preços futuros do gás natural registrando uma alta acentuada.
O clima foi a segunda maior influência nos mercados de cevada. Em toda a Europa, as ondas de calor colocaram as plantações sob um estresse crescente durante a colheita, levantando preocupações tanto sobre a produtividade como sobre a qualidade, especialmente no caso da cevada para maltagem. Em contrapartida, as chuvas favoráveis melhoraram as perspectivas para a colheita no Canadá, Argentina e Austrália, levando os analistas a manterem uma perspectiva para a produção global relativamente confortável.