Pontos Principais
Em agosto, os mercados globais de grãos enfrentaram crescente incerteza geopolítica, climática e de demanda. A disrupção no Mar Negro restringiu o comércio de trigo e cevada, enquanto o calor na Europa danificou as plantações e aumentou os riscos para a alimentação animal. As preocupações com a produtividade nos EUA e as condições climáticas mais fracas na França impulsionaram o preço do milho. A soja permaneceu sustentada, apesar das previsões de produção recorde. Os riscos do El Niño na Austrália, Argentina e Brasil agora definem as perspectivas, em conjunto com as mudanças nos fluxos do comércio global.
Disrupção no Mar Negro Mantém Mercado de Trigo em Alerta
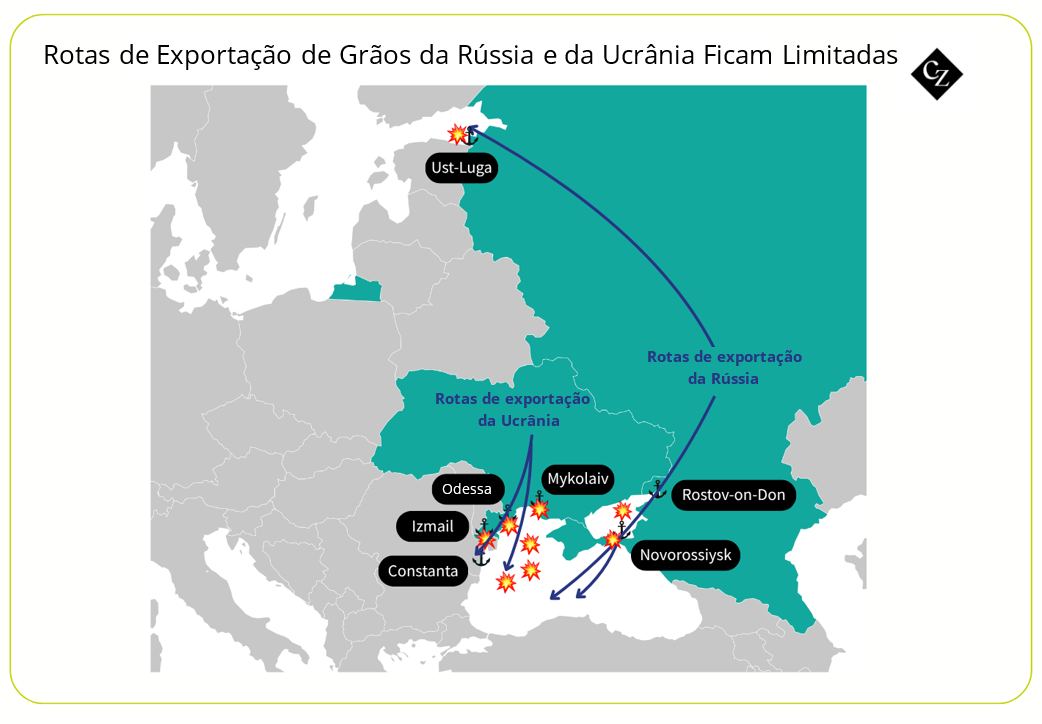
A disrupção nas exportações do Mar Negro dominou os mercados de trigo (a nível global) em agosto. A escalada dos ataques russos e ucranianos a portos, terminais e infraestrutura logística continuou a restringir o fluxo de grãos, gerando preocupações em relação à confiabilidade da oferta de dois dos maiores exportadores mundiais. Os custos de frete dispararam, os volumes de exportação da Rússia diminuíram e os traders permaneceram atentos ao risco de novas disrupções, apesar dos relatos de esforços diplomáticos para estabilizar as rotas comerciais.
O calor extremo e a seca em toda a Europa limitaram ainda mais as perspectivas. A Comissão Europeia reduziu sua previsão para produção de trigo 2026/27, ao mesmo tempo em que foram relatadas condições desfavoráveis para as safras em partes do Reino Unido, da França e da Alemanha. As atenções também se voltaram para o Hemisfério Sul, onde o fortalecimento do fenômeno El Niño continua a ameaçar as perspectivas de produção na Austrália e na Argentina antes da colheita.
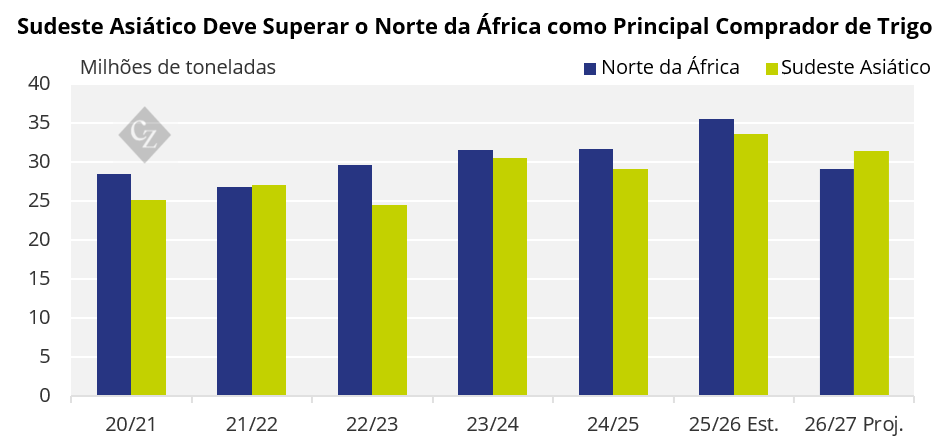
Embora os estoques de trigo (a nível global) permaneçam em níveis relativamente confortáveis, analistas questionam cada vez mais as previsões de demanda. A escassez severa de forragem em toda a Europa pode levar os pecuaristas a aumentar a inclusão de trigo nas rações animais, elevando potencialmente o consumo além das projeções atuais. Enquanto isso, o Sudeste Asiático deve ultrapassar o Norte da África como a maior região importadora de trigo do mundo.
Mercado de Cevada Preso Entre Demanda Fraca e Riscos no Mar Negro
No último mês, os mercados globais de cevada equilibraram sinais de enfraquecimento da demanda com riscos crescentes relativos ao comércio e à oferta. No setor de malte, a alta nos custos de grãos, energia e transporte elevou o preço do produto, enquanto o consumo de cerveja em muitas economias desenvolvidas continuou estagnado, limitando o crescimento da demanda. Mas, os mercados em desenvolvimento permanecem como uma fonte fundamental de expansão do consumo a longo prazo.
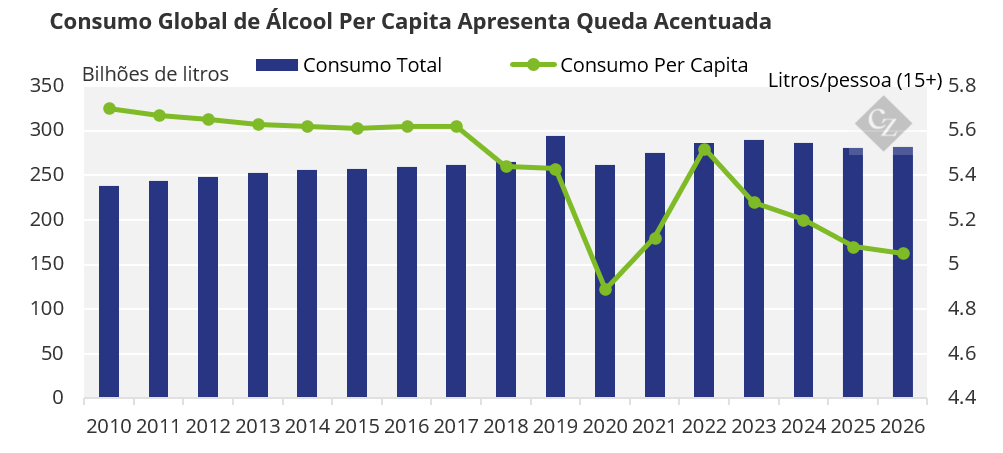
As atenções do mercado permaneceram fortemente voltadas para a região do Mar Negro. A escalada dos ataques à infraestrutura portuária, logística e energética da Rússia e da Ucrânia gerou preocupações em relação ao fluxo de exportação de grãos, mesmo com grandes importadores de cevada — incluindo a China e a Arábia Saudita — mantendo uma postura cautelosa nas compras. Colheitas melhores no Norte da África e na Turquia reduziram as necessidades imediatas de importação, ajudando a compensar parte dos riscos da disrupção.
As perspectivas para a produção global de cevada melhoraram ligeiramente em agosto e permanecem acima de 150 milhões de toneladas, embora o volume ainda deva ficar abaixo da safra do ano passado. A Europa registrou resultados mistos nas safras após ondas de calor intensas no verão, com preocupações em relação à qualidade da cevada para maltagem em partes do Reino Unido e da França, enquanto a Dinamarca relatou melhor qualidade e maior potencial de exportação. As condições no Canadá e nos EUA permanecem, em geral, favoráveis. Olhando à frente, os traders estão acompanhado de perto a evolução do El Niño, os riscos de geada na Argentina e as preocupações com a seca na Austrália — fatores que podem redefinir as expectativas de oferta para 2026/27.
Alta no Preço do Milho Ganha Força à Medida que Aumentam as Preocupações com a Produtividade
Os mercados globais de milho se fortaleceram no último mês, à medida que a piora nas condições das safras nas principais regiões produtoras aumentou as preocupações com a oferta. O principal catalisador foram os EUA, onde o tour da Pro Farmer projetou uma produtividade de 173,2 bushels por acre, bem abaixo da estimativa de 180,7 bushels por acre divulgada pelo USDA no relatório WASDE de agosto. A condição do milho nos EUA foi classificada como 60% boa ou excelente em agosto, em comparação com 67% em julho (uma queda de sete pontos percentuais), enquanto inundações em partes do Cinturão do Milho geraram preocupações adicionais em relação ao potencial de produtividade.
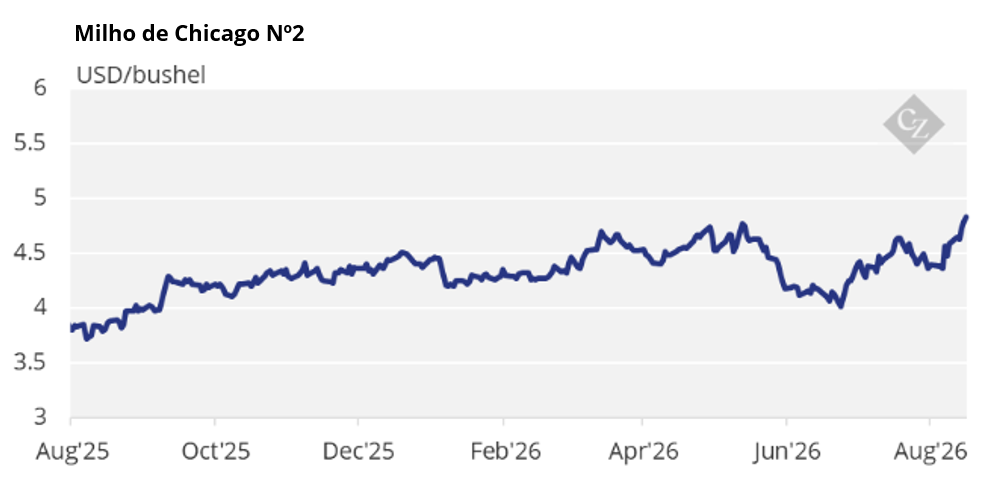
O relatório WASDE de agosto do USDA limitou as perspectivas globais, reduzindo os estoques mundiais de milho em 600 mil toneladas e a produção da UE em 3,6 milhões de toneladas — reflexo, em grande parte, da piora das condições na França. A classificação da condição do milho na França caiu e, somado a isso, os estoques mais baixos dos EUA e a forte demanda de exportação reduziram a relação estoque/uso da nova safra dos EUA, conferindo suporte adicional aos preços.
Fora do Hemisfério Norte, a colheita do milho Safrinha no Brasil está quase concluída, enquanto as atenções se voltavam cada vez mais para os riscos climáticos e as disrupções na região do Mar Negro, fatores que continuaram a sustentar os mercados de grãos em geral. Os traders agora aguardam para ver se o relatório WASDE de setembro confirmará uma menor produtividade nos EUA — um cenário que pode limitar ainda mais a oferta e prolongar a recente tendência de alta no preço.
Oferta Recorde Atende à Demanda Resiliente por Soja
Os mercados globais de soja permaneceram amplamente sustentados durante o mês de agosto, apesar das expectativas de uma produção recorde, impulsionada principalmente por safras maiores nos EUA e no Brasil.
Apesar da ampla oferta, o preço da soja se fortaleceu em meados de agosto, já que a demanda robusta compensou a previsão mais pessimista para a produção. Os preços futuros da soja dos EUA subiram acima de USD 12 por bushel, sustentados por margens de processamento favoráveis, pela crescente demanda por biodiesel e pela melhora nas vendas para exportação.
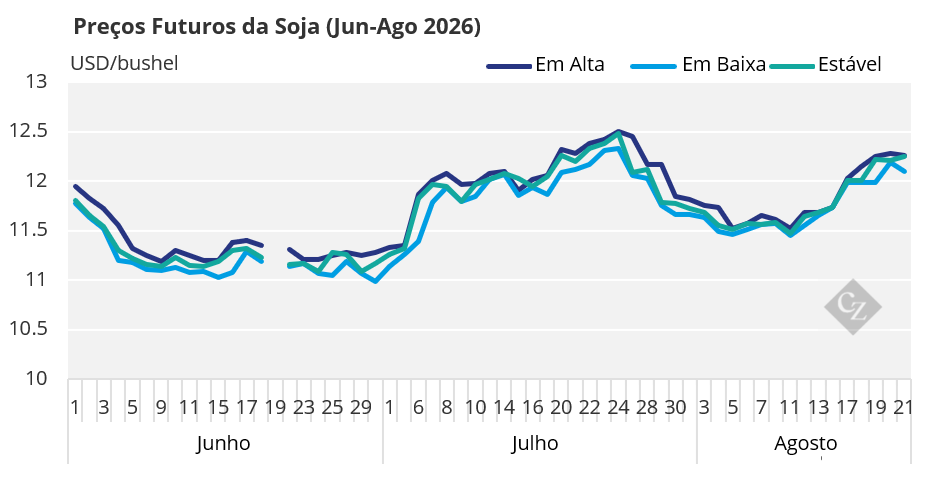
O USDA elevou as previsões tanto para o consumo doméstico quanto para as exportações da soja dos EUA em 2026/27, refletindo o crescimento contínuo da demanda global por produtos derivados de soja.
Compradores chineses aceleraram as compras da soja dos EUA da nova safra e continuaram a importar grandes volumes do Brasil, enquanto leilões de reservas sinalizaram preparativos para compras adicionais mais adiante no ano. Enquanto isso, as exportações brasileiras se diversificaram cada vez mais para além da China, com forte crescimento dos embarques para a União Europeia, Turquia, Bangladesh e outros destinos.