Pontos Principais
Bem-vindos à nossa análise mensal dos mercados de soja, milho e trigo. Aqui, apresentamos um resumo dos principais eventos que ocorreram em março e alguns detalhes sobre o que esperar neste mês.
Visão Futura
-
Os preços do trigo a curto prazo provavelmente permanecerão voláteis, com altas impulsionadas principalmente por choques geopolíticos ou riscos climáticos em regiões importantes.
-
Espera-se que a cevada seja negociada sob pressão, com potencial de alta limitado, já que os estoques robustos de 2025 encontram uma produção menor, porém ainda adequada, em 2026.
-
Os mercados de milho e soja devem permanecer sustentados pela oferta limitada de fertilizantes e pela forte demanda de importações, embora as condições climáticas regionais e os desdobramentos comerciais possam provocar oscilações.
Trigo
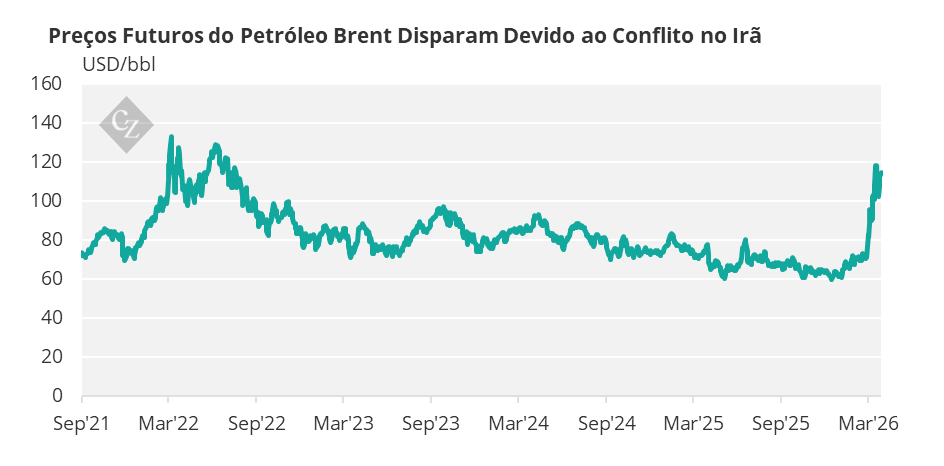
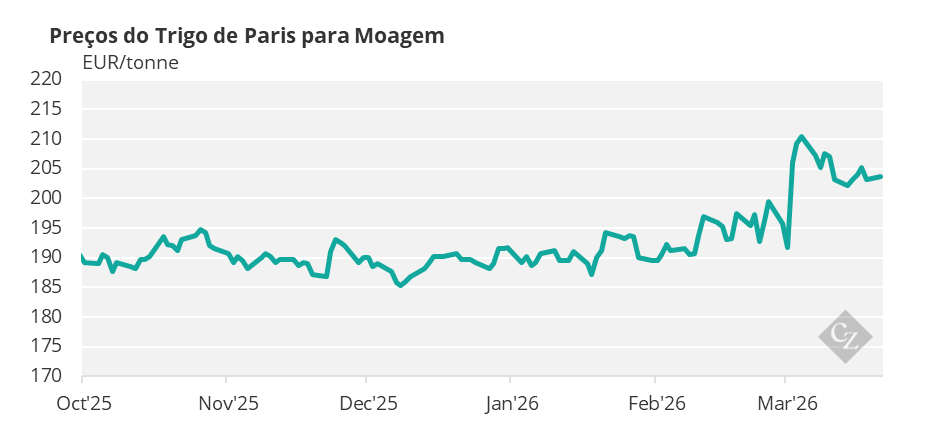
Os mercados de trigo têm sido dominados por crescentes tensões geopolíticas, principalmente o conflito EUA–Israel com o Irã, que fechou o Estreito de Ormuz para a maioria das embarcações e desencadeou extrema volatilidade nos mercados de commodities.
Os preços do trigo têm apresentado oscilações acentuadas de hora em hora, à medida que os fundos liquidam posições curtas de longa data e os participantes do mercado reagem às condições de risco em rápida mudança.
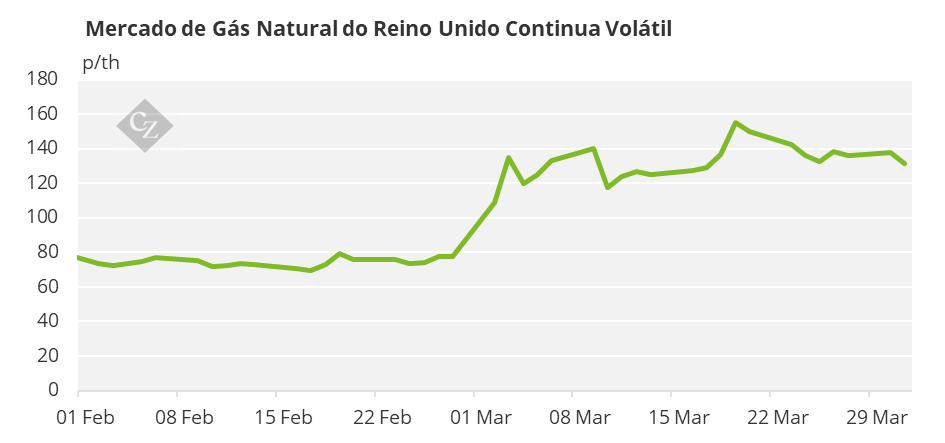
O aumento dos preços da energia, associado ao conflito, está impactando diretamente os custos de produção e logística do trigo, enquanto a volatilidade nos mercados de gás natural continua a afetar a oferta global de fertilizantes, aumentando ainda mais a incerteza.
O relatório WASDE de março foi amplamente ofuscado por eventos geopolíticos, apesar da revisão para cima da produção global de trigo para um recorde de 842,1 milhões de toneladas. Os ajustes nas exportações foram modestos, com o aumento dos embarques da Argentina e do Cazaquistão compensando as reduções para a Rússia, a Ucrânia e a UE.
Enquanto isso, os estoques globais finais para 2025/26 foram ligeiramente reduzidos para 276,96 milhões de toneladas. Desde então, os fundos passaram para posições neutras nos contratos futuros dos EUA e de Paris, tornando os mercados suscetíveis a movimentações bruscas impulsionadas por novas notícias vindas das zonas de conflito.
Olhando à frente para a safra de 2026, as condições das plantações permanecem mistas. A condição da safra de trigo duro vermelho dos EUA se deteriorou nas últimas semanas, com a classificação boa ou excelente caindo de 58% para 52%. A Índia divulgou uma previsão otimista de 120,2 milhões de toneladas para sua safra de 2026, embora o calor extremo ameace essas expectativas.
O Brasil deverá colher significativamente menos trigo devido a uma redução de 15% na área de plantio, o que poderá aumentar sua necessidade de importações. As primeiras avaliações europeias não indicam grandes problemas de produção, embora as condições climáticas úmidas prolongadas tenham reduzido a classificação das safras francesas. Ondas de frio na Ucrânia podem ter afetado até 20% da área de plantio do trigo, e espera-se que haja riscos adicionais relacionados ao clima no Mar Negro.
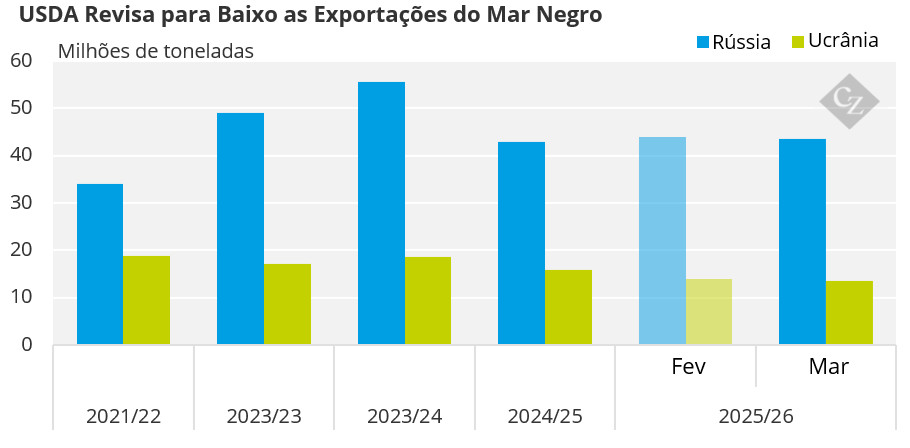
Fonte: USDA
Os fluxos comerciais também começaram a mudar. O IGC reduziu de forma acentuada sua previsão para a produção global de trigo 2026/27 para 822 milhões de toneladas, enquanto projeta um aumento no consumo para 829 milhões de toneladas.
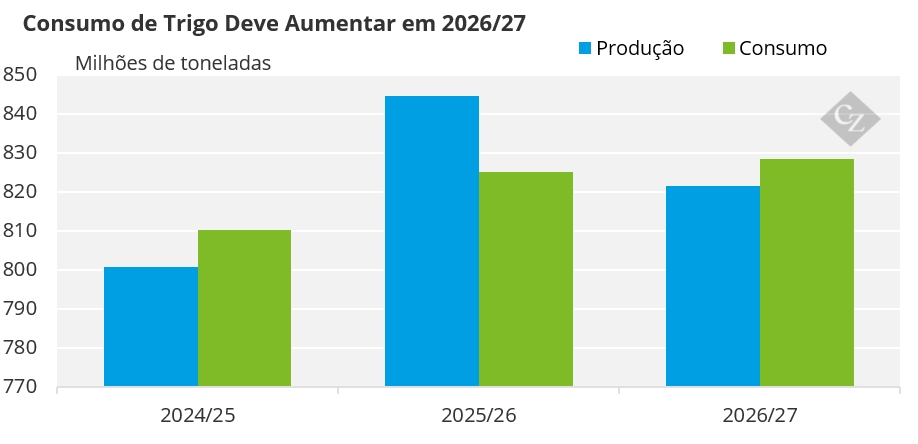
Fonte: IGC
Os conflitos em curso no Mar Negro continuam a prejudicar a infraestrutura logística, ameaçando o desempenho das exportações tanto da Rússia quanto da Ucrânia. Grandes importadores, como a Argélia e a Arábia Saudita, intensificaram as compras em meio à crescente incerteza geopolítica. As restrições à exportação de fertilizantes da Rússia e da China aumentam a pressão sobre os custos enfrentados pelos produtores globais, elevando as preocupações de que a oferta em 2026/27 possa se tornar ainda mais limitada.
Cevada
Os preços da cevada acompanharam amplamente as tendências das commodities, subindo em meio ao conflito EUA–Israel–Irã, enquanto os mercados de energia e fertilizantes sofrem graves transtornos.
A oferta global de cevada permanece forte após uma impressionante colheita de 155–156 milhões de toneladas em 2025, mas as expectativas para 2026 apontam para uma produção menor, à medida que a produtividade se normaliza e a área de plantio diminui.
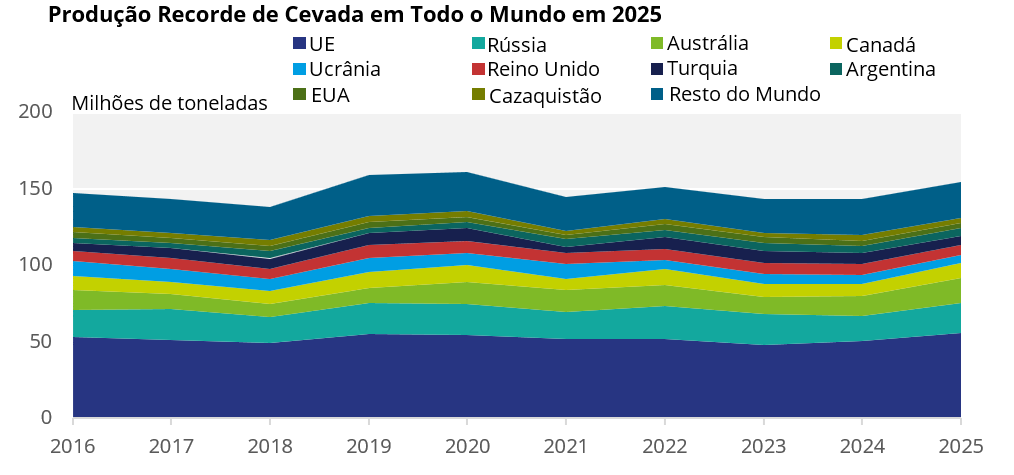
Fonte: USDA
As projeções atuais sugerem que a produção pode cair para cerca de 145 milhões de toneladas, com os estoques mundiais finais provavelmente diminuindo de 23 milhões de toneladas para aproximadamente 20 milhões de toneladas até o final de 2026/27.
O clima continua sendo um fator essencial. O plantio da cevada de primavera na França está quase concluído, embora partes da Europa enfrentem atrasos devido às condições climáticas úmidas persistentes. Na América do Norte, os produtores parecem propensos a plantar, apesar dos preços desafiadores, enquanto as condições na América do Sul melhoraram após as chuvas recentes.
Os prêmios da cevada para maltagem continuam a enfrentar dificuldades, não havendo na Europa qualquer prêmio significativo para a safra de 2025. Os prémios para 2026 existem, mas permanecem frágeis, já vez que as restrições na oferta de fertilizantes ameaçam a qualidade e a produtividade. A escassez de fertilizantes, provocada por interrupções no fornecimento de gás natural, paralisação da produção e restrições às exportações chinesas, representa riscos significativos para a produção de cevada, principalmente para as variedades para maltagem que requerem aplicação adequada de nitrogênio.
Caso a escassez persista, os produtores podem priorizar outras culturas, como o trigo, o que pode levar a uma excesso de oferta no mercado de cevada para maltagem e à redução dos prêmios da próxima safra.
As tendências de demanda têm sido mais positivas. A China e a Arábia Saudita, dois dos maiores compradores de cevada do mundo, continuam a absorver volumes significativos, sustentando os exportadores da Austrália, Canadá e Argentina.
A melhoria das relações comerciais entre a China e seus fornecedores facilitou fortes exportações, principalmente da Austrália, onde os embarques estão levando a capacidade portuária ao limite. Apesar dos baixos prêmios da cevada para maltagem, os valores da cevada forrageira permanecem firmes globalmente, fornecendo suporte subjacente ao mercado.
Soja
Os mercados de soja no último mês foram impulsionados por tensões geopolíticas, mudanças nas expectativas comerciais, oferta recorde brasileira e comportamentos divergentes de preços em todo o setor de oleaginosas.
O conflito EUA–Irã fez disparar os preços do petróleo bruto, mas os preços da soja divergiram dessa alta, já que a incerteza comercial China–EUA e as expectativas de adiamento da cúpula enfraqueceram o sentimento da demanda. Enquanto os preços do petróleo bruto subiram mais de 50% acima dos níveis do final de fevereiro, os da soja recuaram aos níveis pré-guerra, com os preços futuros de Chicago caindo de USD 12 por bushel em 16 de março para a faixa de USD 11,50–11,60.
As vendas da soja dos EUA para a China diminuíram de forma considerável após um período forte entre novembro e janeiro, com compras acumuladas atingindo 11 milhões de toneladas em meados de março. As inspeções semanais permaneceram robustas, em torno de 500.000 toneladas, mas os anúncios de novas vendas diminuíram.
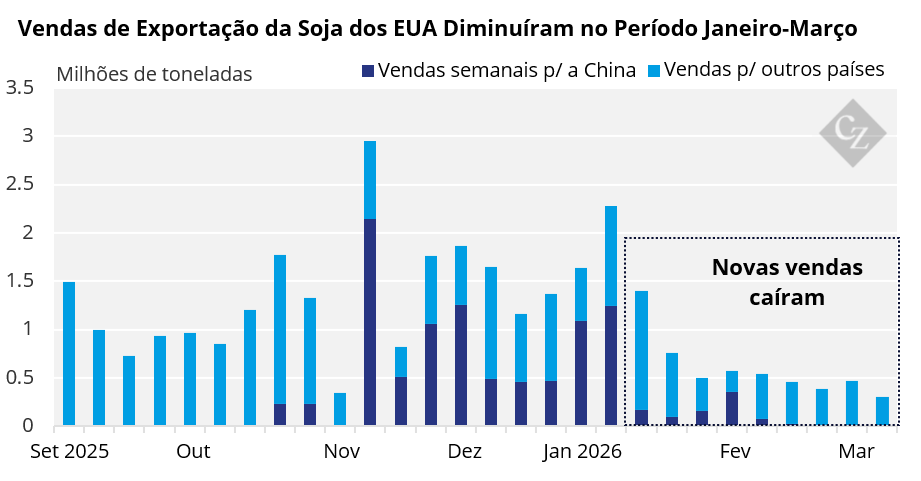
Fonte: USDA
O adiamento da planejada cúpula Trump-Xi Jinping reduziu a probabilidade da China se comprometer com compras adicionais da soja dos EUA no ano comercial de 2025/26. A China importou apenas 38.000 toneladas da soja dos EUA em janeiro, embora os volumes de fevereiro tenham se recuperado para mais de 1,45 milhão de toneladas.
O Brasil permaneceu como a principal força na oferta global. Apesar dos atrasos relacionados ao clima e dos problemas logísticos, a produção brasileira deverá atingir um recorde de 177–183 milhões de toneladas, com exportações superiores a 110 milhões de toneladas. O lineup* dos navios indicou os embarques em março de 15–16,3 milhões de toneladas, reforçando o papel central do Brasil no comércio global.
*Lineup – agenda do porto que mostra quais navios estão programados para chegar, atracar e sair, além de indicar qual carga cada navio vai movimentar.
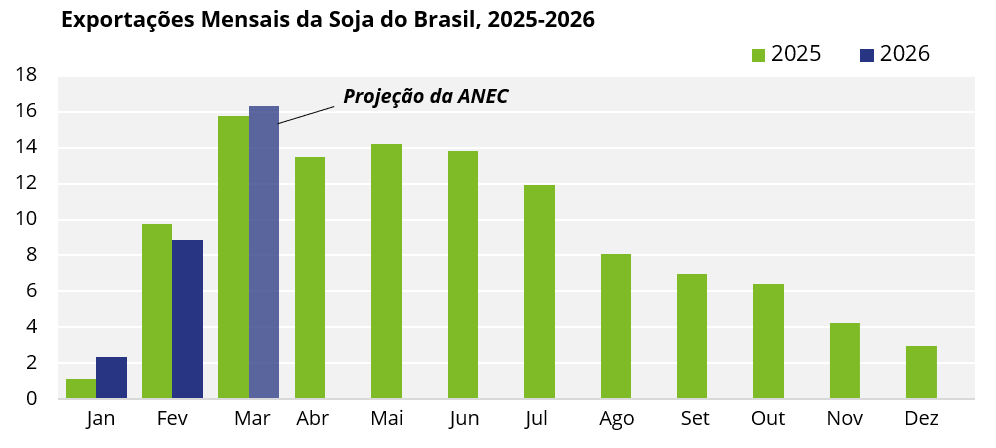
Fonte: ANEC
Os mercados de óleos vegetais reagiram de forma diferente, com o óleo de soja subindo 11%, acompanhando a alta de 42% do petróleo bruto, refletindo sua ligação com o biodiesel. Os preços FOB da soja no Brasil se recuperaram no início de março, enquanto os óleos vegetais globais — do óleo de palma da Malásia ao óleo de canola da China — registraram fortes ganhos.
Milho
Os mercados de milho foram influenciados no mês passado por interrupções no Mar Negro, mudanças nas expectativas da área de plantio, volatilidade nos custos de fertilizantes e riscos de produção relacionados ao clima. Os grãos subiram no início de março, com a interrupção do tráfego de navios no Mar Negro e a piora das condições climáticas na Europa, o que limitou o sentimento do mercado. O milho subiu 2,6% na semana encerrada em 3 de março, sustentado pela soja e pelo trigo, mas o cenário mudou em meados do mês, com os mercados absorvendo as preocupações com a redução da área de plantio do milho nos EUA e na Europa.
O aumento dos custos dos fertilizantes tem levado os produtores — especialmente as pequenas propriedades que compram insumos na primavera — a optarem pela soja, que requer menos fertilizantes. A questão não é se a área de plantio diminuirá, mas quanto, já que os preços do milho têm sido negociados abaixo dos custos de produção estimados.
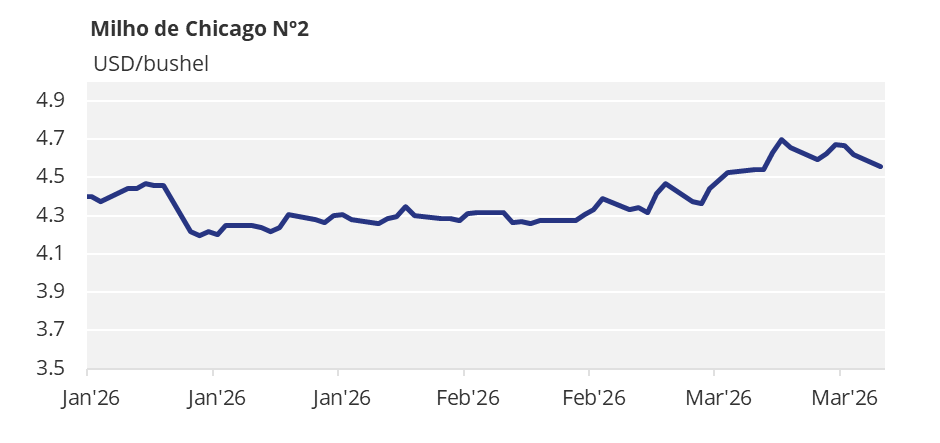
Espera-se que essa mudança forneça suporte subjacente aos preços, com o milho de Chicago provavelmente se consolidando acima de USD 4,5 por bushel, enquanto o conflito no Irã continua a restringir a oferta de fertilizantes.
As preocupações com os fertilizantes se intensificaram após um ataque iraniano ao maior campo de gás natural do Catar, aumentando os temores de escassez global. Com 25–30% da oferta global de fertilizantes passando pelo Estreito de Ormuz, os mercados ficaram cada vez mais apreensivos.
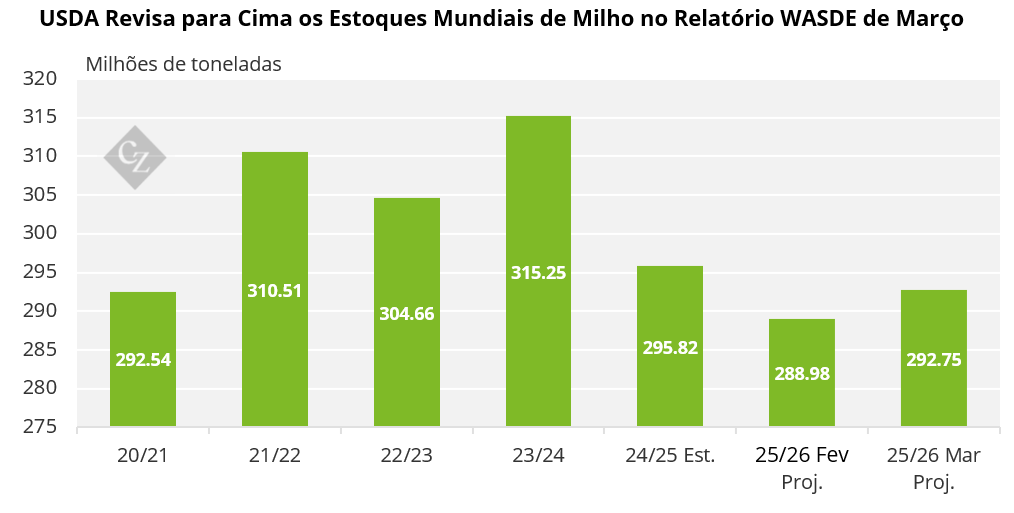
A alta do milho no final da semana de 23 de março refletiu isso, impulsionada pelas expectativas de um iminente pacote de biocombustíveis nos EUA. Paralelamente, o relatório WASDE de março apresentou poucas alterações nas estimativas dos EUA, mas elevou os estoques mundiais de milho em 3,8 milhões de toneladas devido ao aumento da produção no Brasil e na Ucrânia.
Fonte: USDA
As tendências de produção na América do Sul adicionaram ainda mais complexidade. A colheita do milho de verão no Brasil apresentou índices de conclusão variando de 20–35%, de acordo com os relatórios, ligeiramente abaixo do ano passado, enquanto o plantio do milho Safrinha ficou aquém dos padrões sazonais. A colheita na Argentina também progrediu lentamente, com índices de conclusão de 3–13%, dependendo do momento da colheita
Esses sinais mistos reforçaram a incerteza à medida que os mercados entravam na fase da primavera, sensível às condições climáticas, com a seca nos EUA e as frentes frias na Europa representando riscos adicionais para o plantio futuro.