Pontos Principais
Os mercados de alumínio se fortaleceram em maio. Os preços na LME atingiram o maior valor em quatro anos, já que as interrupções no fornecimento fora da China mantiveram os mercados físicos limitados. A China permaneceu relativamente bem abastecida, ampliando os diferenciais de preços globais e impulsionando oportunidades de arbitragem. Os fluxos comerciais foram redirecionados para compensar as perdas no fornecimento do Golfo, embora as restrições tenham limitado a eficiência. Em geral, a escassez fora da China e os riscos geopolíticos contínuos continuam a sustentar um mercado global de alumínio estruturalmente limitado.
Preço do Alumínio Dispara e Depois se Consolida
Ao longo do último mês, o preço do alumínio (a nível global) se manteve próximo ao maior valor em quatro anos, mesmo após alguma realização de lucros no final de maio. O alumínio na LME subiu de aproximadamente USD 3.480 por tonelada no início de maio para cerca de USD 3.675 por tonelada no final do mês. Em 8 de junho, os preços de referência ainda estavam em torno de USD 3.595 por tonelada, um aumento de cerca de 44% em relação ao ano anterior.
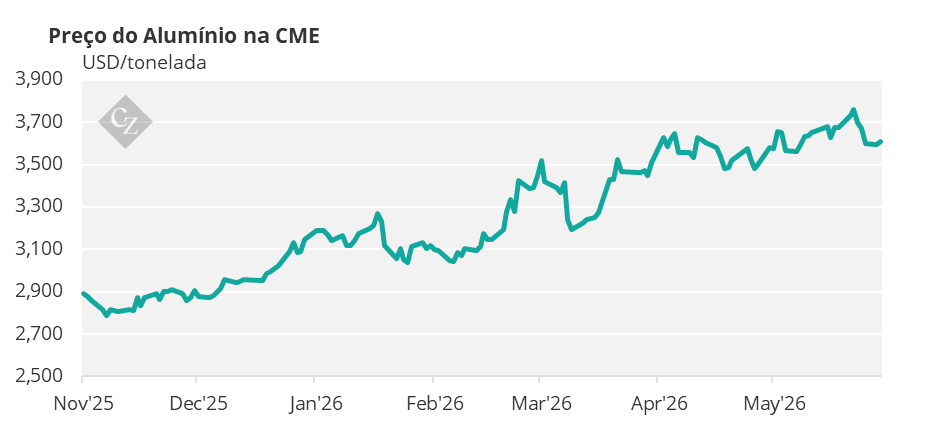
O principal fator determinante continuou sendo a escassez física fora da China. A interrupção na oferta do Oriente Médio, as exportações restritas do Golfo pelo Estreito de Ormuz e os baixíssimos estoques disponíveis para entrega mantiveram os prêmios firmes, mesmo quando notícias sobre o cessar-fogo provocaram recuos periódicos.
Diferenciais e Prêmios Aumentam em Todas as Regiões
Os diferenciais regionais de preços aumentaram de forma acentuada ao longo de maio, refletindo uma forte divergência entre os mercados limitados fora da China e os fundamentos relativamente mais flexíveis no mercado chinês. A relação SHFE/LME caiu de 7,03 em abril para 6,66 em maio, sinalizando um desempenho superior persistente na LME e destacando a crescente diferença entre os preços domésticos e internacionais.
Os prêmios japoneses e globais continuaram a subir ao longo de maio, refletindo a disponibilidade limitada de metal transportado por via marítima, embora os valores confirmados para liquidação trimestral tenham permanecido ancorados em negociações anteriores. Mais importante ainda, os indicadores spot mostraram uma clara pressão de alta. Os prêmios spot do Japão aumentaram durante maio, enquanto os prêmios na Europa e nos EUA continuaram subindo, reforçando a lacuna da oferta global fora da China.
Ao mesmo tempo, indicadores baseados em bolsas de valores destacaram a mesma limitação. O spread entre o preço à vista e o preço futuro (3 meses) na LME aumentou de forma acentuada para cerca de USD 92,53 por tonelada no final do mês, vs. aproximadamente USD 29 por tonelada no início de maio, sinalizando forte demanda por metal físico imediato e crescente escassez de unidades para entrega.
Os dados de maio mostram que, embora os principais preços de referência trimestrais tenham sido definidos em grande parte antecipadamente e os prêmios spot e os spreads tenham continuado a subir em todas as principais regiões importadoras, a Europa, o Japão e os EUA sofreram pressão de alta sustentada devido à interrupção contínua do fornecimento e aos baixos estoques.
Fluxos Comerciais Redirecionados para Preencher a Lacuna
Os fluxos comerciais estão sendo redirecionados devido às barreiras tarifárias e para compensar as perdas no fornecimento do Golfo. Com as fundições do Golfo danificadas e o transporte marítimo pelo Estreito de Ormuz prejudicado, as exportações chinesas de produtos semiacabados e de alumínio primário se tornaram um mecanismo de equilíbrio mais importante para suprir a escassez fora da China, embora as barreiras comerciais ainda limitem a quantidade desses metais que pode fluir diretamente para os mercados ocidentais.
A SMM afirmou que a lógica de mercado de maio incluiu a “aceleração da transmissão das exportações,” enquanto os preços chineses permaneceram relativamente menos sustentados porque os estoques domésticos continuaram amplos em comparação com os mercados estrangeiros.
O comércio de matérias-primas também está mudando. Segundo relatos, a Guiné exportou 60,9 milhões de toneladas de bauxita entre janeiro e março, um aumento em relação às 48,6 milhões de toneladas do ano anterior, com a China absorvendo mais de 70% das exportações da Guiné. Somente em março, a China importou 18,12 milhões de toneladas de bauxita da Guiné. Isso demonstra a forte demanda chinesa por matérias-primas para sustentar o crescimento da produção, enquanto o resto do mundo enfrenta dificuldades com a disponibilidade de metais refinados.
Arbitragem Favorece a LME em Relação à SHFE
A arbitragem mais clara no mercado tem sido a arbitragem entre bolsas, e não a simples arbitragem de frete regional. A SMM descreveu a arbitragem reversa de “vender na SHFE e comprar na LME” como a principal operação do mercado em maio, porque os fundamentos no exterior permaneceram estruturalmente mais limitados, enquanto a redução dos estoques na China continuou lenta.
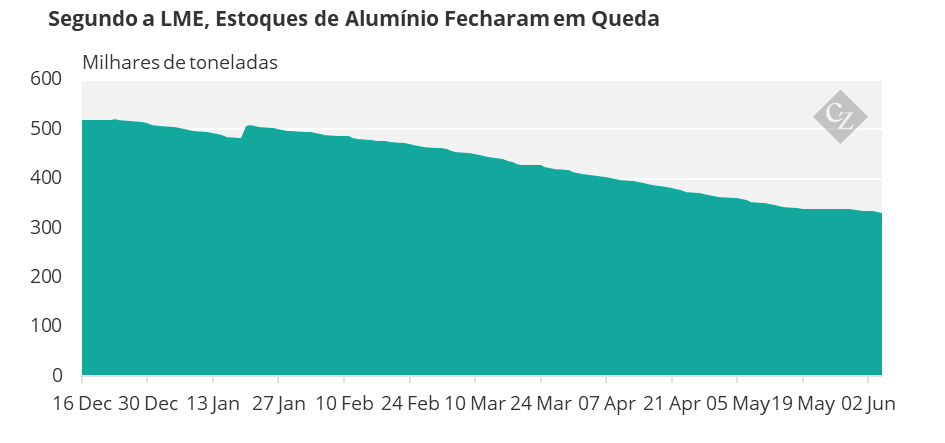
A viabilidade econômica é sustentada pela estrutura dos estoques e dos spreads. Os estoques na LME caíram de cerca de 363 mil toneladas no início de maio para 338 mil toneladas no final do mês. Esse backwardation sinaliza uma forte demanda spot por metais não russos com entrega imediata, mas também aumenta os custos, o que significa que a operação funciona melhor para posicionamentos ágeis do que para operações de carry passivo.
Fonte: LME
Para os traders físicos, a outra forma de “arbitragem” continua sendo a impulsionada pelo destino. Se incentiva o envio do metal para os EUA e a Europa, onde as tarifas e os prêmios por escassez criam preços totais muito mais altos do que na Ásia, embora as sanções, os requisitos de forma do produto e as regras de origem limitem o quanto esses sinais de preço podem ser explorados.
Choque na Oferta Encontra Demanda Irregular
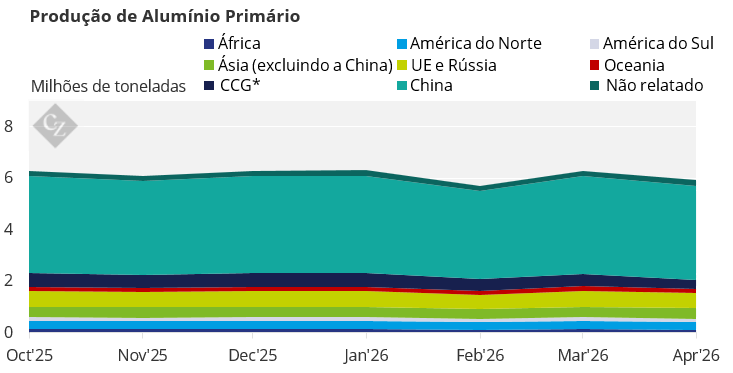
Em relação à oferta, o mercado ainda se apresenta fundamentalmente limitado fora da China. Dados da IAI mostram que a produção global de alumínio primário foi de 5,922 milhões de toneladas em abril, das quais 3,678 milhões de toneladas vieram da China e apenas 330 mil toneladas do Conselho de Cooperação do Golfo.
CCG* – Conselho de Cooperação do Golfo
Fonte: IAI
A S&P Global afirmou que a produção diária no Golfo em abril caiu para 62% dos níveis pré-guerra, contribuindo para estagnar o crescimento da produção global. Em abril, a Wood Mackenzie previu um déficit de mercado de até 3 milhões de toneladas em 2026, com uma queda de 3% na produção global neste ano, e a Reuters destacou projeções ainda mais pessimistas, de um déficit de até 4 milhões de toneladas em cenários de severas disrupções.
A demanda está irregular, em vez de estar em colapso. A demanda da China tem sido mais fraca do que o esperado pelos traders, razão pela qual a SHFE ficou para trás, mas a Índia e a China ainda devem liderar o crescimento da demanda global por alumínio em 2026, com a demanda por alumínio processado projetada para aumentar 1,8% em relação ao ano anterior, atingindo 107,3 milhões de toneladas.
Marginalmente, a escassez também está impulsionando a substituição por sucata. O déficit global de alumínio primário e a alta nos preços estão aumentando a demanda e o preço da sucata, principalmente na Europa.
Conclusão: para junho, o alumínio fora da China continua sendo um mercado limitado e impulsionado por prêmios. A menos que a oferta do Golfo se normalize de forma significativa e os estoques aumentem, o caminho de menor resistência para a valorização na LME, os amplos diferenciais regionais e a arbitragem seletiva em destinos com altos prêmios ainda apontam para uma tendência de alta — mesmo que notícias de paz causem correções intermitente.