Pontos Principais
Os preços futuros do PTA e do MEG estão se movendo em direções opostas. Essa combinação mantém os custos do PET estáveis a curto prazo, com a alta do PTA parcialmente compensada pela baixa do MEG. As curvas contrastantes oferecem oportunidades de hedge — cobertura futura do PTA enquanto se conta com o MEG mais barato a curto prazo. Para o rPET, a economia continua sendo impulsionada pela regulamentação e pela oferta.
Preços
O PTA negociado na Zhengzhou Commodity Exchange (ZCE) manteve-se predominantemente na faixa de RMB 5.000–5.400 por tonelada do final de janeiro até fevereiro, tendo atingido um pico acima de RMB 5.390 por tonelada no final de janeiro, antes de recuar para a área de RMB 5.200 por tonelada em meados de fevereiro.
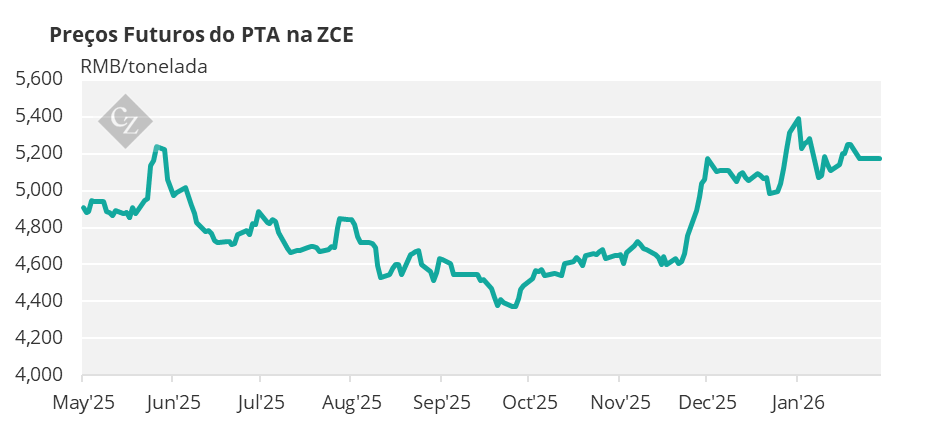
O padrão visível é uma recuperação firme a partir do piso do segundo semestre de 2025, pontuada por um pico no Ano Novo e seguida por uma leve retração, o que deixa o PTA ainda claramente acima das mínimas de meados de 2025.
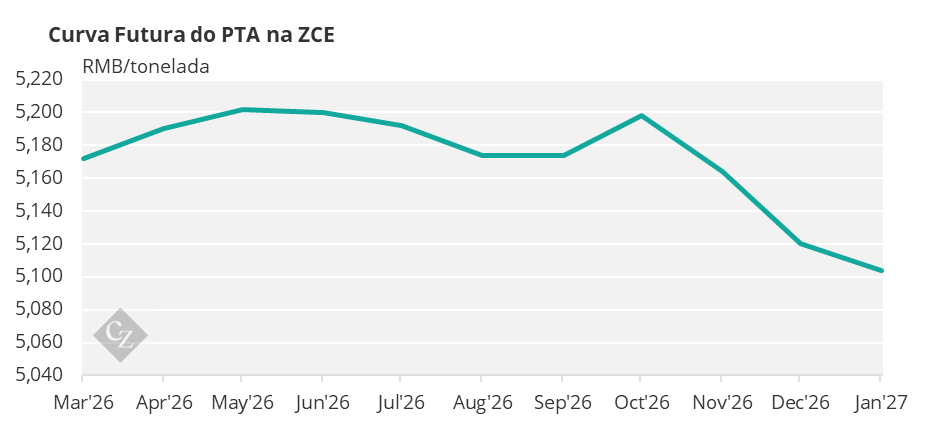
A curva futura do PTA está em backwardation desde a primavera de 2026 até o início de 2027, começando um pouco acima de RMB 5.180 por tonelada nos meses mais próximos e caindo para RMB 5.100 por tonelada em janeiro de 2027. Esse formato indica que a limitação de PTA a curto prazo deve diminuir ao longo de 2026, pelo menos na perspectiva do segmento de preços futuros com hedge.
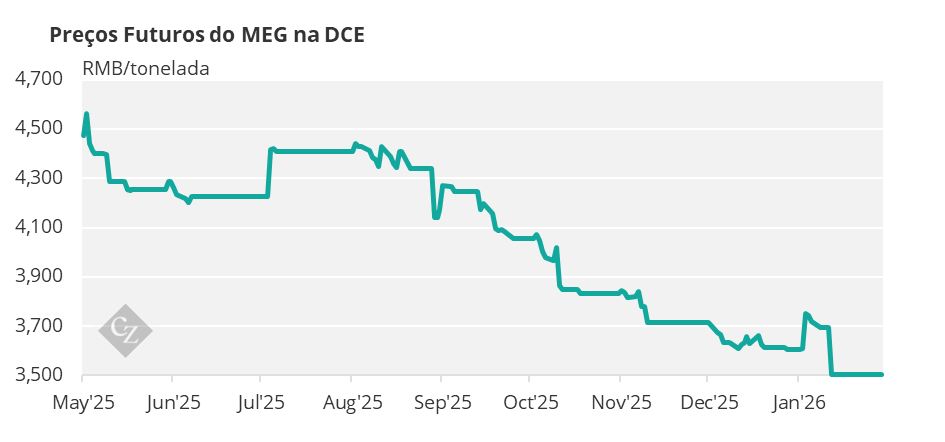
O MEG na Dalian Commodity Exchange (DCE) mostra uma história oposta, tanto em termos de estrutura de tempo quanto de prazo. Os preços futuros do MEG estão em clara tendência de queda desde meados de 2025, caindo da faixa de RMB 4.500–4.600 por tonelada para aproximadamente RMB 3.500–3.600 por tonelada no final de janeiro/início de fevereiro de 2026.
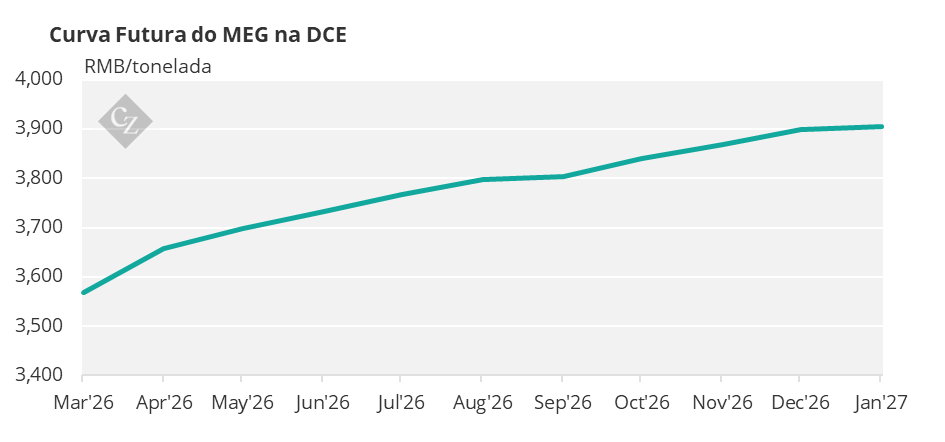
No entanto, a curva futura do MEG está em contango da primavera de 2026 ao início de 2027, subindo de aproximadamente RMB 3.600 por tonelada nos primeiros meses para RMB 3.900 por tonelada em janeiro de 2027.
Para as indicações de custo da resina PET, essa combinação — preço spot do PTA firme a elevado, preço spot do MEG em baixa — implica uma pressão mista nos custos das matérias-primas em fevereiro. Os custos do PET na China a curto prazo sentiriam a firmeza do PTA, mas seriam parcialmente compensados pela baixa do MEG, de modo que o efeito líquido é uma base de custos do PET estável ou apenas ligeiramente mais firme em comparação com o final do quarto trimestre, em vez de uma alta acentuada.
Olhando à frente, o backwardation do PTA e o contango do MEG sugerem uma curva de custos do PET mais plana até o segundo semestre de 2026, porque a esperada redução no PTA é contrabalançada por uma recuperação gradual no MEG.
Arbitragem
O visível backwardation do PTA reduz o incentivo para manter o PTA a longo prazo e tende a recompensar a exposição ao PTA com vencimento a curto prazo. Os produtores de PET com acesso a hedge do PTA poderiam garantir PTA a longo prazo mais barato para reduzir o risco das bases de custos do terceiro e quarto trimestres, embora o backwardation também signifique que o mercado já “precifica” alguma flexibilização futura, limitando o retorno da espera.
Em contrapartida, o contango do MEG torna o hedge futuro mais caro do que o hedge spot, o que incentiva a compra imediata de MEG sempre que o armazenamento e o crédito permitirem, ou, no mínimo, a manutenção do hedge do MEG a curto prazo. Para os produtores integrados de PET, essa divergência cria uma janela de arbitragem tática de matéria-prima: priorizar o preço spot do MEG enquanto se realiza cobertura futura seletiva do PTA para os meses mais baratos, com o objetivo de achatar os custos variáveis futuros do PET.
Em termos de arbitragem de exportação, o PET de origem chinesa continuará a ser referenciado com base nessas curvas da matéria-prima. O MEG barato e disponível melhora a competitividade das exportações de PET a curto prazo, especialmente se a firmeza do preço spot do PTA puder ser ‘hedgeada’ ao longo da curva.
Por outro lado, para o rPET, a viabilidade econômica depende menos da relação MEG/PTA e mais da disponibilidade e dos prêmios para produtos de grau alimentício. Contudo, quando os custos do PET virgem se mantêm estáveis ou baixos devido à fraqueza do MEG, a diferença entre o preço do PET virgem e do rPET pode diminuir. Isso pode, ocasionalmente, pressionar os prêmios do rPET em segmentos não regulamentados, enquanto os prêmios do rPET de grau alimentício permanecem sustentados pela demanda de conformidade.
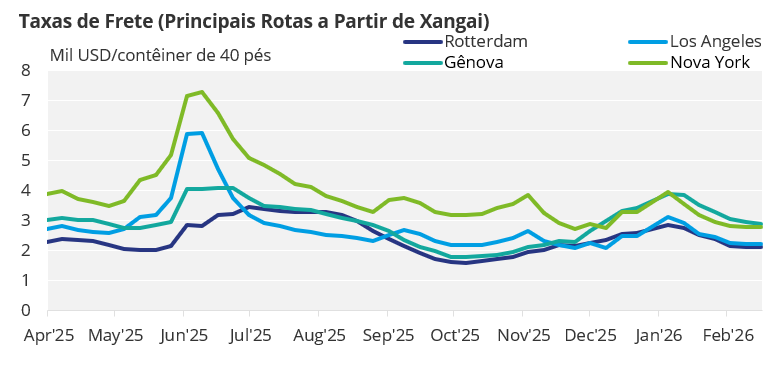
Se a Europa ou a América do Norte observarem ofertas mais firmes de PET devido à disponibilidade de matéria-prima local ou a prêmios de conformidade, a combinação de preços mais baixos do MEG e backwardation do PTA com possibilidade de hedge na China aumenta a probabilidade de que a arbitragem de PET FOB Ásia para CIF Ocidente seja viável – sujeita às taxas de frete.
Fonte: Drewry
Para o rPET, a arbitragem está mais relacionada à qualidade e à regulamentação do que às matérias-primas, mas um cenário mais flexível para o PET virgem pode influenciar os conversores na margem, onde não há regulamentações.
Oferta e Demanda
O backwardation do PTA em si é um sinal de mercado de que a limitação a curto prazo irá diminuir posteriormente — seja por meio de retornos incrementais de capacidade, melhores taxas de unidades PX/PTA ou normalização sazonal da demanda após o impulso de reabastecimento do início do ano, visível no pico de janeiro.
A fraqueza do preço spot do MEG aponta para ampla disponibilidade a curto prazo e/ou demanda moderada, enquanto o contango implica expectativas de custos marginais mais apertados ou mais altos no final de 2026, o que pode refletir inversões programadas, restrições de transporte ou a dinâmica da matéria-prima (EO/etileno) impactando os balanços do MEG.
Para os produtores de PET, essa combinação normalmente sustenta taxas de operação estáveis em fevereiro, desde que a oferta de PTA permaneça regular, com menor volatilidade impulsionada pela matéria-prima do que durante os ciclos de alta anteriores.
Em relação ao PET virgem, em fevereiro, os conversores estão navegando por sinais de custo de equilibrados a firmes do PTA, em contraste com o MEG em baixa, o que tende a manter as cotações de resina estáveis em vez de acentuadamente elevadas. A demanda por embalagens de bebidas e alimentos está sazonalmente se firmando na primavera e, com o backwardation do PTA indicando alívio no final do ano, muitos compradores se concentrarão na cobertura a curto prazo, sem se comprometerem excessivamente com volumes a longo prazo.
Em relação ao rPET, a demanda por conformidade estrutural continua priorizando embalagens de grau alimentício. Onde os conversores têm flexibilidade, spreads mais estreitos entre PET virgem e rPET (impulsionados pelo MEG barato) podem levar aplicações não alimentícias de volta ao PET virgem, enquanto os segmentos com regulamentações permanecem insensíveis ao preço e mantêm os prêmios do rPET intactos.
Em resumo, as curvas de matéria-prima de fevereiro retratam um mercado onde os custos de PET a curto prazo são limitados pela baixa dos preços do MEG, o PTA não está mais acelerando após o pico de janeiro e os custos futuros provavelmente permanecerão estáveis, já que as estruturas opostas do PTA e do MEG se compensam.
Esse cenário favorece estratégias táticas de hedge (contratos a curto prazo do MEG e contratos a longo prazo do PTA), controle rigoroso de estoques e vendas de exportação oportunas da Ásia quando o frete permitir.